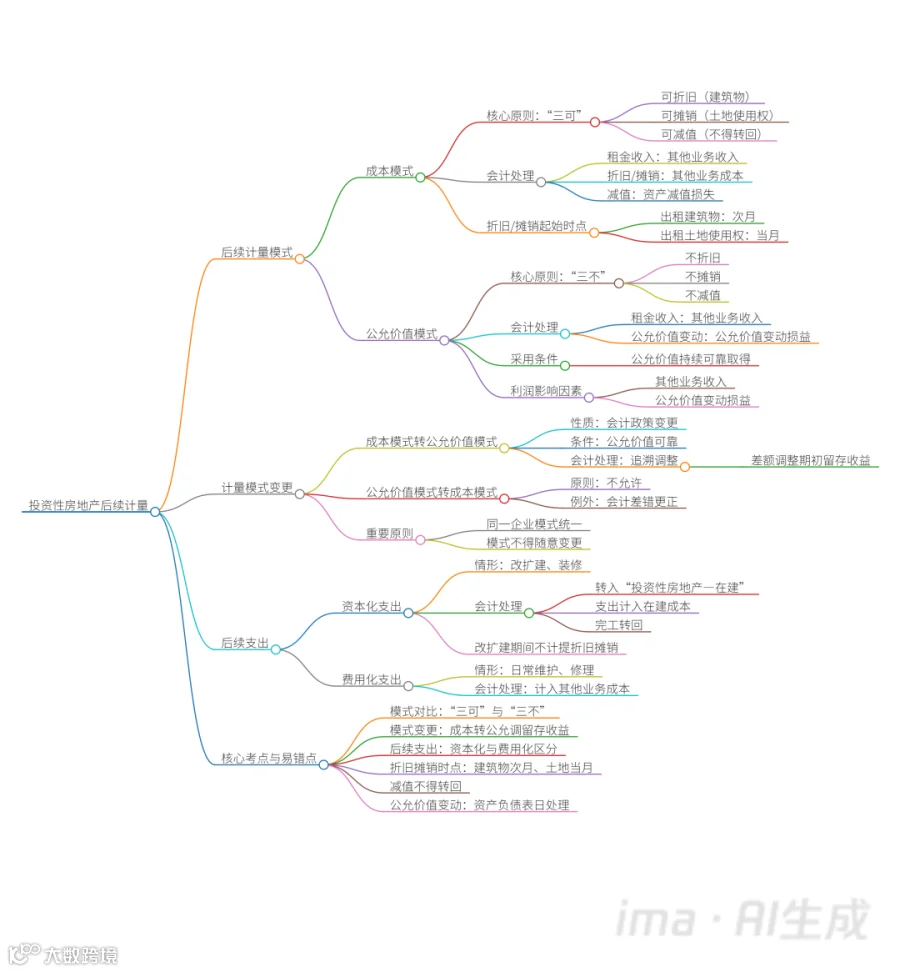
一、 投资性房地产的两种后续计量模式
成本模式
无(无形资产)、固(固定资产)、生(生产性生物资产)、商誉、长投(长期股权投资)、投(成本模式的投资性房地产)、矿(探明石油天然气矿区权益)、使用(使用权资产)。
出租的建筑物:参照固定资产,从次月开始计提折旧。
出租的土地使用权:参照无形资产,从当月开始摊销。
租金收入:计入 “其他业务收入”。
对应成本:折旧、摊销计入 “其他业务成本”。
减值:借记“资产减值损失”,贷记“投资性房地产减值准备”。
可折旧:针对建筑物(如写字楼)。
可摊销:针对土地使用权。
可减值:计提减值准备,且一经计提,不得转回。
核心原则:“三可”原则(与固定资产、无形资产类似)。
会计处理:
折旧/摊销起始时点:
口诀(资产减值不得转回):“无故生商誉,长投矿使用”。
公允价值模式
租金收入:同上,计入“其他业务收入”。
公允价值变动:在资产负债表日(年末),将公允价值变动计入当期损益。
公允价值上涨:借:投资性房地产—公允价值变动,贷:公允价值变动损益。
公允价值下跌:做相反分录。
分录(双胞胎兄弟):
不折旧、不摊销、不减值。
核心原则:“三不”原则(与交易性金融资产类似)。
会计处理:
采用条件:必须有确凿证据表明投资性房地产的公允价值能够持续可靠取得(活跃市场、可获取报价)。
利润影响:营业利润受 “其他业务收入” 和 “公允价值变动损益” 共同影响。
二、 后续计量模式的变更
成本模式 → 公允价值模式
借:投资性房地产—成本 (转换日公允价值) 投资性房地产累计折旧/摊销 (已计提金额) 投资性房地产减值准备 (已计提金额) 贷:投资性房地产 (原账面余额) 盈余公积 (差额×10%) 利润分配—未分配利润 (差额×90%)
性质:属于会计政策变更。
条件:必须满足“公允价值能够持续可靠取得”的条件。
会计处理:视同一开始就采用公允价值模式,进行追溯调整。转换日,将账面价值与公允价值的差额,调整期初留存收益(盈余公积、利润分配—未分配利润)。
分录示例:
公允价值模式 → 成本模式
原则:不允许随意转换。
例外:如果当初采用公允价值模式是基于错误判断(实际不满足条件),则属于会计差错更正,可按差错更正处理转回成本模式。
重要原则
同一企业只能采用一种模式对所有投资性房地产进行后续计量,不能同时混用。
计量模式一经确定,不得随意变更。
三、 投资性房地产的后续支出
资本化支出(改扩建、装修等大规模支出)
先将投资性房地产转入 “投资性房地产—在建”。
发生支出时,计入“投资性房地产—在建”成本。
完工后,由“在建”转回“投资性房地产—成本”。
会计处理:
注意:改扩建期间不计提折旧或摊销。
费用化支出(日常维护、修理等)
会计处理:发生时直接计入 “其他业务成本”。
易错点:区别于固定资产的日常修理费(计入管理费用等),因为投资性房地产的租金收入计入“其他业务收入”,故其维护费用匹配计入“其他业务成本”。
四、 核心考点与易错点总结
成本模式 vs 公允价值模式:牢记“三可”与“三不”,以及对应的会计科目(其他业务成本 vs 公允价值变动损益)。
模式变更:重点掌握成本转公允属于会计政策变更,差额调留存收益。这是与“非投转投”等转换的本质区别。
后续支出:区分资本化(计入资产成本)和费用化(计入其他业务成本)。
折旧/摊销时点:出租建筑物是次月,出租土地使用权是当月。
减值转回:成本模式的投房减值不得转回,记住口诀。
公允价值变动:资产负债表日的处理是“双胞胎兄弟”(投资性房地产-公允价值变动 & 公允价值变动损益)。
五、 真题演练要点(以23年计算分析题为例)
购入:直接按成本入账。
收租与折旧:确认其他业务收入,结转其他业务成本(折旧额)。
成本转公允:
计算转换日账面价值(原值-累计折旧)。
差额(公允价值-账面价值)计入留存收益。
写分录时,公允价值模式必须带上二级科目“—成本”。
公允价值变动:年末,用当前公允价值与账面成本比较,差额通过“公允价值变动损益”处理。
这份总结涵盖了文档中关于投资性房地产后续计量的所有核心知识、会计处理、考试重点和解题技巧。