


好管家财务:免费代理注册公司,专业记账报税,业务热线:18082232142.
好管家培训:财务人员考前培训,岗前实操,业务热线:17719678755
好管家筹划:财务顾问,税收筹划,使企业利润提升20%,面向全国业界服务,业务热线:13772623239。
5月1日起,纳税申报表大变!内附超全的教学案例~
5月1日起,纳税申报表大变!内附超全的教学案例~
新版纳税申报表
5月1日启用

划重点!主要调整情况如下:
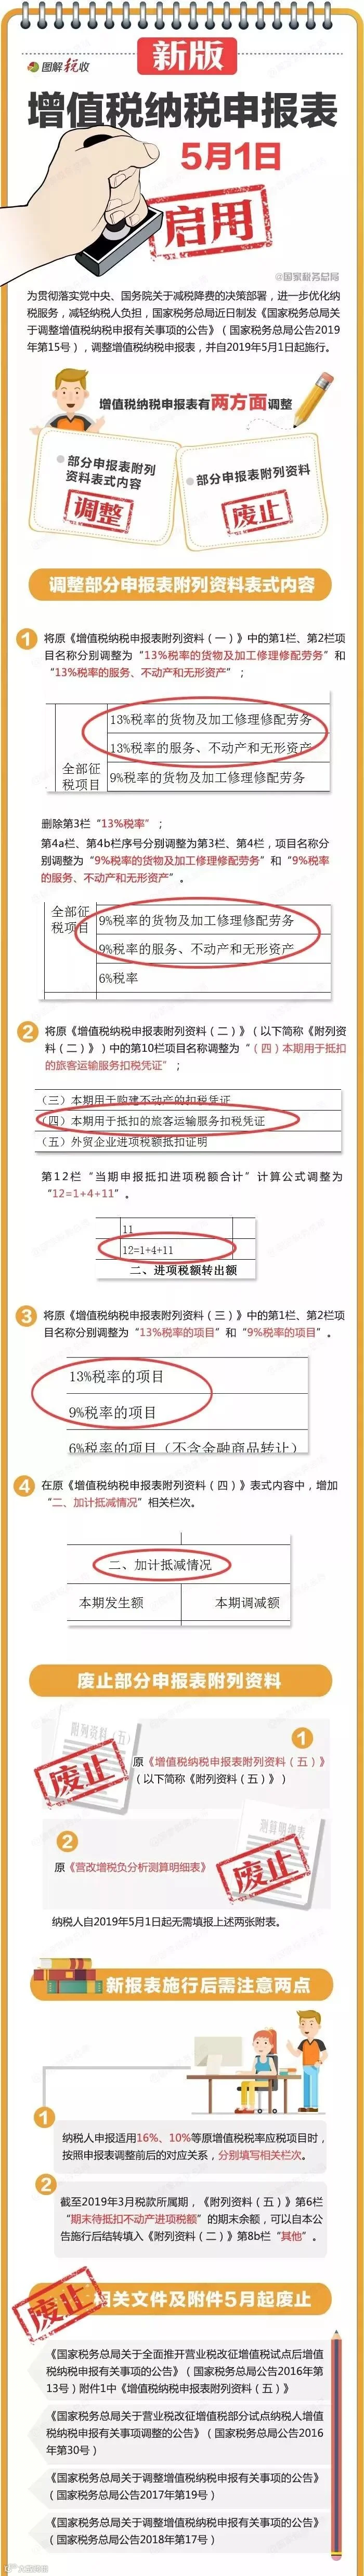
一、调整部分申报表附列资料表式内容
一是将原《增值税纳税申报表附列资料(一)》中的第1栏、第2栏项目名称分别调整为“13%税率的货物及加工修理修配劳务”和“13%税率的服务、不动产和无形资产”;删除第3栏“13%税率”;
第4a栏、第4b栏序号分别调整为第3栏、第4栏,项目名称分别调整为“9%税率的货物及加工修理修配劳务”和“9%税率的服务、不动产和无形资产”。
二是将原《增值税纳税申报表附列资料(二)》(以下简称《附列资料(二)》)中的第10栏项目名称调整为“(四)本期用于抵扣的旅客运输服务扣税凭证”;
第12栏“当期申报抵扣进项税额合计”计算公式调整为“12=1+4+11”。
三是将原《增值税纳税申报表附列资料(三)》中的第1栏、第2栏项目名称分别调整为“13%税率的项目”和“9%税率的项目”。
四是在原《增值税纳税申报表附列资料(四)》表式内容中,增加“二、加计抵减情况”相关栏次。
二、废止部分申报表附列资料
一是废止原《增值税纳税申报表附列资料(五)》(以下简称《附列资料(五)》)。
二是废止原《营改增税负分析测算明细表》。
纳税人自2019年5月1日起无需填报上述两张附表。
调整完后
哪些地方变了?
目前正值5月申报期,企业申报纳税需使用新版增值税申报表,下面这张图将告诉你新版申报表有哪些变化,赶紧收藏吧↓
4个案例教你填写
小规模纳税人申报表
案例1:既有销售货物,又有提供应税服务
某公司是小规模纳税人,按季申报,2019年第一季度销售服饰取得不含税销售收入2万元,出租不动产不含税销售收入28万元,均开具增值税普通发票。本季度无发生其他增值税应税行为。
填写如下:

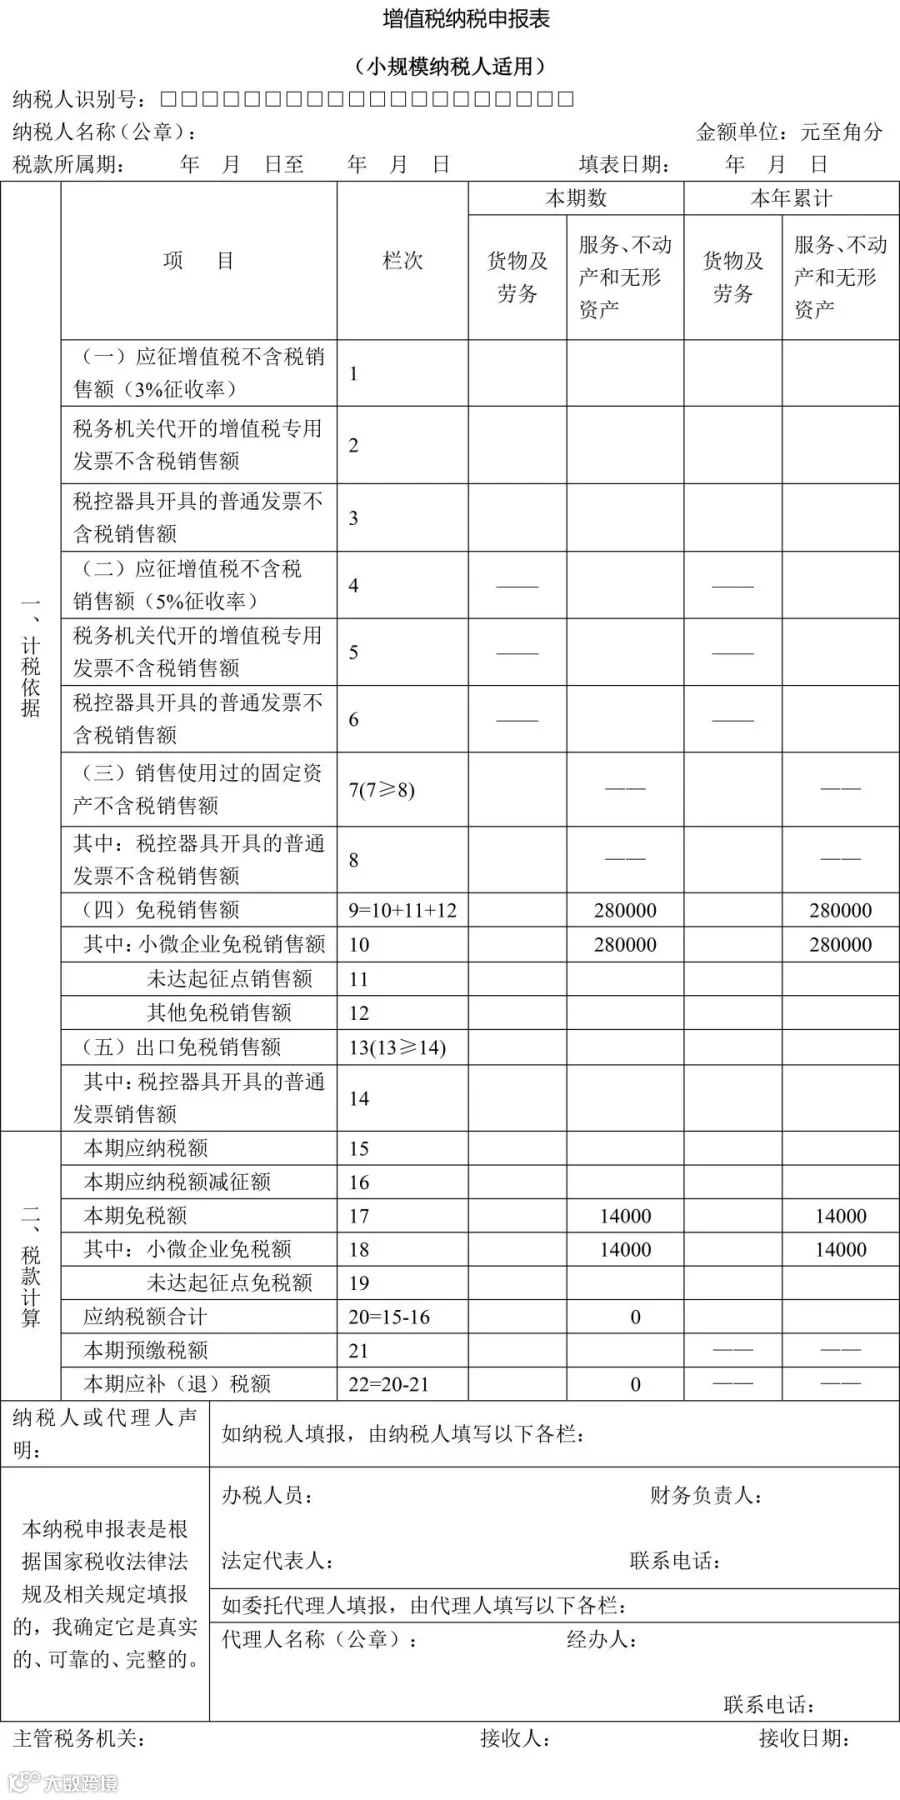
案例2:全部开具增值税普通发票
某公司是小规模纳税人,按季申报,第一季度出租不动产取得不含税销售收入共计28万元,全额开具增值税普通发票。本季度无发生其他增值税应税行为。
填写如下:
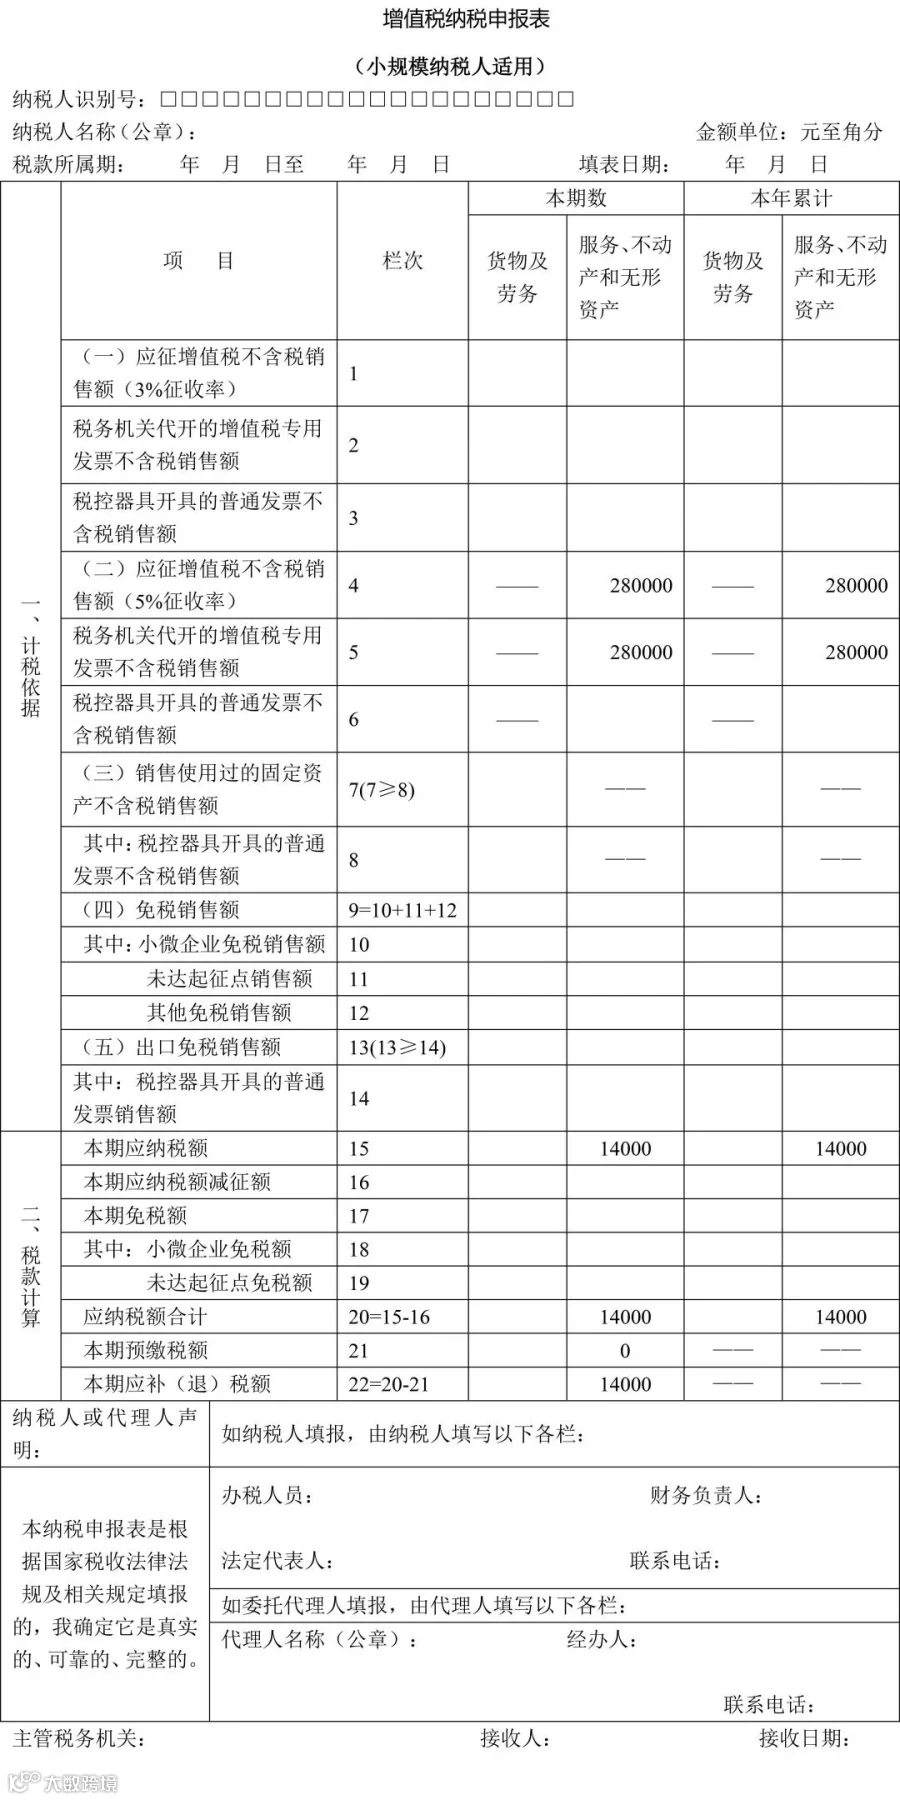
案例3:全部开具增值税专用发票
某公司是小规模纳税人,按季申报,第一季度出租不动产取得不含税销售额共计28万元,全额自开增值税专用发票。本季度无发生其他增值税应税行为。
填写如下:
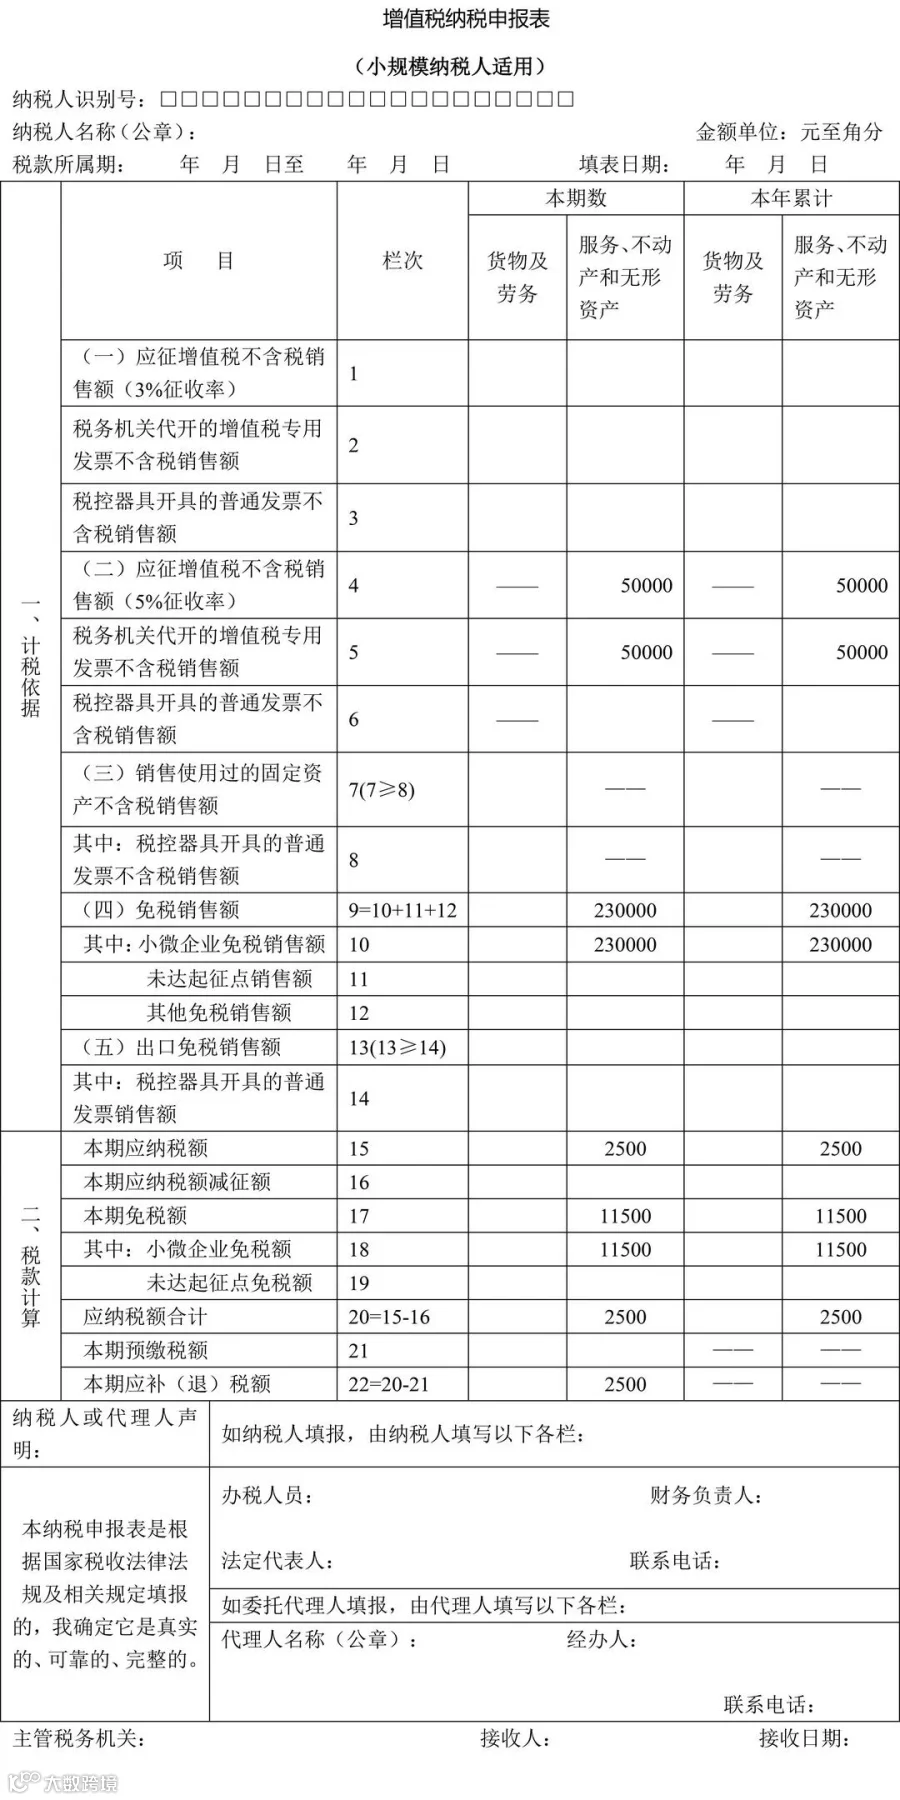
案例4:既有增值税普通发票,又有增值税专用发票
某公司是小规模纳税人,按季申报,第一季度出租不动产取得不含税销售额28万元,其中自开增值税专用发票5万元,开具增值税普通发票23万元。本季度无发生其他增值税应税行为。
填写如下:
说完了小规模纳税人,现在我们说一说一般纳税人是如何填写的?
9个案例教你填写
一般纳税人申报表
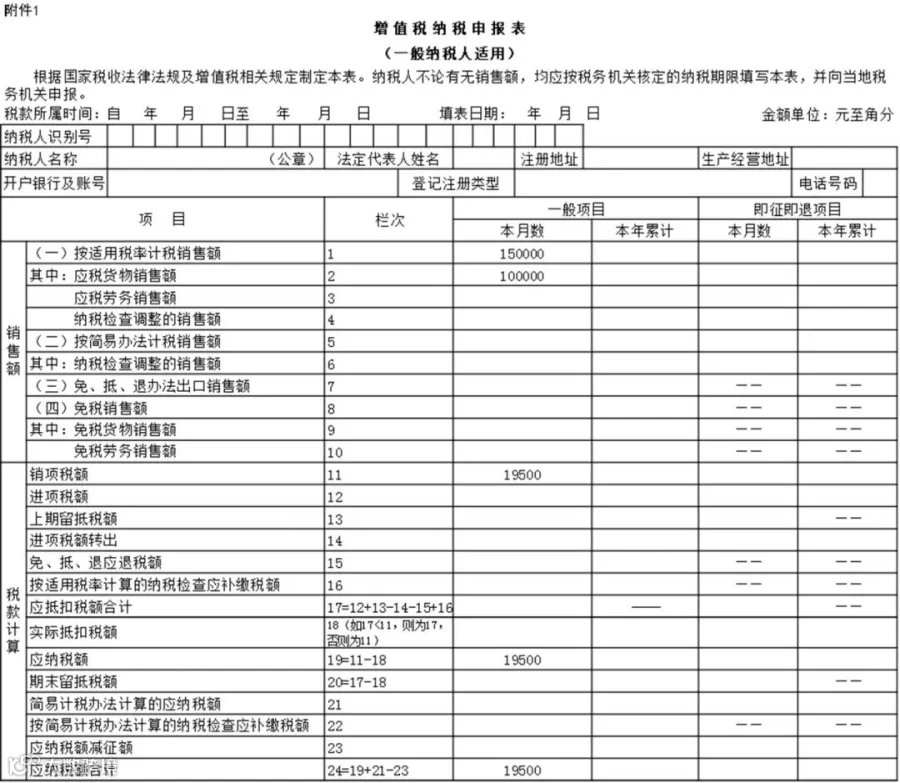
案例1:开具13%税率发票申报表填写案例
1.某企业为增值税一般纳税人,2019年5月销售一批货物,开具一张13%税率的增值税专用发票,金额100000元,税额13000元;发生有形动产经营租赁业务,开具一张13%税率的增值税普通发票,金额50000元,税额6500元。
该企业2019年5月(税款所属期)《附列资料(一)》填报如下所示:

(请点击放大查看图片)
2.该企业2019年5月(税款所属期)《增值税纳税申报表(一般纳税人适用)》(以下称主表)填报如下所示:
案例2:开具9%税率发票申报表填写案例
某企业为增值税一般纳税人,2019年5月提供交通运输服务,开具一张9%税率的增值税专用发票,金额200000元,税额18000元;销售一批货物,开具一张9%税率的增值税普通发票,金额100000元,税额9000元。
该企业2019年5月(税款所属期)《附列资料(一)》填报如下所示:

2.该企业2019年4月(税款所属期)《增值税纳税申报表(一般纳税人适用)》填报如下所示:

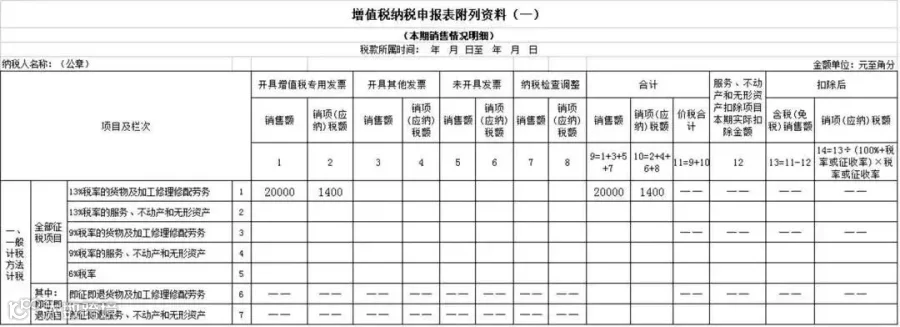
案例3:开具16%税率红字发票申报表填写案例
某企业为增值税一般纳税人2019年6月发生2019年2月销售的货物退货,开具16%税率红字专用发票,金额40000元,税额6400元;销售一批商品,开具13%增值税专用发票,金额60000元,税额7800元。
该企业2019年6月(税款所属期)《附列资料(一)》填报如下所示:
2.该企业2019年6月(税款所属期)《增值税纳税申报表(一般纳税人适用)》填报如下所示:

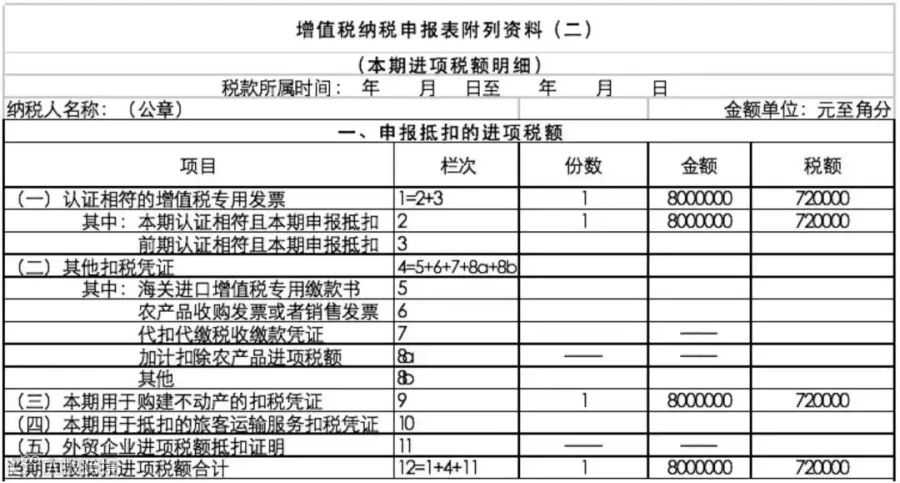
案例04:不动产进项税额抵扣申报表填写案例
某纳税人,2019年6月购进不动产,取得1份增值税专用发票并已认证相符,金额8000000元,税额720000元。
1.该企业2019年6月(税款所属期)《附列资料(二)》填报如下所示:
2.该企业2019年6月(税款所属期)《增值税纳税申报表(一般纳税人适用)》填报如下所示:

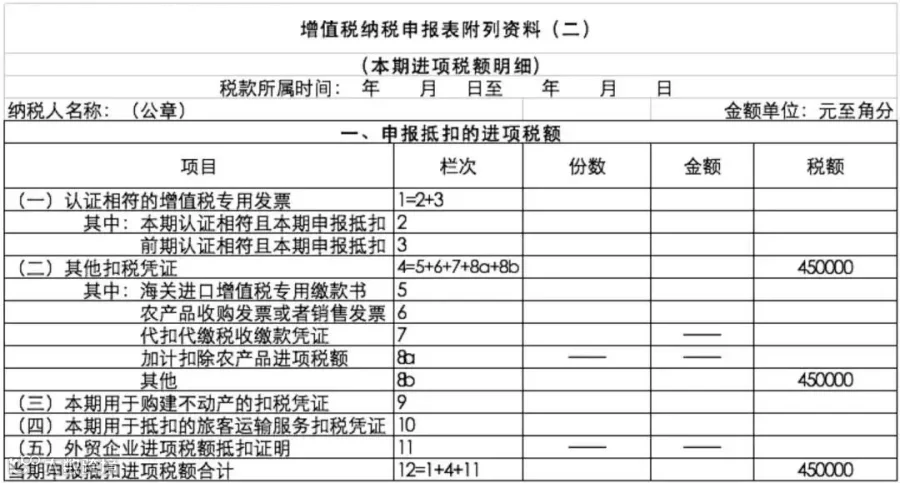
案例5:不动产待抵扣进项税额抵扣申报表填写案例
某企业为增值税一般纳税人,2019年3月税款所属期,《附列资增值税纳税申报表附列资料(五)》(不动产分期抵扣计算表)第6栏“期末待抵扣不动产进项税额”的期末余额为450000元。2019年5月税款所属期,企业决定将未抵扣的税额进行抵扣。
1.该企业2019年5月(税款所属期)《附列资料(二)》填报如下所示:
2.该企业2019年5月(税款所属期)《增值税纳税申报表(一般纳税人适用)》填报如下所示:

案例6:旅客运输服务进项税额抵扣申报表填写案例
某企业为增值税一般纳税人,2019年4月购进按规定允许抵扣的国内旅客运输服务。取得1份增值税专用发票,金额20000元,税额1800元;取得1份增值税电子普通发票,金额8000元,税额720元;取得1张注明旅客身份信息的航空运输电子客票行程单,票价2200元,民航发展基金50元,燃油附加费120元;取得5张注明旅客身份信息的铁路车票,票面金额合计2180元;取得15张注明旅客身份信息的公路、水路等其他客票,票面金额合计5150元。
1.该企业2019年4月(税款所属期)《附列资料(二)》填报如下所示:

2.该企业2019年4月(税款所属期)《增值税纳税申报表(一般纳税人适用)》填报如下所示:

案例7:适用加计抵减政策申报表填写案例
某企业2018年3月20日成立,自2019年1月1日起登记为一般纳税人。在2018年4月至2018年12月小规模期间,仅提供信息技术服务取得销售额400000元,2019年1月至2019年3月一般纳税人期间,提供信息技术服务取得销售额580000元,销售应税货物取得销售额200000元。企业2019年4月,发生销项税额50000元,取得一般计税项目进项税额100000元。
1.该企业2019年4月(税款所属期)《附列资料(四)》填报如下所示:

2.该企业2019年4月(税款所属期)主表填报如下所示:
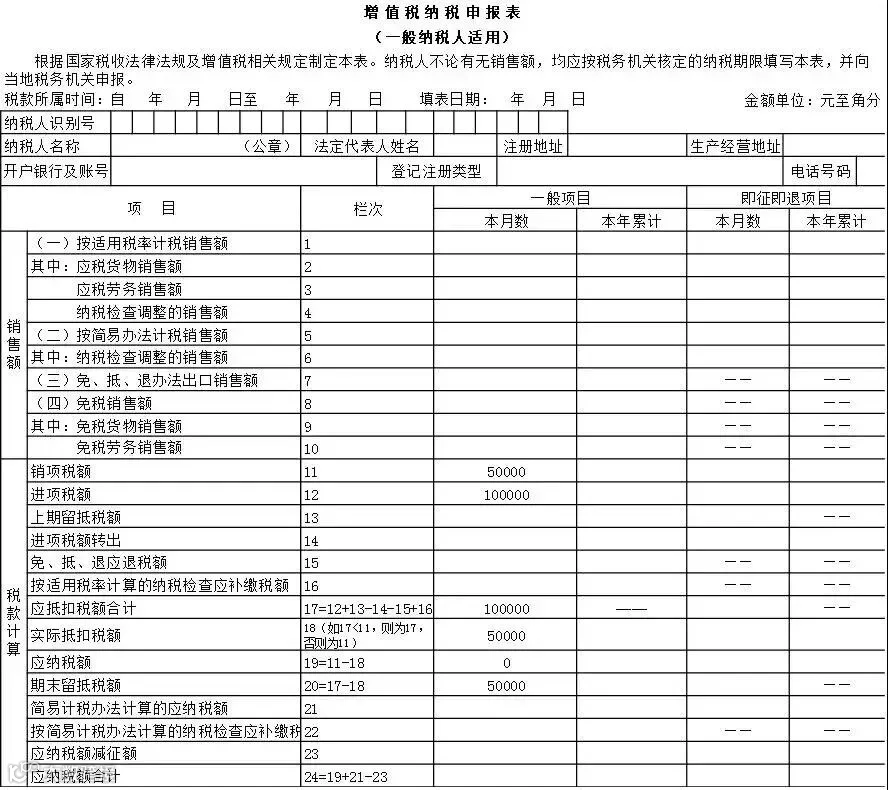
该企业2019年4月销项税额小于进项税额,应纳税额为0元。
案例8:期末留抵税额退税后申报表填写案例
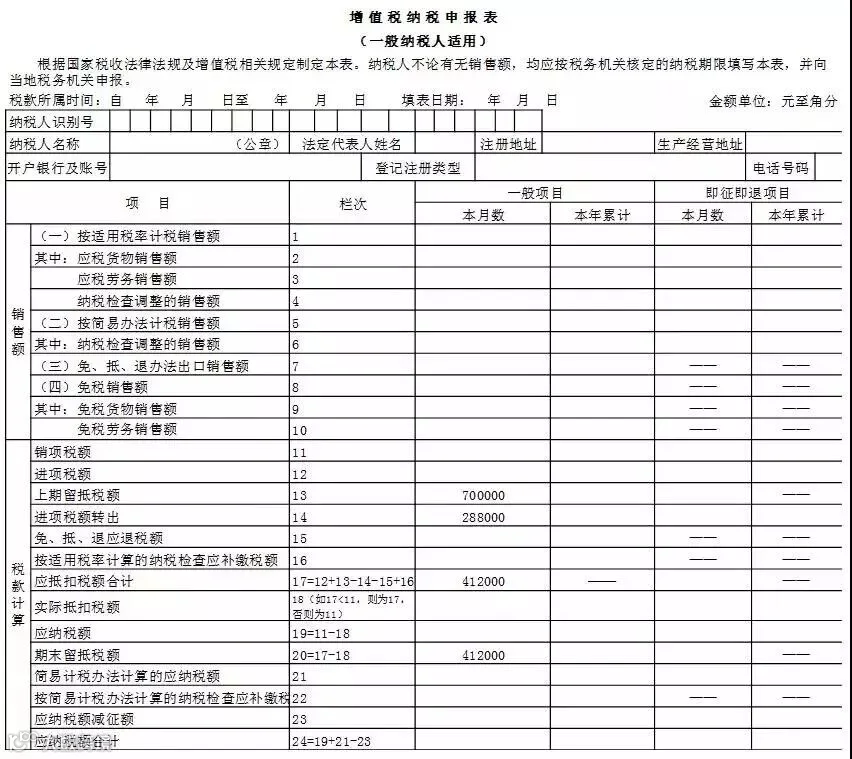
某企业为增值税一般纳税人,2019年3月税款所属期“期末留抵税额”为100000元,2019年4月至2019年9月税款所属期“期末留抵税额”均大于100000元,2019年9月税款所属期“期末留抵税额”为700000元;该企业符合增值税期末留抵税额退税政策,2019年10月向主管税务机关申请退还留抵税额,进项构成比例为80%,主管税务机关于当月批准并退还留抵税额288000元,企业于2019年10月30日取得退还的留抵税额。
1.该企业2019年10月(税款所属期)《附列资料(二)》的填报如下所示:

2.该企业2019年10月(税款所属期)《增值税纳税申报表(一般纳税人适用)》填报如下所示:
案例9:综合申报表填写案例
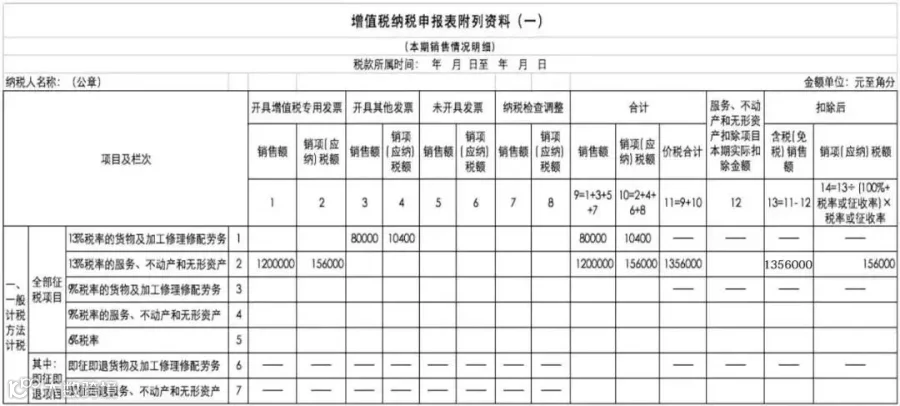
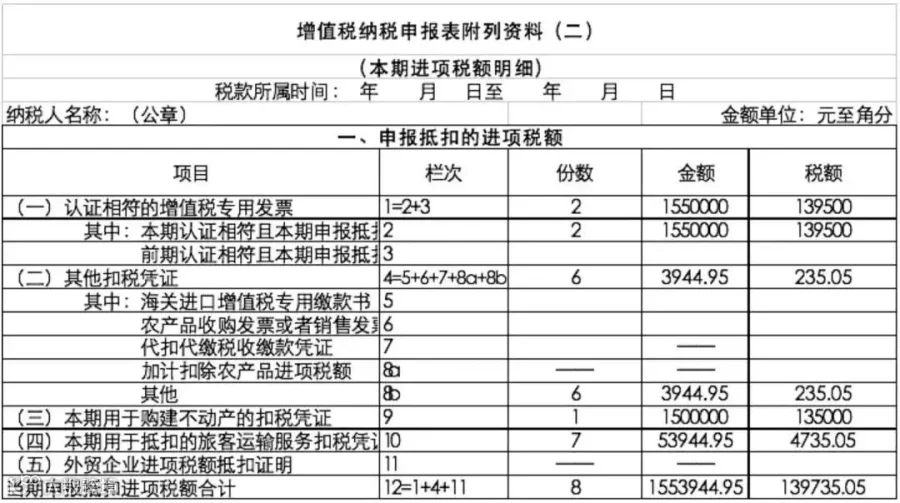
某企业为增值税一般纳税人,2019年4月发生有形动产经营租赁业务,开具4张13%税率的增值税专用发票,金额合计1200000元,税额合计156000元;销售应税货物,开具一张13%税率的增值税普通发票,金额80000元,税额10400元。购进按规定允许抵扣的国内旅客运输服务,取得1份增值税专用发票,金额50000元,税额4500元;取得1张注明旅客身份信息的航空运输电子客票行程单,票价2000元,民航发展基金50元,燃油附加费120元;取得5张注明旅客身份信息的公路、水路等其他客票,票面金额合计2060元。购进一栋不动产,取得1张增值税专用发票,金额1500000元,税额135000元。企业2019年4月符合加计抵减政策,并已通过电子税务局提交《适用加计抵减政策的声明》。
该企业2019年4月(税款所属期)《附列资料(一)》填报如下所示:
2.《增值税纳税申报表附列资料(二)》(本期进项税额明细,以下称《附列资料(二)》)第2行“其中:本期认证相符且本期申报抵扣”:
该企业2019年4月(税款所属期)《附列资料(二)》填报如下所示:
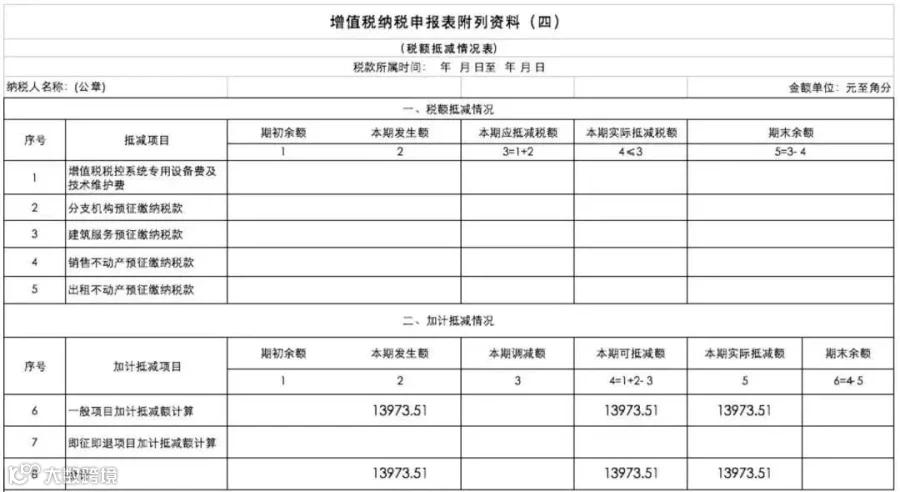
3.该企业2019年4月(税款所属期)《增值税纳税申报表附列资料(四)》(税额抵减情况表)填报如下所示:
4.该企业2019年4月(税款所属期)《增值税纳税申报表(一般纳税人适用)》填报如下所示:

欢迎关注好管家财务
