


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。



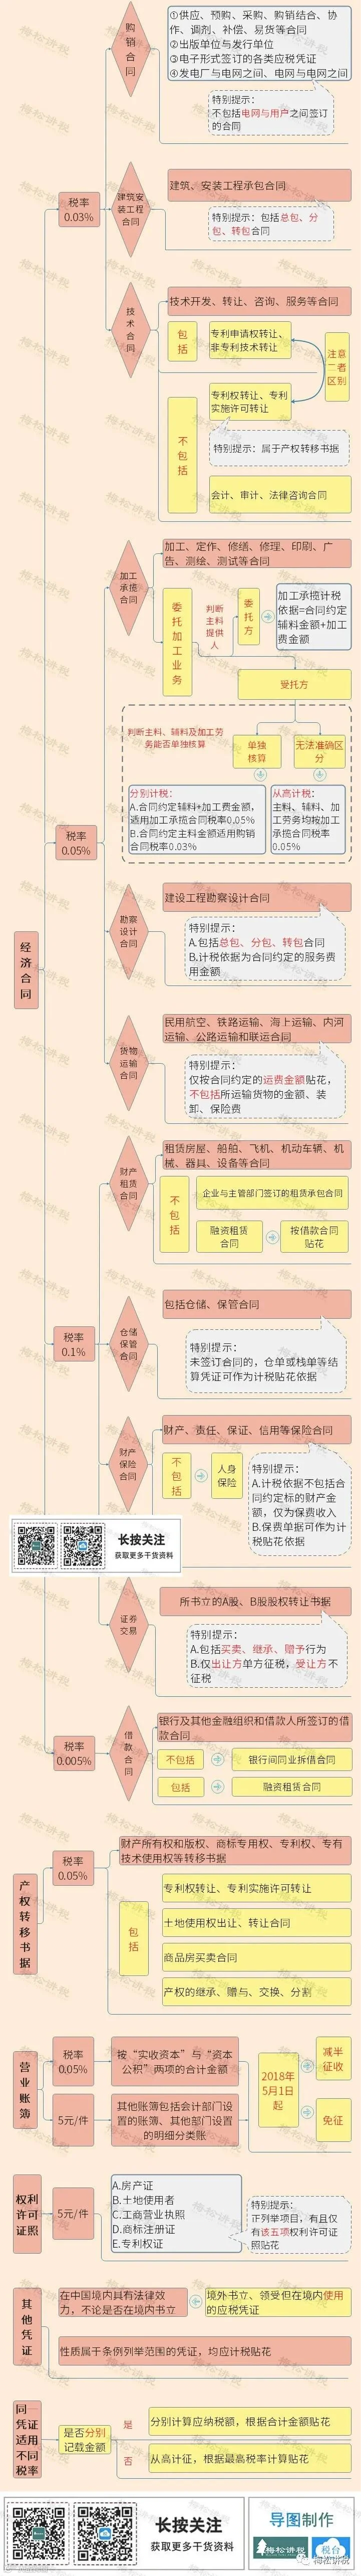
浙江税务:根据《中华人民共和国印花税暂行条例》和《国家税务局关于印花税若干具体问题的解释和规定的通知》([91]国税发155号)规定,在中华人民共和国境内书立、领受条例所列举凭证的单位和个人,都是印花税的纳税义务人。《印花税税目税率表》中列举的“产权转移书据”的征税范围包括财产所有权和版权、商标专用权、专利权、专有技术使用权等转移书据、土地使用权出让合同、土地使用权转让合同、商品房销售合同,其中“财产所有权”转移书据的征税范围是:经政府管理机关登记注册的动产、不动产的所有权转移所立的书据,以及企业股权转让所立的书据。因此,纳税人书立、领受“产权转移书据”列举征税范围内的凭证应当缴纳印花税。


深圳税务:根据《国家税务总局关于资金账簿印花税问题的通知》(国税发〔1994〕25号)第一条的规定,生产经营单位执行“两则”后,其“记载资金的账簿”的印花税计税依据改为“实收资本”与“资本公积”两项的合计金额。合伙企业的出资额不计入“实收资本”和“资本公积”,因此合伙企业出资额不征收资金账簿印花税。


本文转载于财税第一教室,由陕西好管家整理发布!

好管家,欢迎您的关注!