
大数跨境

非公允增资视为股权转让,被税务局征税

非公允增资视为股权转让,被税务局征税 三鼎世纪财税
2023-08-11
2
导读:创业板首次公开发行法律意见书中披露信息显示,员工持股平台按低于公允价值增资,被地方税务局认定视为股权转让,需要缴纳个人所得税


创业板首次公开发行法律意见书中披露信息显示,员工持股平台按低于公允价值增资,被地方税务局认定视为股权转让,需要缴纳个人所得税


重点说明事项


  • 发行人历次股权转让、整体变更、分红、转增股本等过程中股东个人所得税的缴纳情况

  • 2017年股权转让或增资的背景和原因、股权定价依据及公允性、资金来源、价款支付情况
一、重点说明事项


根据发行人的工商登记资料,2003年7月有限公司设立至2017年6月有限公司唯一股东香港天*将所持股权全部转让给境内法人源*雄之前,有限公司股东一直为公司法人且未发生过变更;2017年6月至2017年12月变更为股份公司期间,有限公司股权转让、增资及整体变更相关具体情况如下表所示;股份公司设立后至本补充法律意见签署日,发行人股权未发生变动。

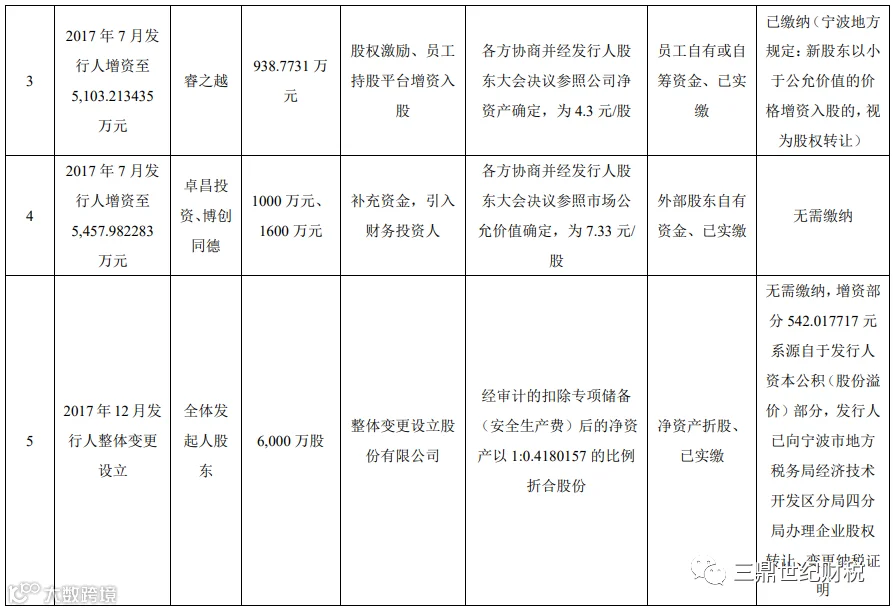
经核查,发行人在有限公司期间,未实施过未分配利润或资本公积转增注册资本的情况,2006年以未分配利润实缴出资及2017年6月现金分红亦因股东为公司法人而不涉及个人所得税缴纳事项。股份公司设立以来,发行人未实施过转增股本事项,2018年发行人现金分红共计500万元,其中自然人股东邱*雄和邱*瑜分别涉及个人所得税4.475万元、4.475万元,已由发行人代扣代缴。

二、核查情况
(一)核查程序 
本所律师履行了如下核查程序: 
(1)查阅发行人工商登记资料、历次验资报告/出资/付款凭证、股权转让协议、增资协议;
(2)查阅发行人股东出具的调查问卷;
(3)查阅发行人2017年股份历次变动涉及的纳税证明;
(4)查阅发行人历次分红及未分配利润实缴出资相关股东决定及股东大会决议文件,分红相关资金凭证及个人所得税代扣代缴凭证。
(二)核查意见 
经核查,发行人律师认为:
(1)发行人历次股权转让、整体变更、分红、转增股本过程中涉及需要股东缴纳的个人所得税已按照当地税务主管部门要求缴纳完毕;
(2)发行人2017年度增资/股权转让的背景原因、定价依据合理,资金不存在来源于发行人提供的情形,除受让方尚未向源*雄支付股权转让款外,投资方均已支付完毕出资款项。

END

来源:星源**首次公开发行A股股票
并在创业板上市的法律意见

【声明】内容源于网络
0
0
三鼎世纪财税
1234
内容 206
粉丝 0
三鼎世纪财税 1234
总阅读527
粉丝0
内容206