投资性房地产的转换与处置2
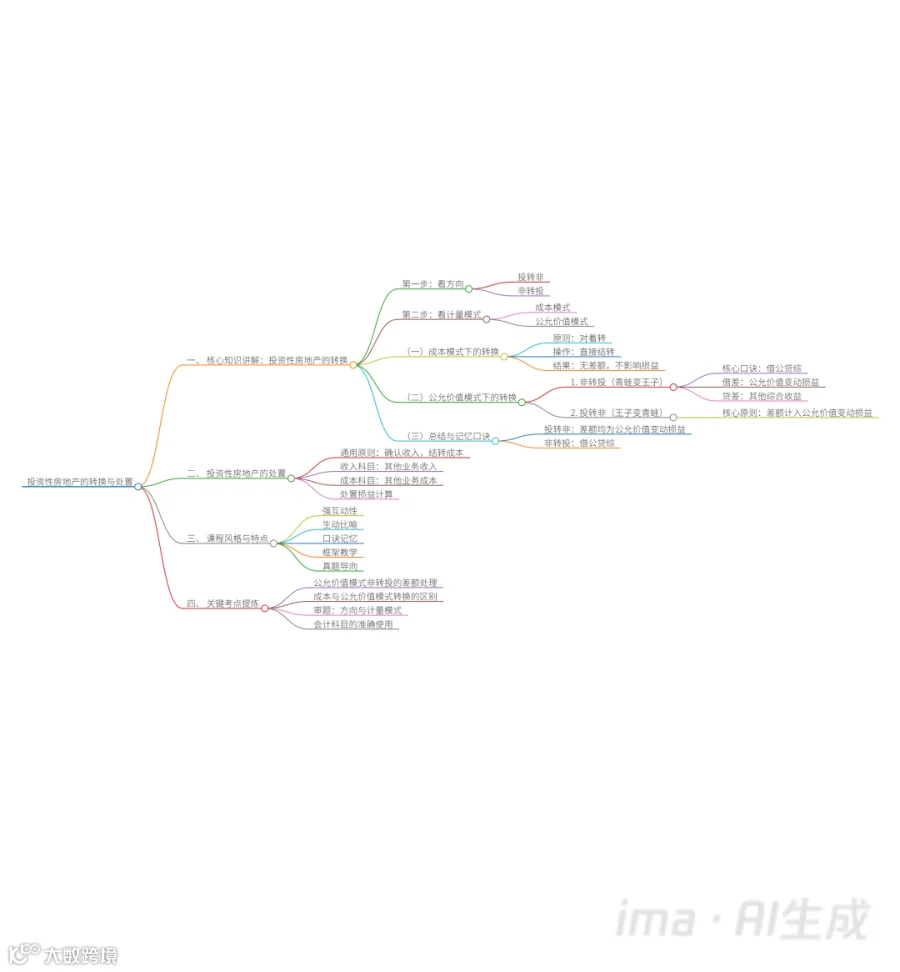
一、 核心知识讲解:投资性房地产的转换
老师强调,处理转换问题必须遵循 “两步走”原则:
第一步:看方向。分清是“投转非”(投资性房地产转为自用)还是“非转投”(自用房地产转为出租)。
第二步:看计量模式。分清是成本模式计量还是公允价值模式计量。
(一)成本模式下的转换
原则:“对着转”或“一一对转”。
操作:将原科目的账面价值(原值、累计折旧/摊销、减值准备)直接对应结转到新科目。不产生任何差额,不影响当期损益。
举例:固定资产(原值1000,折旧200,减值100,账面700)转为成本模式的投资性房地产,分录直接按700对转。
(二)公允价值模式下的转换(考试重点&难点)
老师用 “青蛙与王子” 的比喻帮助记忆:
“投”(投资性房地产)比作王子(数量少,价值高)。
“非”(固定资产、存货等)比作青蛙/臭屌丝(常见)。
转换方向:
“投转非” = 王子变青蛙。
“非转投” = 青蛙变王子。
1. “非转投”(青蛙变王子)
核心口诀:“借公贷综”。
“借公”:如果转换日公允价值 小于 原账面价值,产生借方差额,计入 “公允价值变动损益”(真亏,影响当期损益)。
“贷综”:如果转换日公允价值 大于 原账面价值,产生贷方差额,计入 “其他综合收益”(假赚,不影响当期损益,计入所有者权益)。
原理:防止企业通过转换操纵利润。升值(贷差)是“假赚”,不能算作当期利润;贬值(借差)是“真亏”,需要当期确认。
会计分录框架:
借:投资性房地产——成本 (转换日的公允价值)
贷:固定资产/无形资产/开发产品等 (原账面价值)
借或贷:公允价值变动损益 或 其他综合收益 (差额)
2. “投转非”(王子变青蛙)
核心原则:借贷差额都是“公允价值变动损益”。
原理:因为投资性房地产本身就以公允价值计量,其变动已通过“公允价值变动损益”反映。转换为自用时,时间间隔短,差额继续计入当期损益是合理的。
会计分录框架:
借:固定资产/无形资产等 (转换日的公允价值)
贷:投资性房地产——成本 投资性房地产——公允价值变动 (或借方)
借或贷:公允价值变动损益 (差额)
(三)总结与记忆口诀
老师将上述规则编成两句口诀歌,帮助记忆:
“投转非时,王子变青蛙,借差贷差都是他(公允价值变动损益)。
非转投时,青蛙变王子,借公贷综不同在于此。”
(四)真题演练与讲解
文档中穿插了多个历年真题(如2017、2020、2021、2022、2024年考题)的讲解,老师带领学员运用“两步走”和口诀快速解题,强调审题(看清方向和计量模式)的重要性。
二、 投资性房地产的处置
通用原则:无论成本模式还是公允价值模式,处置时都遵循 “确认收入,结转成本” 的思路。
收入科目:其他业务收入。
成本科目:其他业务成本。
简要提及:处置损益 = 处置收入 - 账面价值 - 相关税费。课程在此处开始进入处置部分的讲解。
课程风格与特点
强互动性:频繁要求学员“扣1/扣6”等确认理解,营造直播课堂氛围。
生动比喻:使用“青蛙变王子”、“臭屌丝”、“假赚真亏”等生活化比喻解释复杂准则。
口诀记忆:创造“借公贷综”、“无故生商誉长投矿使用”(资产减值不得转回)等口诀简化记忆。
框架教学:强调先建立“看方向→看计量”的分析框架,再填充细节。
真题导向:边讲边练,紧密结合考试真题,强调应试技巧。
关键考点提炼
公允价值模式下的“非转投”:差额处理(借公贷综)是绝对重点。
成本模式与公允价值模式转换的区别:成本模式无差额,公允价值模式有差额且处理方式不同。
审题:必须准确判断“转换方向”和“计量模式”,一步错步步错。
会计科目:准确使用“投资性房地产——成本”、“其他综合收益”、“公允价值变动损益”、“开发产品”(房地产企业的存货)等科目。