


好管家财务:免费代理注册公司,专业记账报税,业务热线:18082232142. 好管家培训:财务人员考前培训,岗前实操,业务热线:17719678755。 好管家筹划:财务梳理、账务审计、财税筹划,面向全国业界服务。业务热线:13772623239。
一
什么情况下可以开具红字增值税专用发票?
增值税一般纳税人(包括自开专用发票的小规模纳税人)开具增值税专用发票后,发生销货退回、开票有误、应税服务中止等情形但不符合发票作废条件,或者因销货部分退回及发生销售折让,可以开具红字增值税专用发票。
同时具有下列情形的,不符合发票作废条件:
(一)收回全部发票联次时间未超过开票当月;
(二)开票方未抄税并且未记账;
(三)购买方取得的专用发票,未通过选择确认平台确认且未认证,或认证结果为“纳税人识别号认证不符”、“专用发票代码、号码认证不符”。(包括收到退回的发票联、抵扣联时间未超过销售方开票当月;销售方未抄税并且未记账;购买方未认证或者认证结果为“纳税人识别号认证不符”、“专用发票代码、号码认证不符”。)
二
开具红字专用发票的规定是什么?
(一)填开《开具红字增值税专用发票信息表》
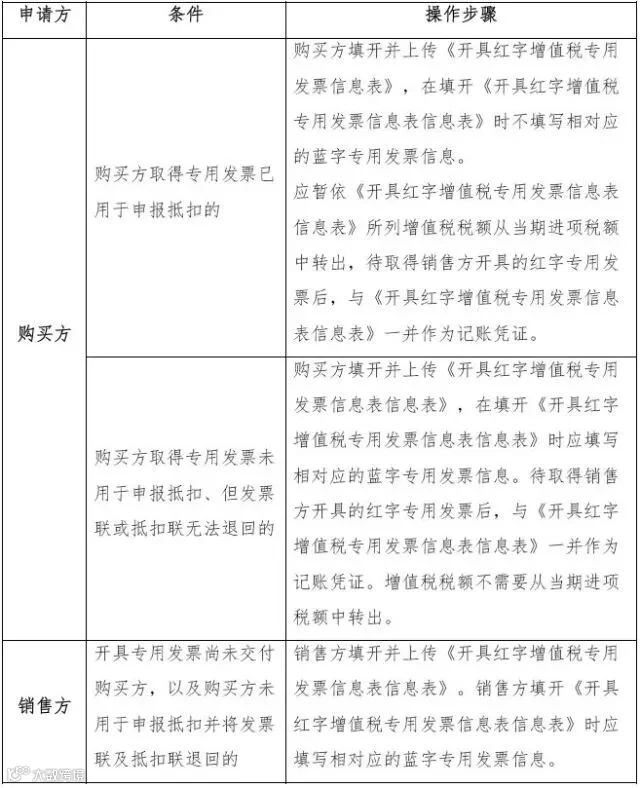
(二)同步信息
主管税务机关通过网络接收纳税人上传的《开具红字增值税专用发票信息表》,系统自动校验通过后,生成带有“红字发票信息表编号”的《开具红字增值税专用发票信息表》,并将信息同步至纳税人端系统中。
(三)开具红字增值税专用发票
销售方凭税务机关系统校验通过的《开具红字增值税专用发票信息表》开具红字专用发票,在新系统中以销项负数开具。红字专用发票应与《开具红字增值税专用发票信息表》一一对应。
(四)系统校验
纳税人也可凭《开具红字增值税专用发票信息表信息表》电子信息或纸质资料到税务机关对《开具红字增值税专用发票信息表信息表》内容进行系统校验。
三
小规模纳税人代开专用发票如何申请红字?
税务机关为小规模纳税人代开专用发票,需要开具红字专用发票的,按照一般纳税人开具红字专用发票的方法处理。

销售方取得红字增值税专用发票信息表编号后在江苏国税电子税务局中填写代开增值税发票缴纳税款申报单(红冲),按照代开专用发票资料去税务局办理红冲手续。
四
开具红字增值税普通发票以及红字机动车销售统一发票有何规定?
纳税人需要开具红字增值税普通发票的,可以在所对应的蓝字发票金额范围内开具多份红字发票。红字机动车销售统一发票需与原蓝字机动车销售统一发票一一对应。
注:红字增值税普通发票以及红字机动车销售统一发票不需要像增值税专用发票填开《开具红字增值税专用发票信息表信息表》,直接在系统中开具红字发票即可。
实操答疑
1、纳税人自办理税务登记至认定或登记为一般纳税人期间,未取得生产经营收入,未按照销售额和征收率简易计算应纳税额申报缴纳增值税的,其在此期间取得的增值税扣税凭证,可以在认定或登记为一般纳税人后抵扣进项税额,但是现在无法办理认证需要开具红字专用发票应如何处理?
购买方纳税人取得的增值税专用发票,按照《国家税务总局关于红字增值税发票开具有关问题的公告》(国家税务总局公告2016年第47号)规定的程序填开《开具红字增值税专用发票信息表》,对应蓝字专用发票抵扣增值税销项税额情况中选择“未抵扣”,由销售方纳税人开具红字增值税专用发票后重新开具蓝字增值税专用发票。
2、去年开的增值税专用发票,今年要开红字发票,税控系统数据库中没有去年的发票信息,如何开具红字发票?
在税控系统中,输入信息表编号后,如果数据库中无对应蓝字发票,可以进入负数发票填开界面,手动填写发票各项信息。
3、在税控系统中填开信息表时,什么情况下需要输入蓝字发票的代码与号码?
当购买方填开红字信息表并选择未抵扣,或销货方填写红字申请单时需要输入蓝字发票代码与号码;当购买方填开红字申请单但选择已抵扣时则无需输入蓝字发票代码与号码。
4、一张增值税专用发票可以对应多张红字信息表吗?
可以,一份蓝字专用发票可以分多次进行红冲,但在开具《信息表》时,系统将自动校验对应同一份蓝字专用发票的多份《信息表》的合计金额、税额是否大于该份蓝字专用发票的金额、税额,若大于则不允许开具。
5、购买方取得专用发票已用于申报抵扣的申请信息表以后如何申报?
应暂依《开具红字增值税专用发票信息表信息表》所列增值税税额从当期进项税额中转出,在增值税纳税申报表附表二第20行“红字专用发票信息表注明的进项税额”栏次填写。
文件依据
1、《国家税务总局关于修订<增值税专用发票使用规定>的通知》(国税发〔2006〕156号)
2、《国家税务总局关于纳税人认定或登记为一般纳税人前进项税额抵扣问题的公告》(国家税务总局公告2015年第59号)
3、《国家税务总局关于红字增值税发票开具有关问题的公告》(国家税务总局公告2016年第47号)
关注好管家:
来源:江苏税务