


近日小编在查看后台留言时发现,很多小伙伴对于“善意取得虚开发票”这一概念中提到的“善意取得”并不是很理解,因此,今天小编就通过一起稽查案例,为大家来讲讲财务搞不清发票的“善意取得”这有多麻烦?
案例分享
稽查案例:某金属材料有限公司的业务经理盛某某来和嘉兴某纺织品公司林某某面谈价格后约定口头采购合同涉及的增值税专用发票由盛某某通过快递邮寄到嘉兴某纺织品公司。货款于2015年9月30日全额直接汇到芜湖某金属材料有限公司公司账户。林某某称铜带是做钮扣用的原材料,经加工后直接销售给客户的。双方做了这一笔生意后,后来一直没有发生过买卖业务,也从来没有联系过。

所谓“善意取得”,就是指付款方不知道其从销售方或提供服务方取得的增值税专用发票是虚开来的。
看到这里,有的人会问,稽查判定善意取得虚开增值税专用发票的证据链是什么?如何判定业务链的真实性?
那么,有没有什么办法,帮助财务人一次解惑,解决这个难题呢?
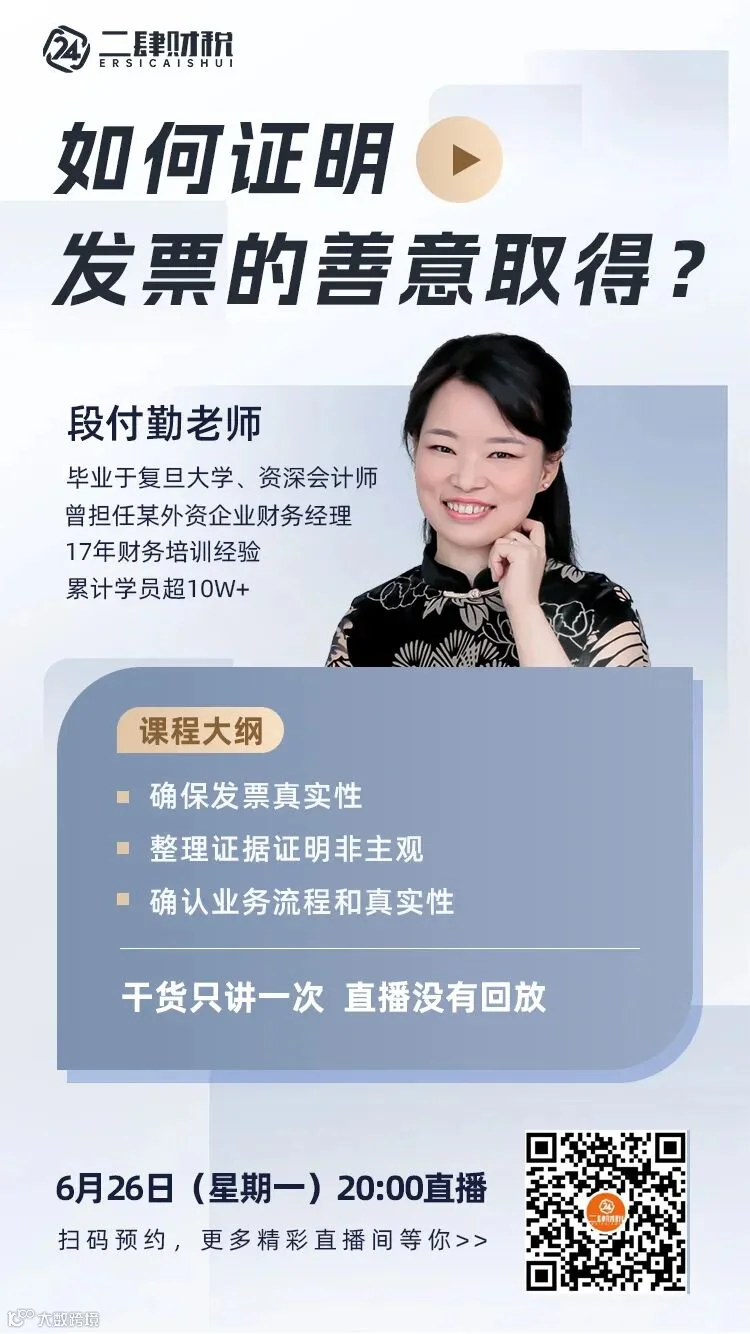
当然,小编给大家推荐段老师专题直播《如何证明发票的善意取得》
税务专家将为你解惑难题:确保发票真实性、整理证明非主观、确认业务流程与真实性等财税知识。本次直播实操性非常强,学完即可用于工作!
建议马上扫码预约直播
直播课后你将收获?

《如何证明发票的善意取得》
原价299元
限时特惠0元
【扫码添加,0元学习】


讲师介绍
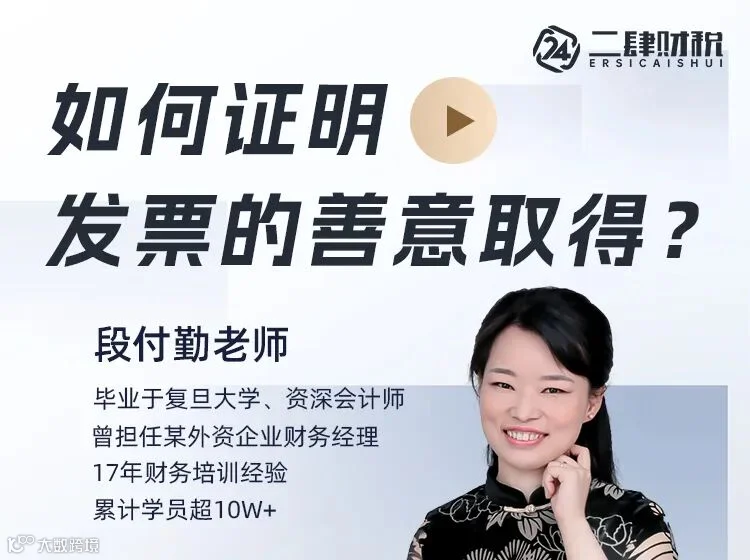
《如何证明发票的善意取得》
限时特惠0元
【扫码添加,0元学习】


学习永远是最快的提升方式!