好管家财务:专业于工商代理,记账报税;财务人员考前培训,岗前实操;财务审计、财务尽调、财务顾问,财务外包、税收筹划,财务体系搭建、财务风险评估、财务制度设计;财务咨询落地项目,可使企业利润提升30%,面向全国业界服务,业务热线:13772623239、18082232142
个人所得税改革后,个税的计算方式有了很大的变化,综合所得也引入了预扣预缴的概念。面对种类繁多的个税项目和眼花缭乱的税率,你是否也经常在“翻书“和“百度“中来回切换。今天给大家整理了相关个税税率表,希望能帮助你节约一些时间。
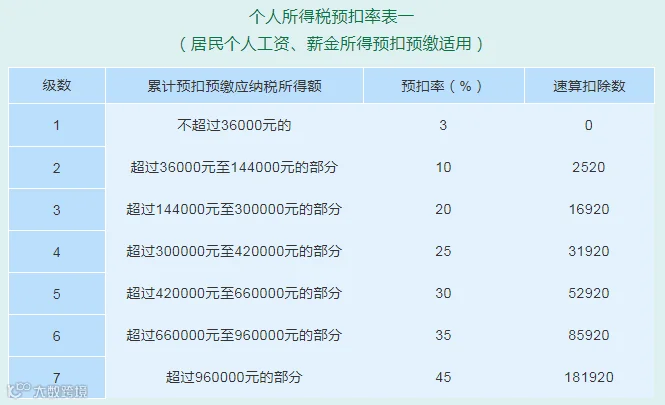
扣缴义务人向居民个人支付工资、薪金所得时,按照累计预扣法计算预扣税款,并按月办理扣缴申报。根据计算得到累计预扣预缴应纳税所得额,按照对应的预扣率,计算累计应预扣预缴税额,再减除累计减免税额和累计已预扣预缴税额,其余额为本期应预扣预缴税额。
扣缴义务人向居民个人支付劳务报酬所得、稿酬所得、特许权使用费所得时,应当按照以下方法按次或者按月预扣预缴税款:
劳务报酬所得、稿酬所得、特许权使用费所得以每次收入减除费用后的余额为收入额。其中,稿酬所得的收入额减按百分之七十计算。
每次收入不超过四千元的,减除费用按八百元计算;每次收入四千元以上的,减除费用按收入的百分之二十计算。
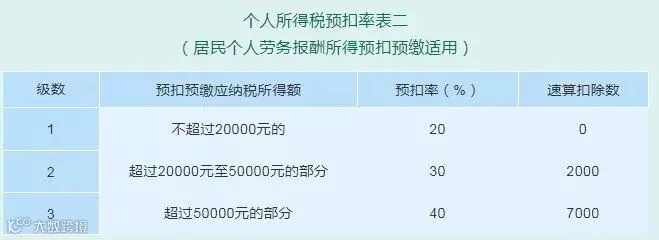
劳务报酬所得、稿酬所得、特许权使用费所得,以每次收入额为预扣预缴应纳税所得额,计算应预扣预缴税额。劳务报酬所得适用个人所得税预扣率表二(见下表),稿酬所得、特许权使用费所得适用百分之二十的比例预扣率。
扣缴义务人向非居民个人支付工资、薪金所得,劳务报酬所得,稿酬所得和特许权使用费所得时,应当按照以下方法按月或者按次代扣代缴税款:
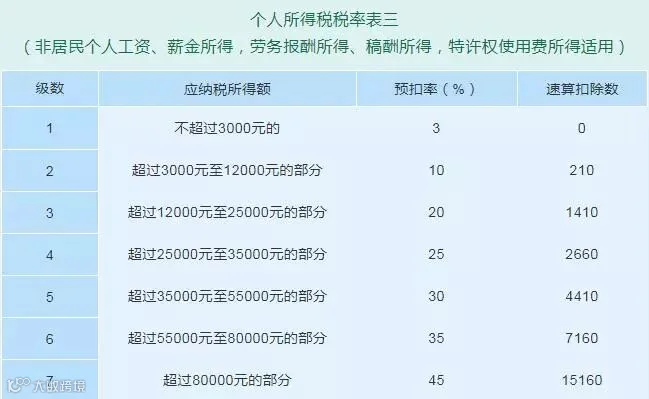
非居民个人的工资、薪金所得,以每月收入额减除费用五千元后的余额为应纳税所得额;劳务报酬所得、稿酬所得、特许权使用费所得,以每次收入额为应纳税所得额,适用个人所得税税率表三(见下表)计算应纳税额。劳务报酬所得、稿酬所得、特许权使用费所得以收入减除百分之二十的费用后的余额为收入额。其中,稿酬所得的收入额减按百分之七十计算。
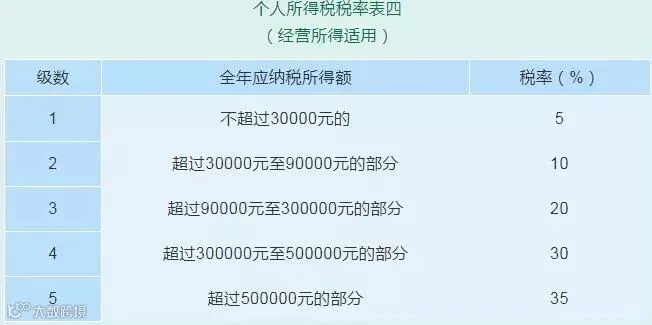
经营所得,以每一纳税年度的收入总额减除成本、费用以及损失后为余额,为应纳税所得额。
2.国家税务总局关于发布《个人所得税扣缴申报管理办法(试行)》的公告(国家税务总局公告2018年第61号)
来源:上海·长宁税务;由会计实操整理发布,转载请注明以上信息,侵权立删
好管家,欢迎您的关注!