


好管家财务:专业于工商代理,记账报税;财务人员考前培训,岗前实操;财务审计、财务尽调、财务顾问,财务外包、税收筹划,财务体系搭建、财务风险评估、财务制度设计;财务咨询落地项目,可使企业利润提升30%,面向全国业界服务,业务热线:13772623239、18082232142。




小规模纳税人比对规则

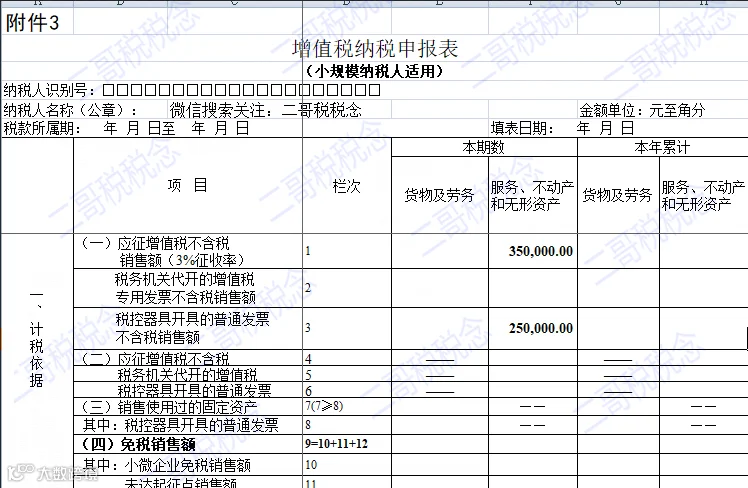
1. 小规模纳税人012019002征税销售额(3%)表表比对

比对要点:《增值税纳税申报表(小规模纳税人适用)》第1栏(货物及劳务列+服务、不动产和无形资产)本期数≥第2栏+第3栏(货物及劳务列+服务、不动产和无形资产)本期数。

2. 小规模纳税人012019003征税销售额(5%)表表比对

比对要点:《增值税纳税申报表(小规模纳税人适用)》第4栏(货物及劳务列+服务、不动产和无形资产)本期数≥第5栏+第6栏(货物及劳务列+服务、不动产和无形资产)本期数。

3. 小规模纳税人012019004免税销售额表表比对

比对要点:《增值税纳税申报表(小规模纳税人适用)》第9栏(货物及劳务列+服务、不动产和无形资产)本期数=10栏+11栏+12栏(货物及劳务列+服务、不动产和无形资产)本期数。

4. 小规模纳税人012022001增值税专用发票销售额比对

比对要点:税控抄报专用发票含税金额合计+税务机关代开专用发票含税金额合计≤《增值税纳税申报表(小规模纳税人适用)》第2行(货物及劳务列+服务、不动产和无形资产)本期数×1.03+第5行服务、不动产和无形资产本期数×1.05

5. 小规模纳税人012022002增值税普通发票销售额比对

比对要点:税控抄报增值税普通发票含税金额合计+税控抄报增值税通用机打发票含税金额合计+税务机关代开普通发票含税金额合计≤《增值税纳税申报表(小规模纳税人适用)》第3行(货物及劳务列+服务、不动产和无形资产)本期数×1.03+第6行服务、不动产和无形资产本期数×1.05+第8行货物及劳务列本期数×1.03+第12行(货物及劳务列+服务、不动产和无形资产)本期数+第14行(货物及劳务列+服务、不动产和无形资产)本期数。

6. 小规模纳税人012022003差额征税纳税人专用发票、普通发票比对

比对要点:"《增值税纳税申报表(小规模纳税人适用)附列资料》第6栏或者第14栏不为0的,税控抄报专用发票含税金额合计+税务机关代开专用发票含税金额合计+税控抄报增值税普通发票含税金额合计+税控抄报增值税通用机打发票含税金额合计+税务机关代开普通发票含税金额合计≤《增值税纳税申报表(小规模纳税人适用)》第2行(货物及劳务列+服务、不动产和无形资产)本期数×1.03+第5行服务、不动产和无形资产本期数×1.05+《增值税纳税申报表(小规模纳税人适用)》第3行(货物及劳务列+服务、不动产和无形资产)本期数×1.03+第6行服务、不动产和无形资产本期数×1.05+第8行货物及劳务列本期数×1.03+第12行(货物及劳务列+服务、不动产和无形资产)本期数+第14行(货物及劳务列+服务、不动产和无形资产)本期数+《增值税纳税申报表(小规模纳税人适用)附列资料》第6栏+第14栏"

7. 小规模纳税人012029004应纳税额减征额比对

比对要点:《增值税纳税申报表(小规模纳税人适用)》第18行本期应纳税额减征额(货物及劳务列+服务、不动产和无形资产)本期数≤购置增值税税控系统专用设备抵减增值税(各省局可以自行设定参数(小规模纳税人应纳税额减征额比对参数))+已使用固定资产减征增值税(第8行货物及劳务列本期数×1%)

8. 小规模纳税人012029005预缴税额比对

比对要点:《增值税纳税申报表(小规模纳税人适用)》第23行本期预缴税额(货物及劳务列+服务、不动产和无形资产)本期数≤税务机关本期代开增值税专用发票和普通发票预缴税款合计+申报当期(与小规模纳税申报表主表同属期)《增值税预缴税款表》第4列“预征税额”合计数。

9. 小规模纳税人012039001小规模纳税人表税比对

比对要点:《增值税纳税申报表(小规模纳税人适用)》的第24栏“本期应补(退)税额”与对应入库税款比对。

本文转载于:财税第一教室
本文来源于网络,由好管家财务整理发布!
好管家,欢迎您的关注!