今天我给大家挑选了几个学员问的税务问题,看看你有没有用的上呢?
老师,我们公司2020年5月份购进一栋办公楼,取得增值税专票2000万元,税额100万元,进项税额已经按规定申报抵扣,2022年5月,该办公楼改用于职工宿舍,当期账上净值1800万,那我进项税额转出多少元呢?能教一下吗?另外是在6月转出吗?急求!!
不动产净值率=1800/2000*100%=90%,盖办公楼应转出进项税额=100*90%=90万元
另外是在改变的当月,即5月做进项税额,不是在次月做进项税额转出哦!
根据《国家税务总局关于深化增值税改革有关事项的公告》(国家税务总局公告2019年第14号)第六条规定:
......................已抵扣进项税额的不动产,发生非正常损失,或者改变用途,专用于简易计税方法计税项目、免征增值税项目、集体福利或者个人消费的,按照下列公式计算不得抵扣的进项税额,并从当期进项税额中扣减:
不动产净值率=(不动产净值÷不动产原值)×100%
我们分支机构当期已经预缴税款,在总机构当期应纳税额抵减不完的,可以急转下期继续抵扣吗?
总机构当期应补税额=总机构当期汇总销项-汇总进项-分支机构当期已缴纳税额。
每年的第一个纳税申报期结束后,对上一年度总分机构汇总纳税情况进行清算。总机构和分支机构年度清算应交增值税,按照各自销售收入占比和总机构汇总的上一年度应交增值税税额计算。分支机构预缴的增值税超过其年度清算应交增值税的,通过暂停以后纳税申报期预缴增值税的方式予以解决。分支机构预缴的增值税小于其年度清算应交增值税的,差额部分在以后纳税申报期由分支机构在预缴增值税时一并就地补缴人库。
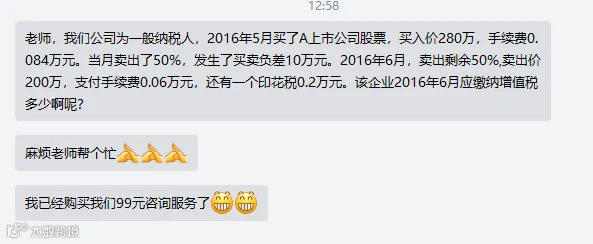
这个问题是比较少见的,今天世杰也分享给有需要的人!
上述的问题是金融商品转让。按照卖出价减去买入价的余额为销售额。转让金融商品出现的正负差,按照盈亏相抵后的余额为销售额。所以该企业的2016年6月应该缴纳增值税:
200-280*50%-10=50 50/(1+6%)*6%=2.83万元。





 二肆财税学苑