


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
近日,小编收到留言:小规模开3%发票,申报能否享受免税?税务局最新答复:可以。

具体怎么回事呢?我们一起来看看~
1
突发,开3%按3%交税
税务局通知:不行!
从4月1日起,小规模纳税人适用3%征收率,免征增值税。

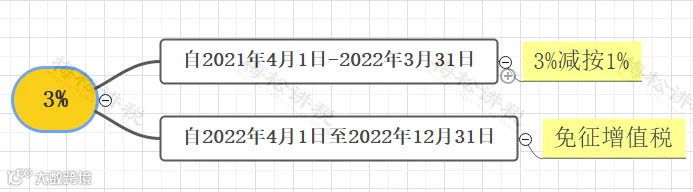
根据最新征管政策,小规模适用3%征收率享受免增值税,应该开具免税的增值税普票,在开票时,税率栏次选择“免税”。
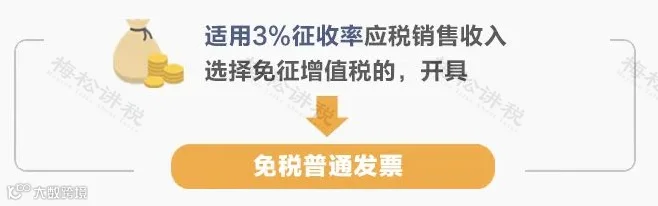
但是,总有一些客户非要索取3%的发票,对于这种情况应该如何申报纳税呢?
一、开具3%的专用发票,如何申报


小规模纳税人可以放弃免税,开具3%的专票。那开具3%专票如何缴税呢?其实这个很早之前就给出过明确回复。


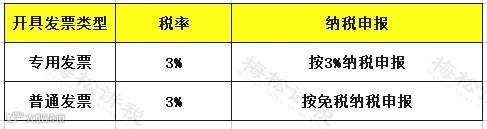
也就是说,小规模如果开具3%的专票,需要按照3%申报纳税,这个不存在争议。
其实这个也很好理解,购买方按3%进行抵扣,如果你再按免税处理,这不相当于国家倒贴钱了,肯定不合理。
二、开具3%的普通发票,如何申报?
对于一些客户,非要3%普票,怎么办?
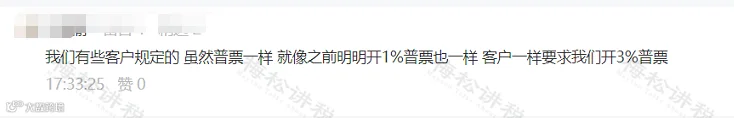
根据税务局最新答复:若开具3%普票,可在申报时直接将该3%征收率的发票的销售额填报在免税栏次。

总结:
2
小规模,申报方式又变了
即日起,纳税申报就按这个来!
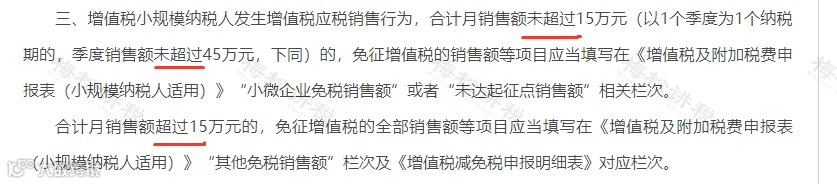
小规模纳税人申报方式又变了!具体申报讲解分为以下5个部分:
1、季销售额未超过45万且未开具专票
例:A公司为按季申报的小规模纳税人,2022年4月-6月销售货物35万元,开具免税的普通发票。
分析:免税销售额=350000元;免税额=350000×3%=10500元
主表主要栏次如下:

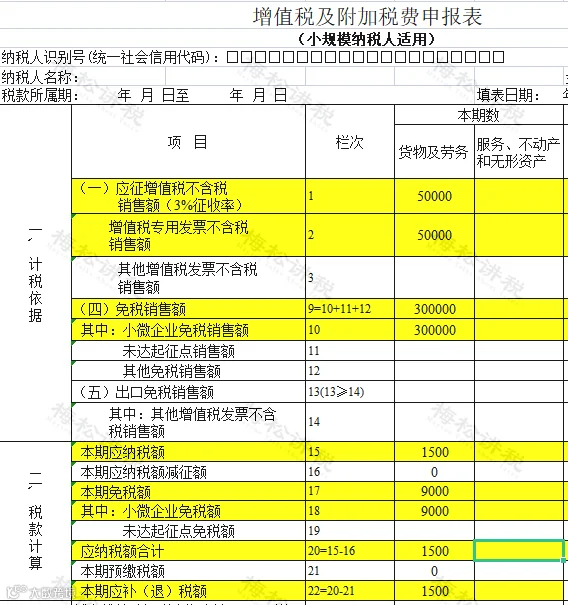
2、季销售额未超过45万但开具了专票
例:A公司为按季申报的小规模纳税人,2022年4月-6月销售货物情况如下:开具免税普票销售额:300000元,开具3%专用发票销售额(不含税):50000元。
分析:普票销售额=300000元;专票销售额(不含税)=50000元;税额=50000×3%=1500元。
主表主要栏次如下:
3、扣除不动产销售额未超过45万
例:A公司为按季申报的小规模纳税人,2022年4月份销售服务20万元,5月销售服务5万元,同时销售不动产50万元,6月份因特殊原因未销售货物,相关业务均未开具专用发票。
主表主要栏次如下:

扣除不动产销售额未超过45万元,可以避免多填一张减免税明细表。
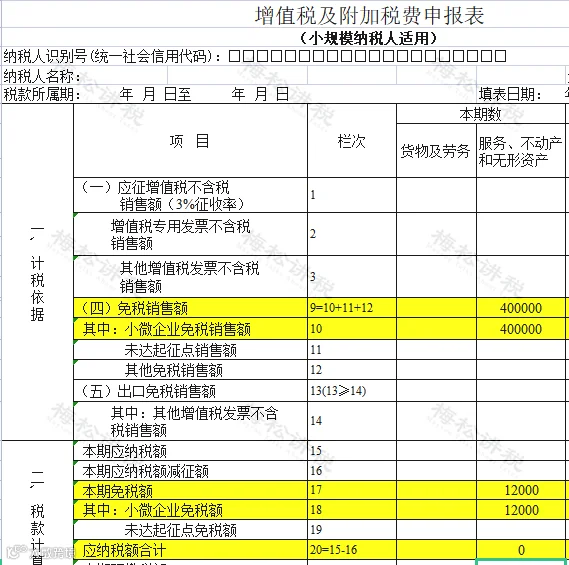
4、差额扣除后销售额未超过45万
例:A公司为按季申报的小规模纳税人,2022年4月-6月提供建筑服务550000元,开具免税普通发票,季度支付可扣除的分包款150000元。
主表主要栏次如下:
5、季销售额超过45万
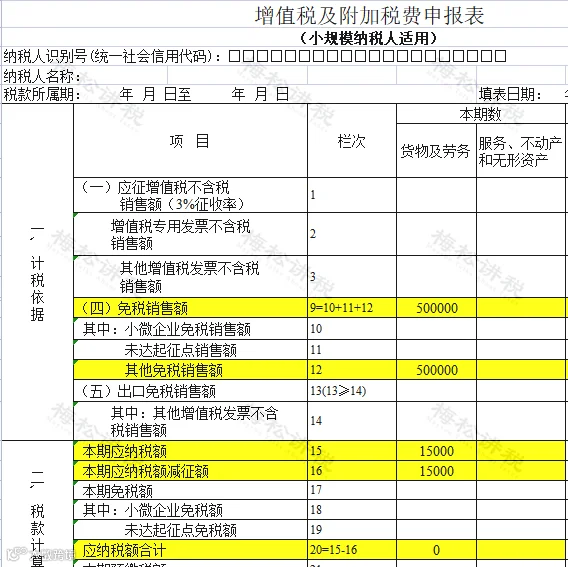
例:A公司为按季申报的小规模纳税人,2022年4月-6月销售货物50万元,开具免税的普通发票。
合计月销售额超过15万元的,免征增值税的全部销售额等项目应当填写在《增值税及附加税费申报表(小规模纳税人适用)》“其他免税销售额”栏次及《增值税减免税申报明细表》对应栏次。
减免税申报明细表:
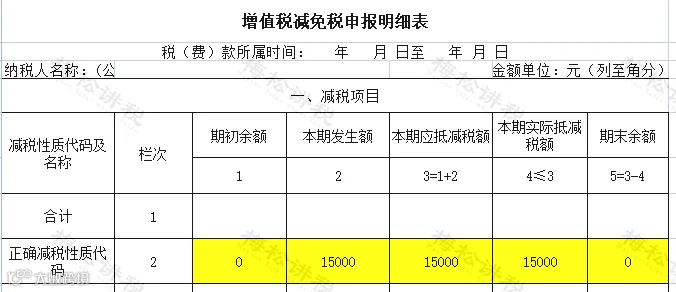
主表主要栏次如下:
3
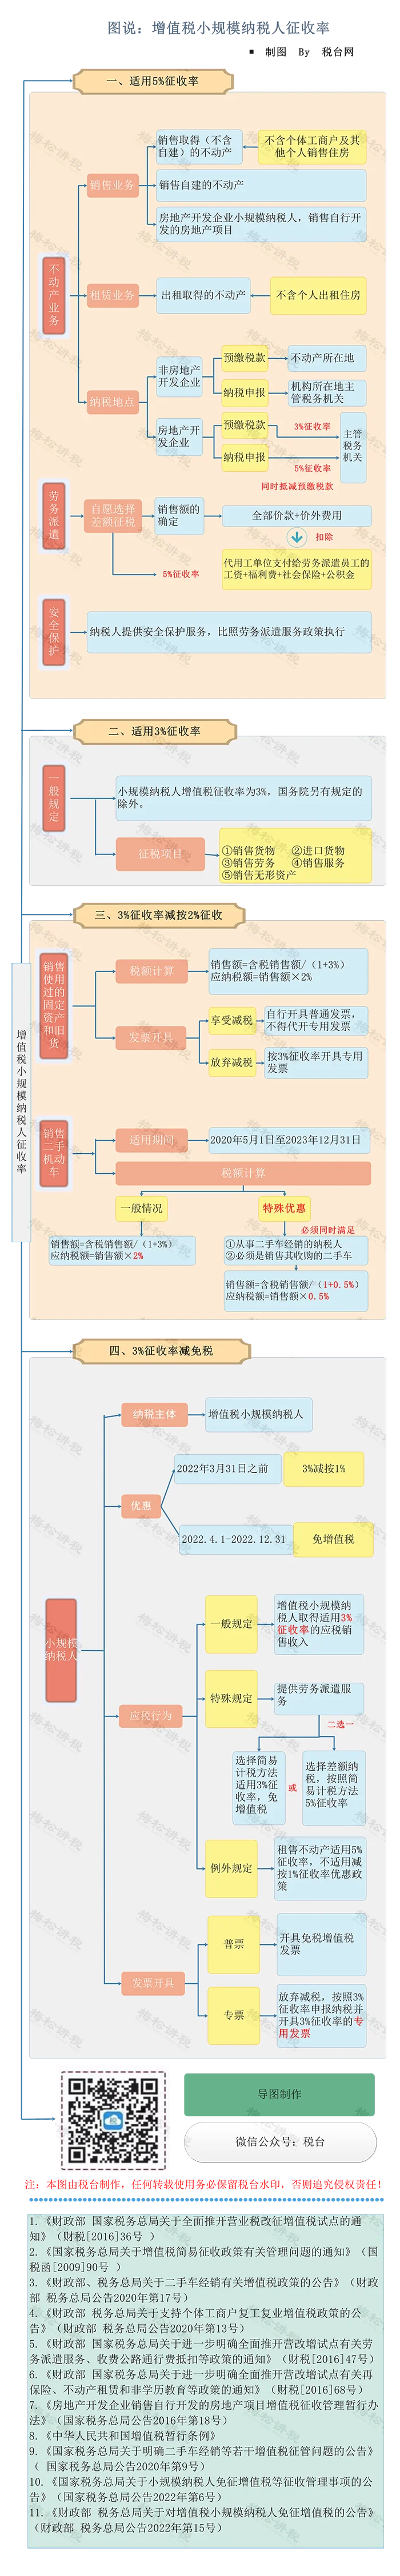
收藏!小规模纳税人征收率
大公司病(太形象了!)
企业注销流程,大变!税务局刚通知!8月19日起执行!
来源:财务第一教室,税务大讲堂,梅松讲税,税务经理人,财务经理人整理发布
本文转载于财务第一教室,由好管家财税集团整理发布!
好管家,欢迎您的关注!