好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
个人银行账户、支付宝、微信、现金等收款、发工资的企业注意了,又有公司被查被罚了!7月1日起,公转私、私转私的要小心了!
近日,杭州多家公司通过个人银行账户和支付宝发放工资薪酬未按规定代扣个人所得税被税务稽查。
杭州养米网络科技有限公司:该单位将除基本工资之外的工资通过实际经营人董某某的个人银行账户和支付宝发放,未代扣代缴个人所得税;该单位通过实际经营人董某某个人银行账户和支付宝收取账外销售收入,未如实申报纳税。
杭州天下文化有限责任公司:该单位存在利用支付宝账户给员工发放工资薪酬、给兼职教师人员发放劳务报酬等情况,共计1754808.62元,未按规定代扣个人所得税;该单位在2020年1月1日至2021年5月31日间,共计取得资金流入24353653.97元 ,营业收款13492807.81元,未按规定申报收入。
广东珠海某公司于2016年1月正式开始营业,公司负责人陈某2、张某某、曾某某通过使用个人银行账户代替公司账户来接收营业收入的方式进行逃税。
案件经过:被告人张某某、曾某某与陈某2在公司设立分别捆绑公司账户的POS机和捆绑周某1等人私人账户的POS机,在客户刷卡付款时,被告人张某林、曾某伶等人主要使用周某1私人账户捆绑的POS机收取装修款。
另外,还使用其他员工的私人账户、微信、支付宝、现金等方式收取客户装修款,上述收取的营业收入均不入公司账户。同时,陈某2外聘一名会计仅按照公司账户的少量入账来申报纳税。2016年1月至2017年1月期间,经税务部门检查,欣美家公司逃避缴纳增值税人民币184,989.06元、城建税人民币12,949.23元,偷税额合计人民币197,938.28元,该公司2016年度偷税额占应纳税额的比例为97.49%。
最后公司法定代表人张某某,财务负责人曾某某各被判十个月有期徒刑,并处以罚款。
1、通过私户收款参与公司经营管理,可能导致企业内部财务混乱,公司资金无法受到监管,不利于企业的长期发展。而且后期的税收风险真的会给你重重一拳!
2、现在已经取消企业银行账户许可,但是加强了银行账户资金管控,不要想着用私户收款,形成一个闭环资金链,现在税务、银行全部共享信息合作,企业大额交易和可疑交易转账的这些行为已经被税务盯上!
尤其是批发零售、房地产销售、建筑、汽车销售行业属于重点行业!
2022严查开始!
个人银行收款高于这个数,要小心了!
2022年私户避税真的走不通了,那个人银行账户收款多少容易被查?
《金融机构大额交易和可疑交易报告管理办法》(中国人民银行令〔2016〕第3号发布)给出了明确的答案:
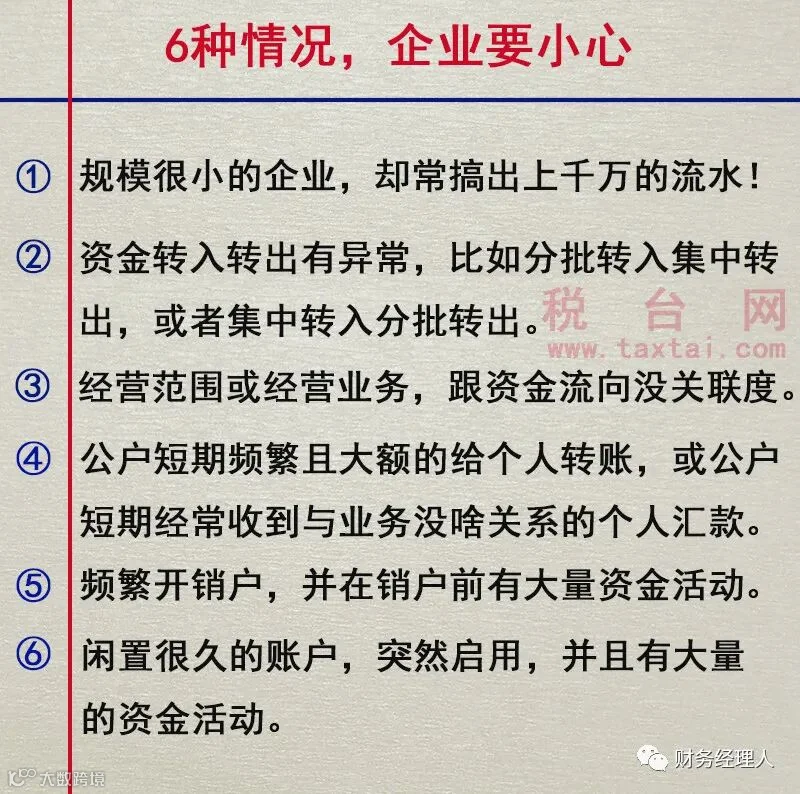
(1)短期内资金分散转入、集中转出或集中转入、分散转出;
(5)周期性发生大量资金收付与企业性质、业务特点明显不符;
(7)长期闲置的账户原因不明地突然启用,且短期内出现大量资金收付;
(8)短期内频繁地收取来自与其经营业务明显无关的个人汇款;
(9)存取现金的数额、频率及用途与其正常现金收付明显不符;
(10)个人银行结算账户短期内累计100万元以上现金收付;
(11)与贩毒、走私、恐怖活动严重地区的客户之间的商业往来活动明显增多,短期内频繁发生资金支付;
(12)频繁开户、销户,且销户前发生大量资金收付;
(15)金融机构经判断认为的其他可疑支付交易行为。
不仅仅如此,央行又发布了《大额现金管理试点的通知》(银发[2020]105号),可见国家对私户避税的零容忍。
微信、支付宝、私人账户收付款如何规避风险?
送你5个锦囊!
微信、支付宝、私户收付款虽然存在风险,但企业只要最好管理和规范,正常的申报收入,缴纳税款,是可以有效规避风险的!
公户转私户:
情况一:甲有限公司将对公账户上的60万元在每月的工资发放日逐一通过银行代发到每个员工的个人卡上,甲有限公司已经依法履行了代扣个税的义务。
情况二:甲属于一家个人独资企业,定期会将扣除费用、缴纳完经营所得个税后的利润通过对公账户打给个人独资企业的负责人。
情况三:甲有限公司将对公账户上的6万元打给业务员用于出差的备用金,出差回来后实报实销、多退少补。
情况四:甲有限公司将对公账户上的100万元打给股东个人,这100万元已经是缴纳完了20%股息红利个税后的分红所得。
情况五:甲有限公司通过对公账户支付授课老师的讲课费10万元,转入老师个人卡中,这10万元已经是缴纳完了劳务报酬所得个税后的税后报酬。
情况六:甲有限公司向个人采购一批物品,金额20万元,取得了自然人在税务部门代开的发票,甲有限公司通过对公账户把20万元货款转入自然人的个人卡中。
情况七:甲有限公司通过对公账户把10万元转入刘总个人卡中,这10万元用来偿还之前公司向个人的借款。
情况八:甲有限公司通过对公账户把8万元转入王某个人卡中,这8万元用来支付王某的违约金、赔偿金。
为了让大家更加清晰的看明白,结合文件内容、公转私转账、个人账户进账被查、合规的公转私方式等方面,我们做了一张导图:

注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等
来源:财务第一教室、税务大讲堂、税筹圈、梅松讲税、税务师
本文转载于财务第一教室,由好管家财税集团整理发布!

好管家,欢迎您的关注!