


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
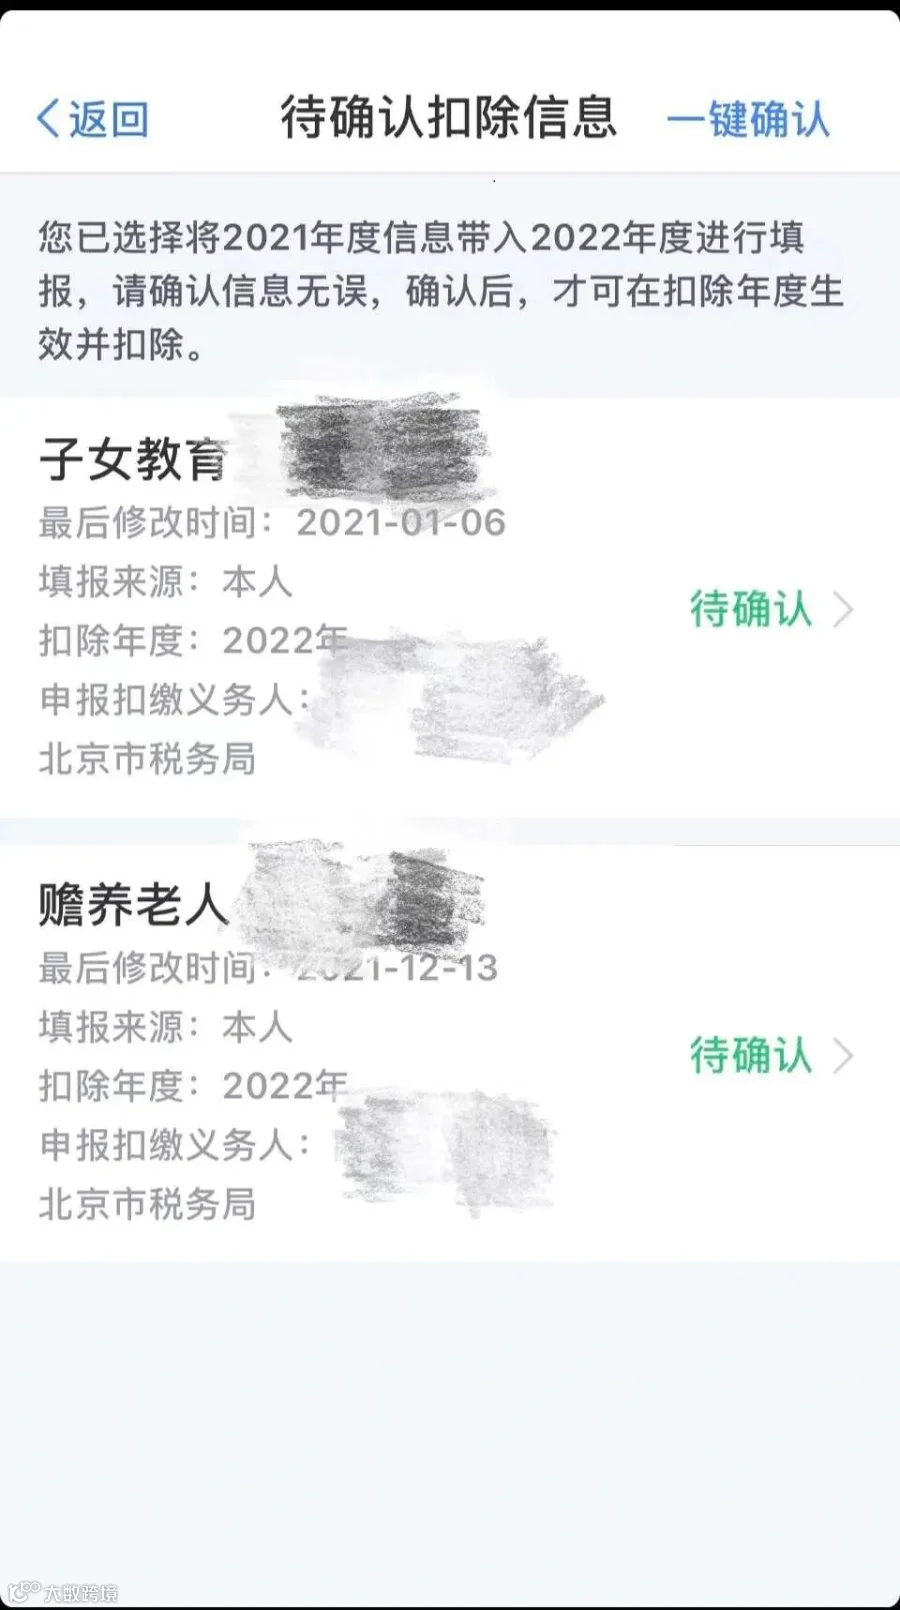
为了能够在2022年继续享受专项附加扣除的政策红利,建议您在个人所得税APP上点一下“一键带入”,完成专项附加扣除信息确认。操作真的就是这么简单,让我们来看看吧!
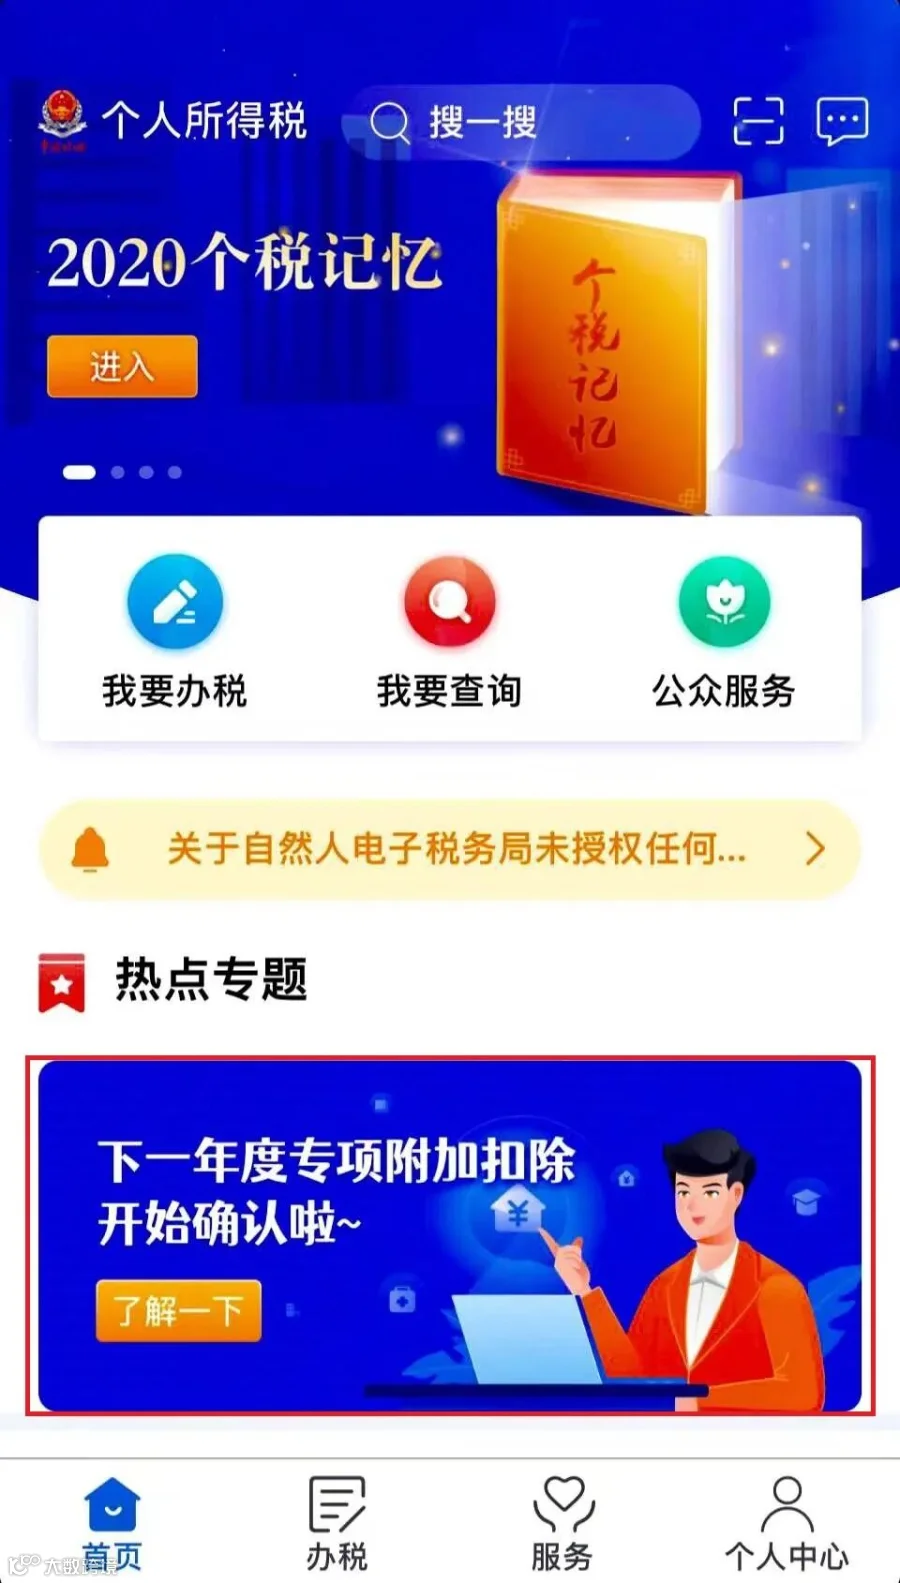
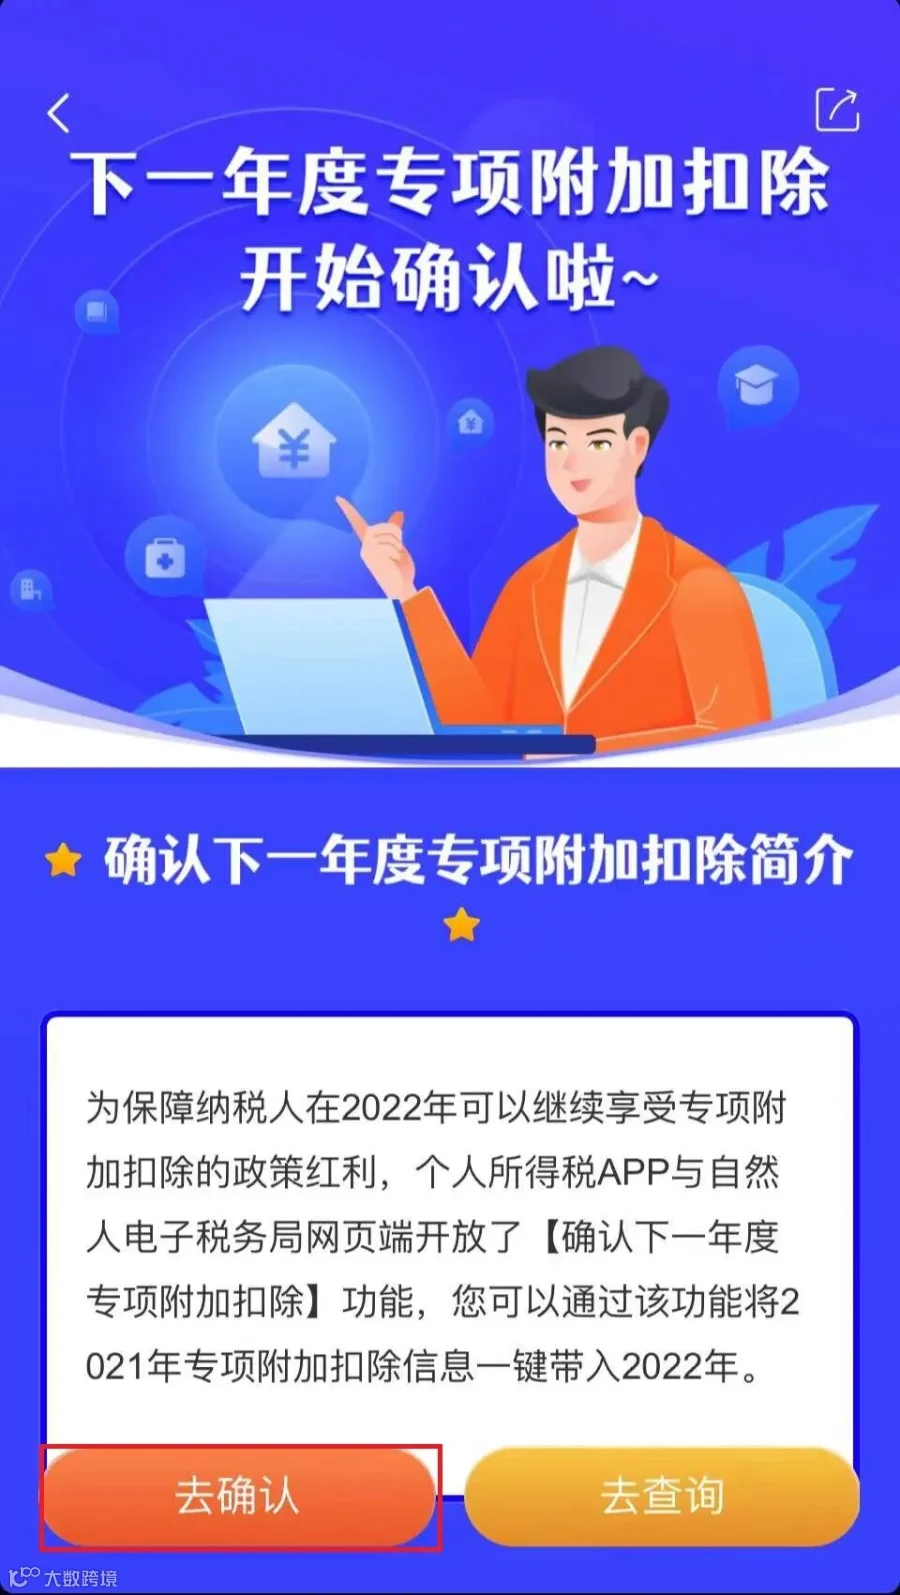
第二步 根据个人情形,完成信息确认或修改。
情形一
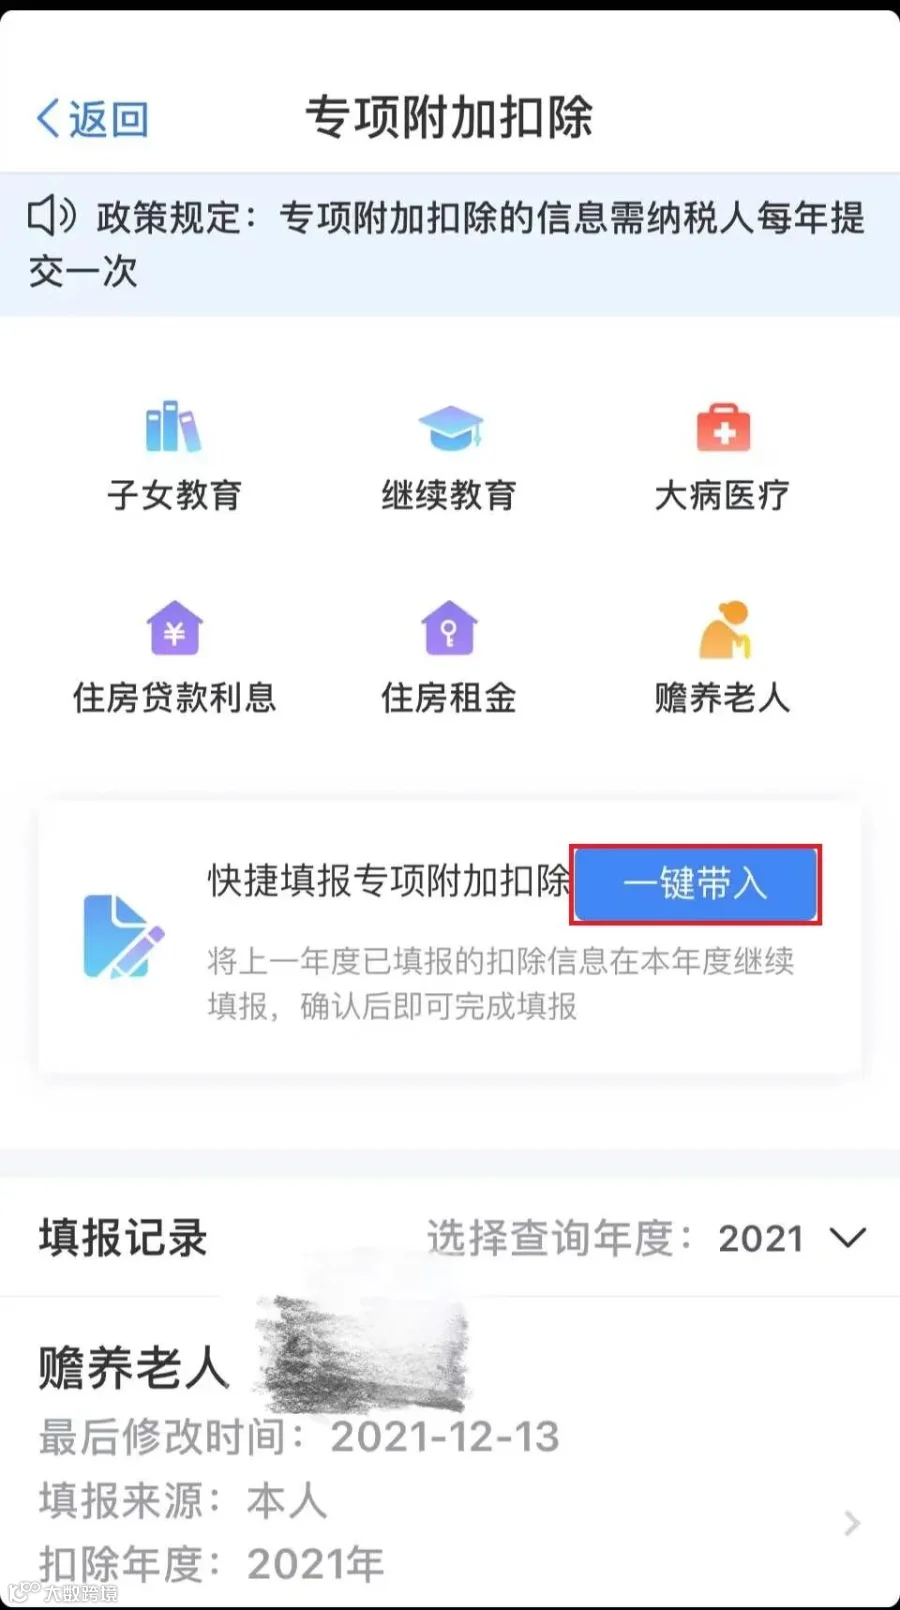
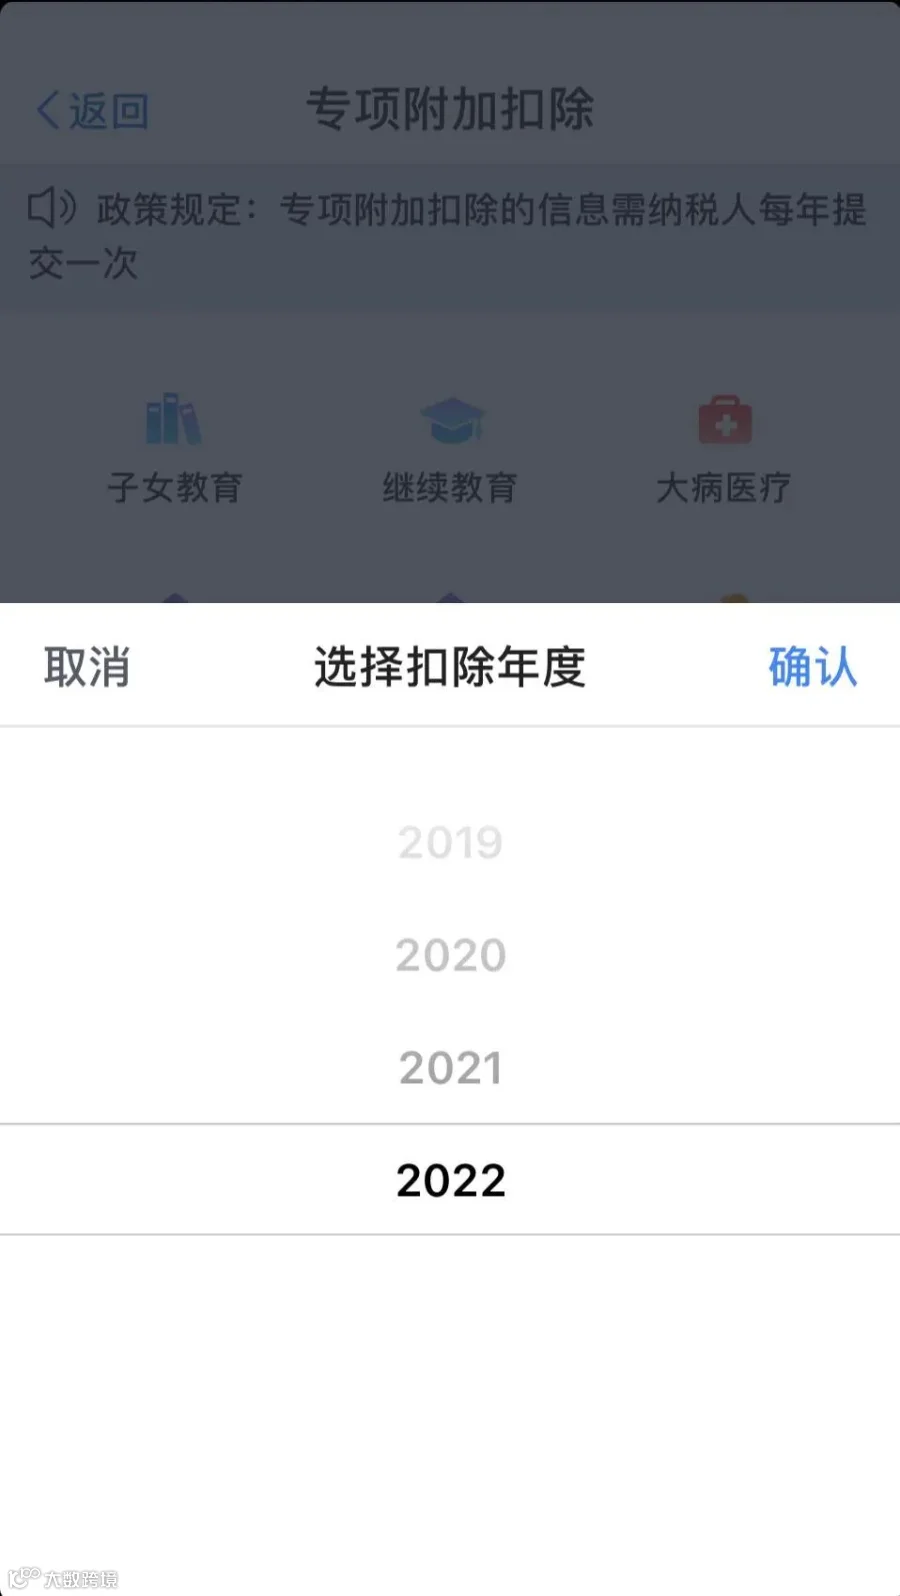
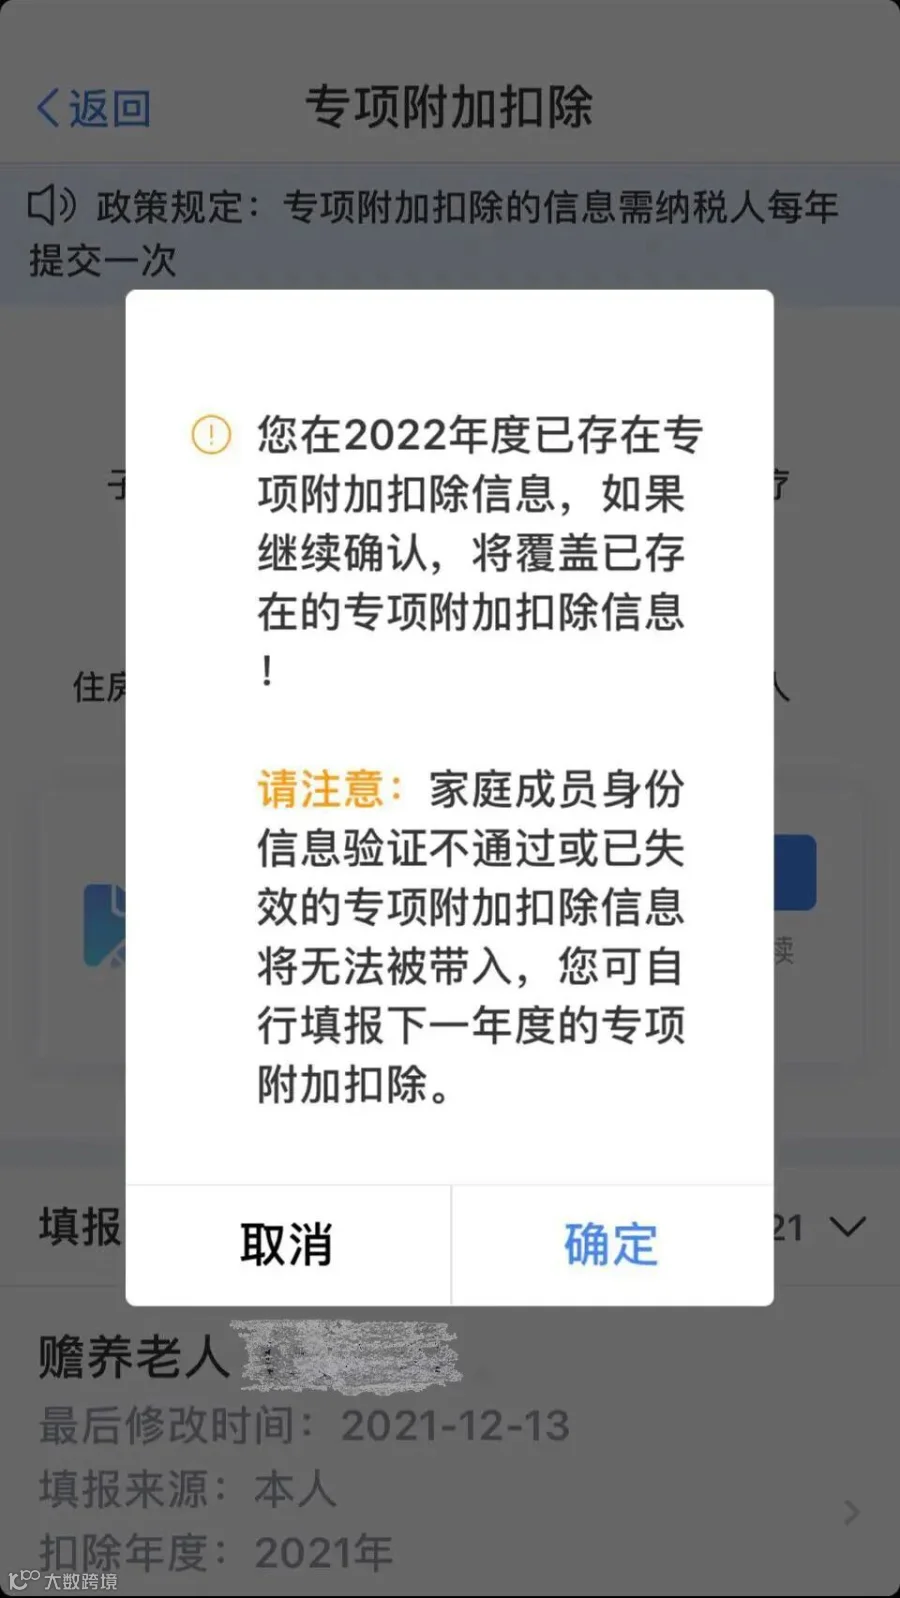
情形二

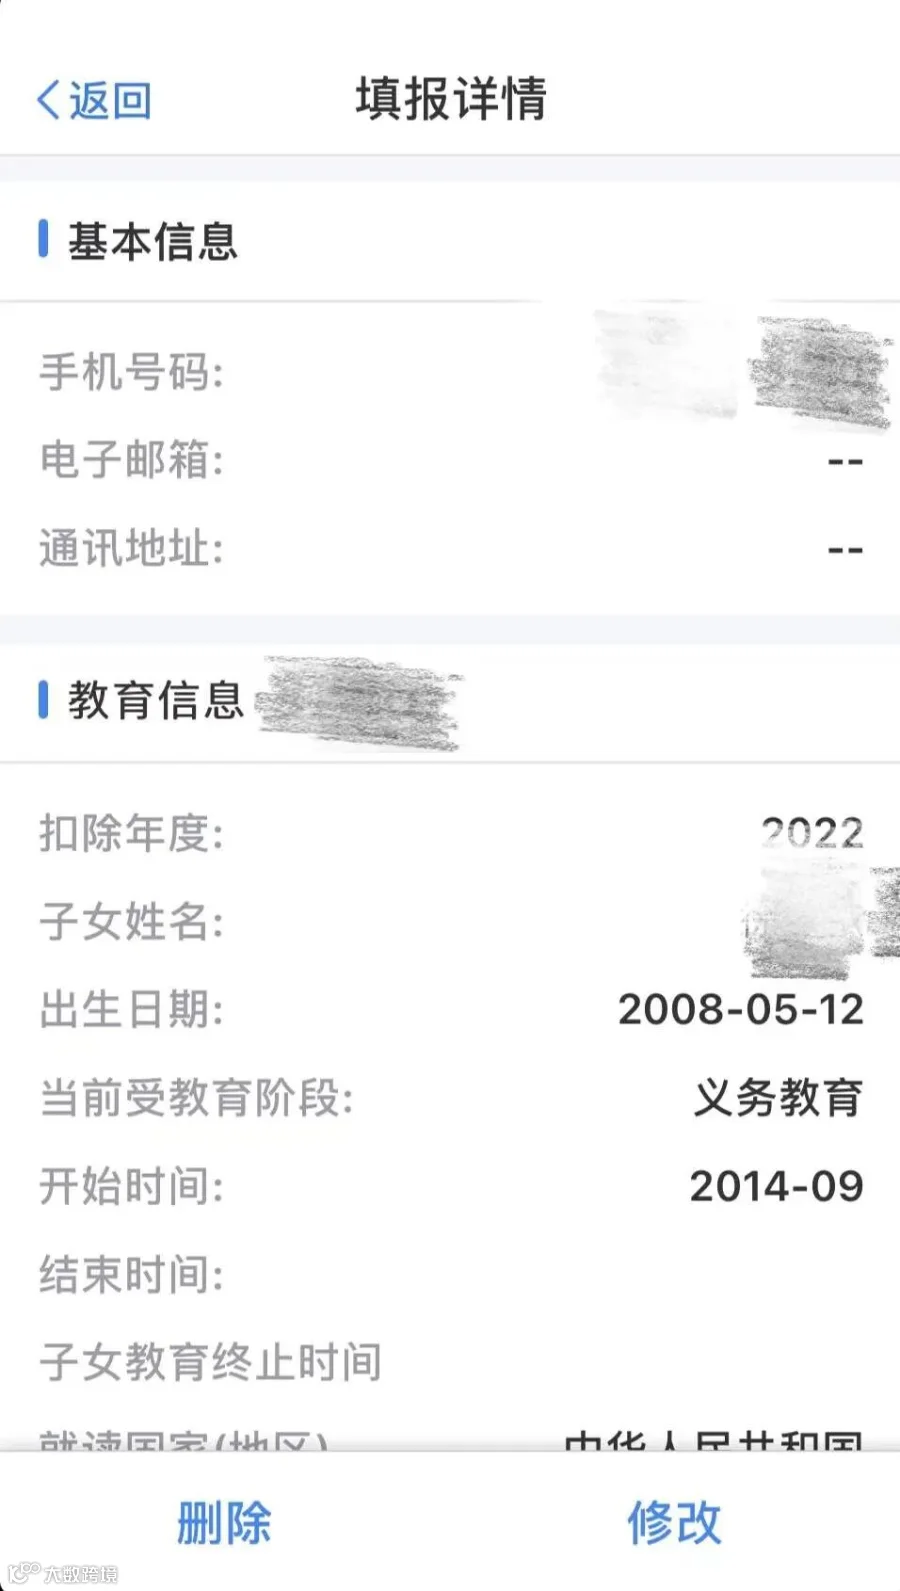
情形三

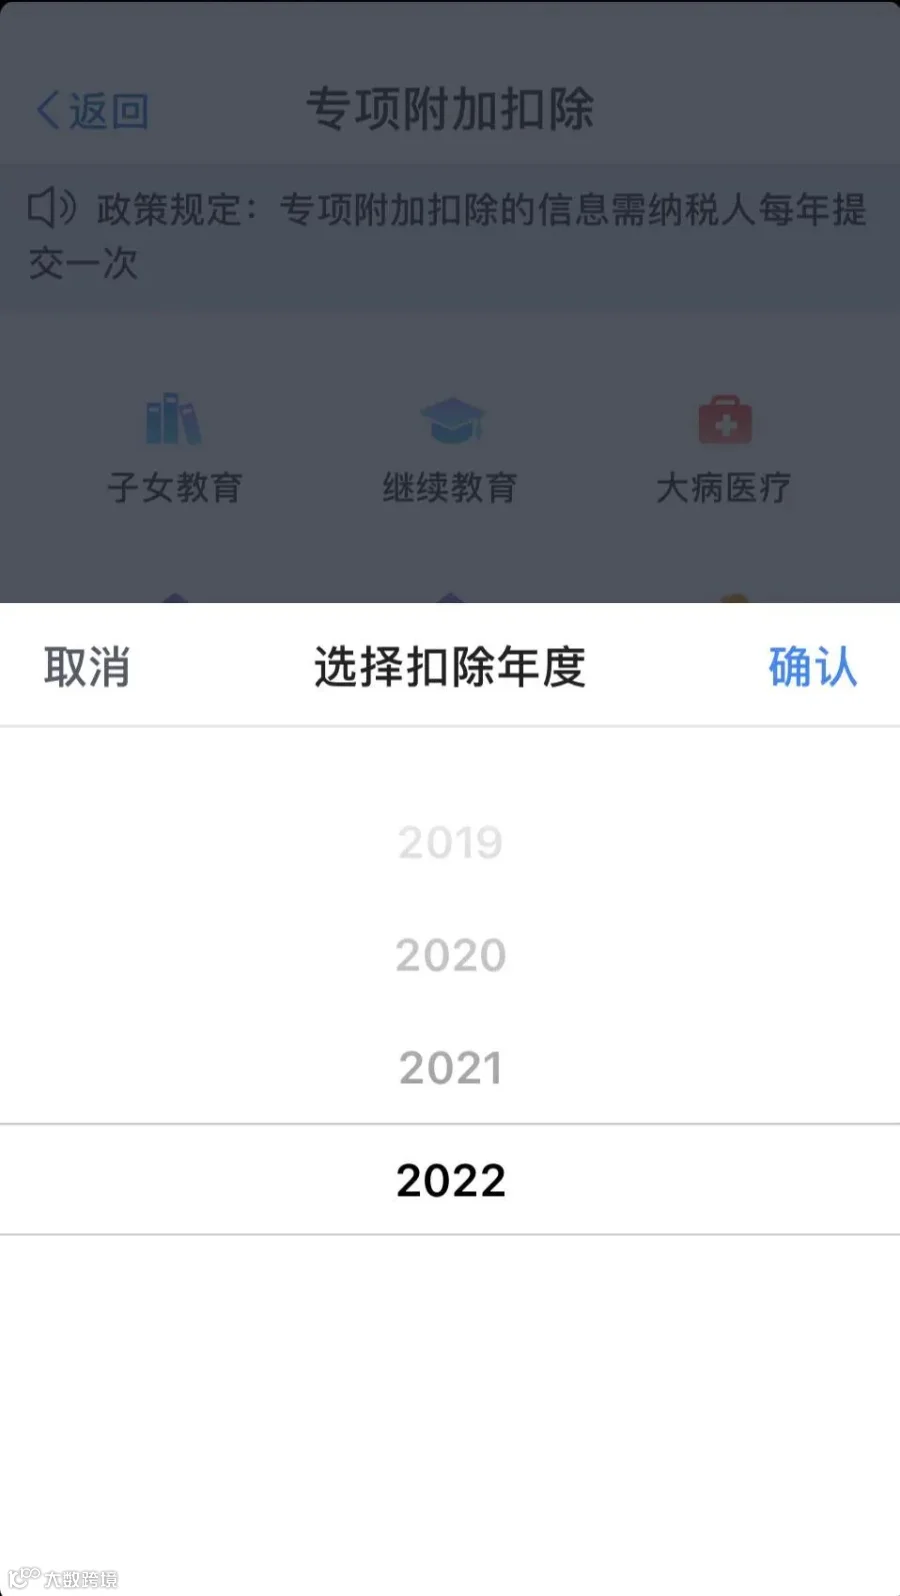


情形四





2021度大病医疗专项附加扣除项目
为了便于纳税人理解和操作,下面就带大家详细了解一下什么是大病医疗专项附加扣除,如何查询以及申报填写。
一. 大病医疗专项附加扣除政策要点
1.扣除的标准和方式
在一个纳税年度内,纳税人发生的与基本医保相关的医药费用支出,扣除医保报销后个人负担(指医保目录范围内的自付部分)累计超过15000元的部分,由纳税人在办理年度汇算清缴时,在80000元限额内据实扣除。
纳税人发生的医药费用支出可以选择由本人或者其配偶扣除;未成年子女发生的医药费用支出可以选择由其父母一方扣除。
提示:纳税人及其配偶、未成年子女发生的医药费用支出应分别计算扣除额。
有些纳税人不太理解医疗费用结算单上“自费”和“自付”的区别,小编用一张简图来告诉大家:
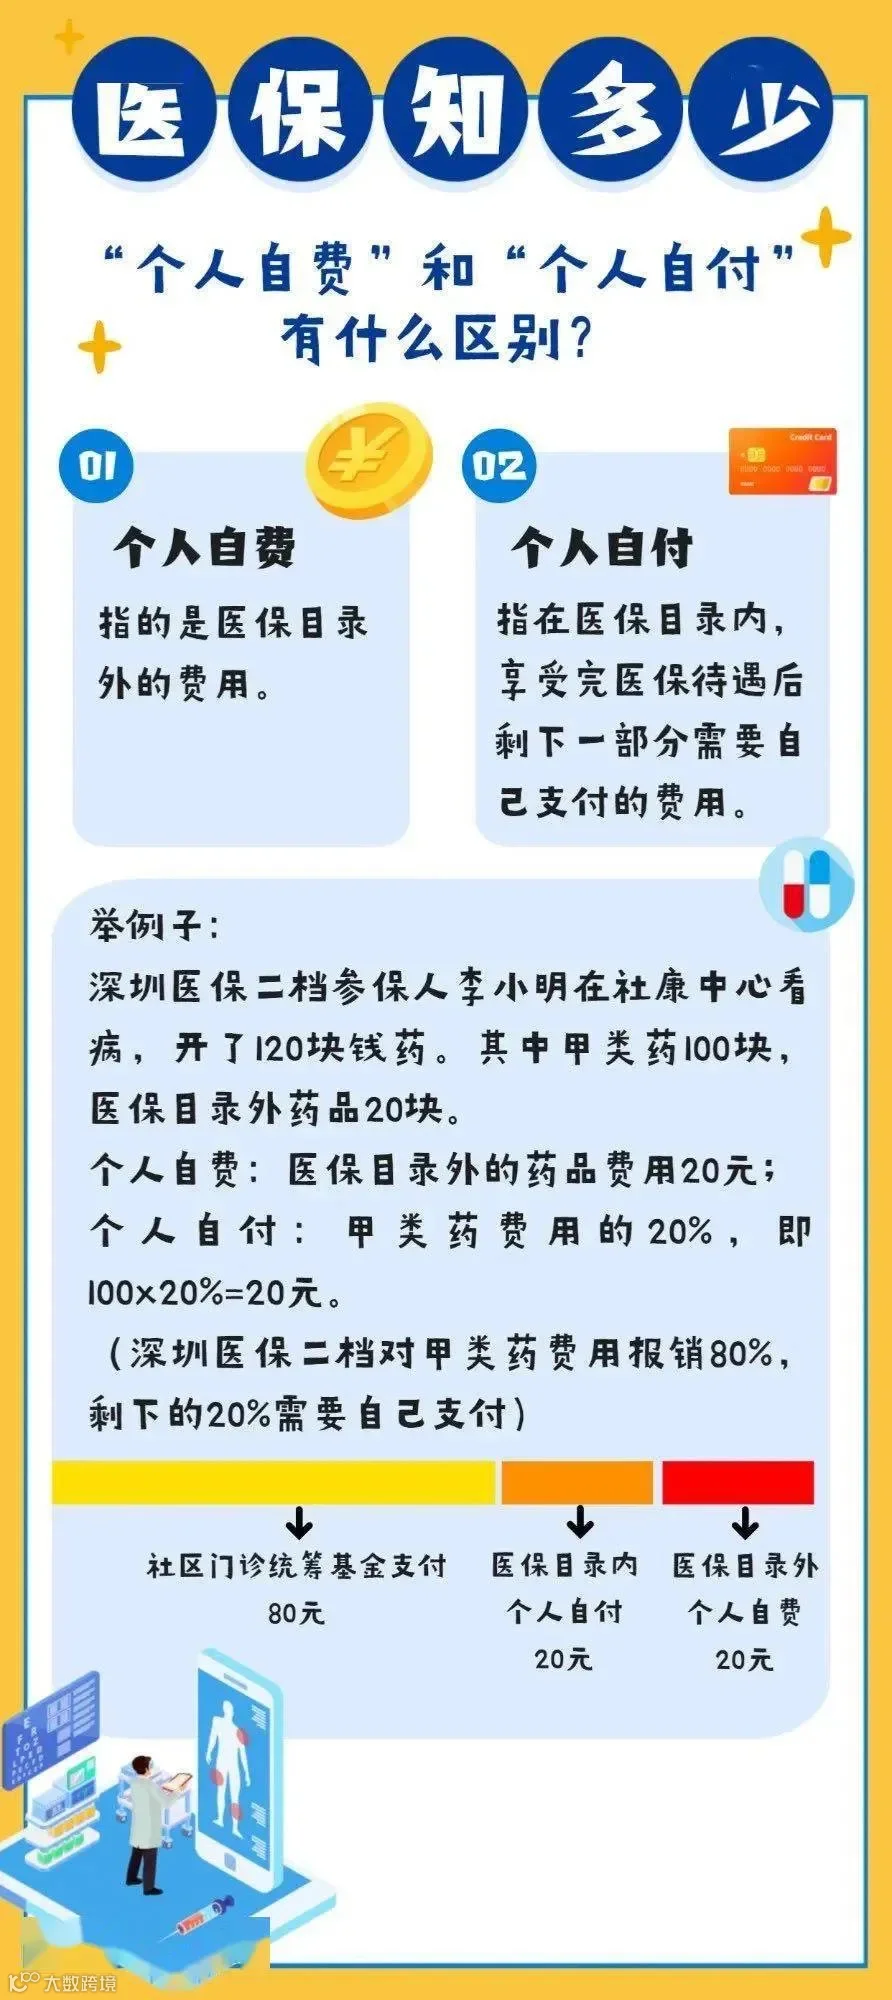
(图片来自搜狐网)
2.扣除时间
为医疗保障信息系统记录的医药费用实际支出的当年。2022年年度汇算办理的是2021年发生的大病医疗支出。
3. 需要留存备查的资料
纳税人需要留存医药服务收费及医保报销相关票据原件(或者复印件)等资料。
二. 如何查询大病医疗扣除额?
可以通过国家医保服务平台APP来查询(记得一定要在正规渠道下载)。
1.下载国家医保服务平台APP(如下图)。

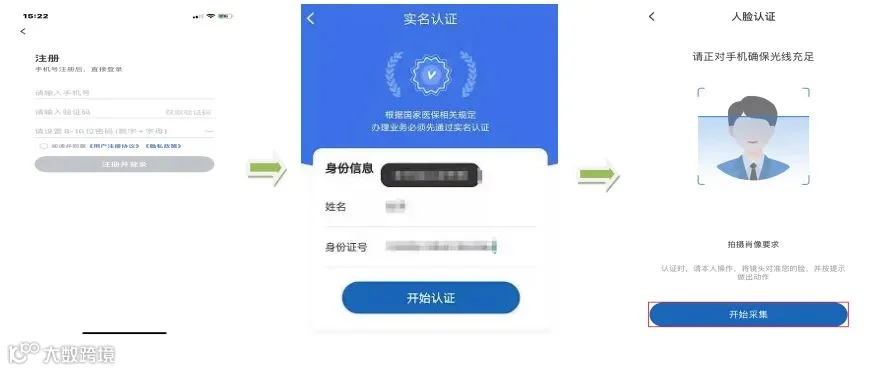
2.下载完成后,点击我的—个人基本信息—进行注册—实名认证—面部识别身份验证,如下图所示:
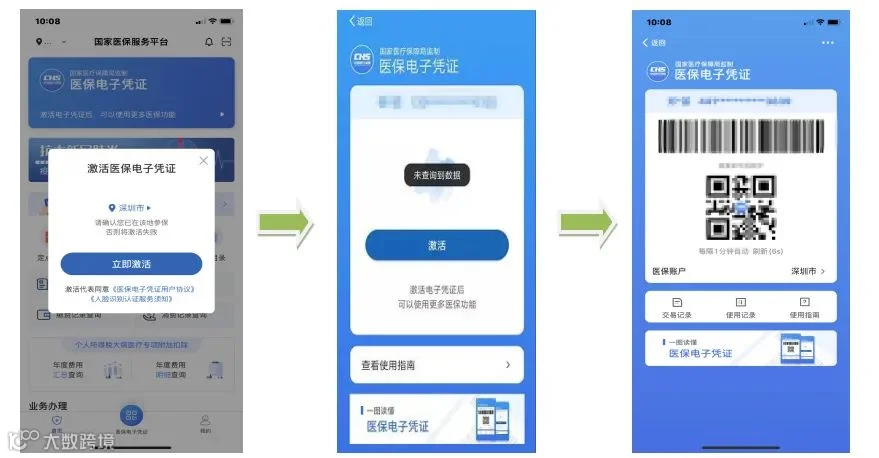
3.认证通过之后,点击医保电子凭证—选择参保地—设置凭证密码—激活后领取医保卡电子凭证,目前全国各地都已经开通医保电子凭证。
4.最后,点击年度费用汇总查询就可以查询到大病医疗专项附加扣除额。如下图所示:

三. 填写操作指引
那么,查询到了大病医疗专项附加扣除额,如何申报扣除呢?
操作
步骤:
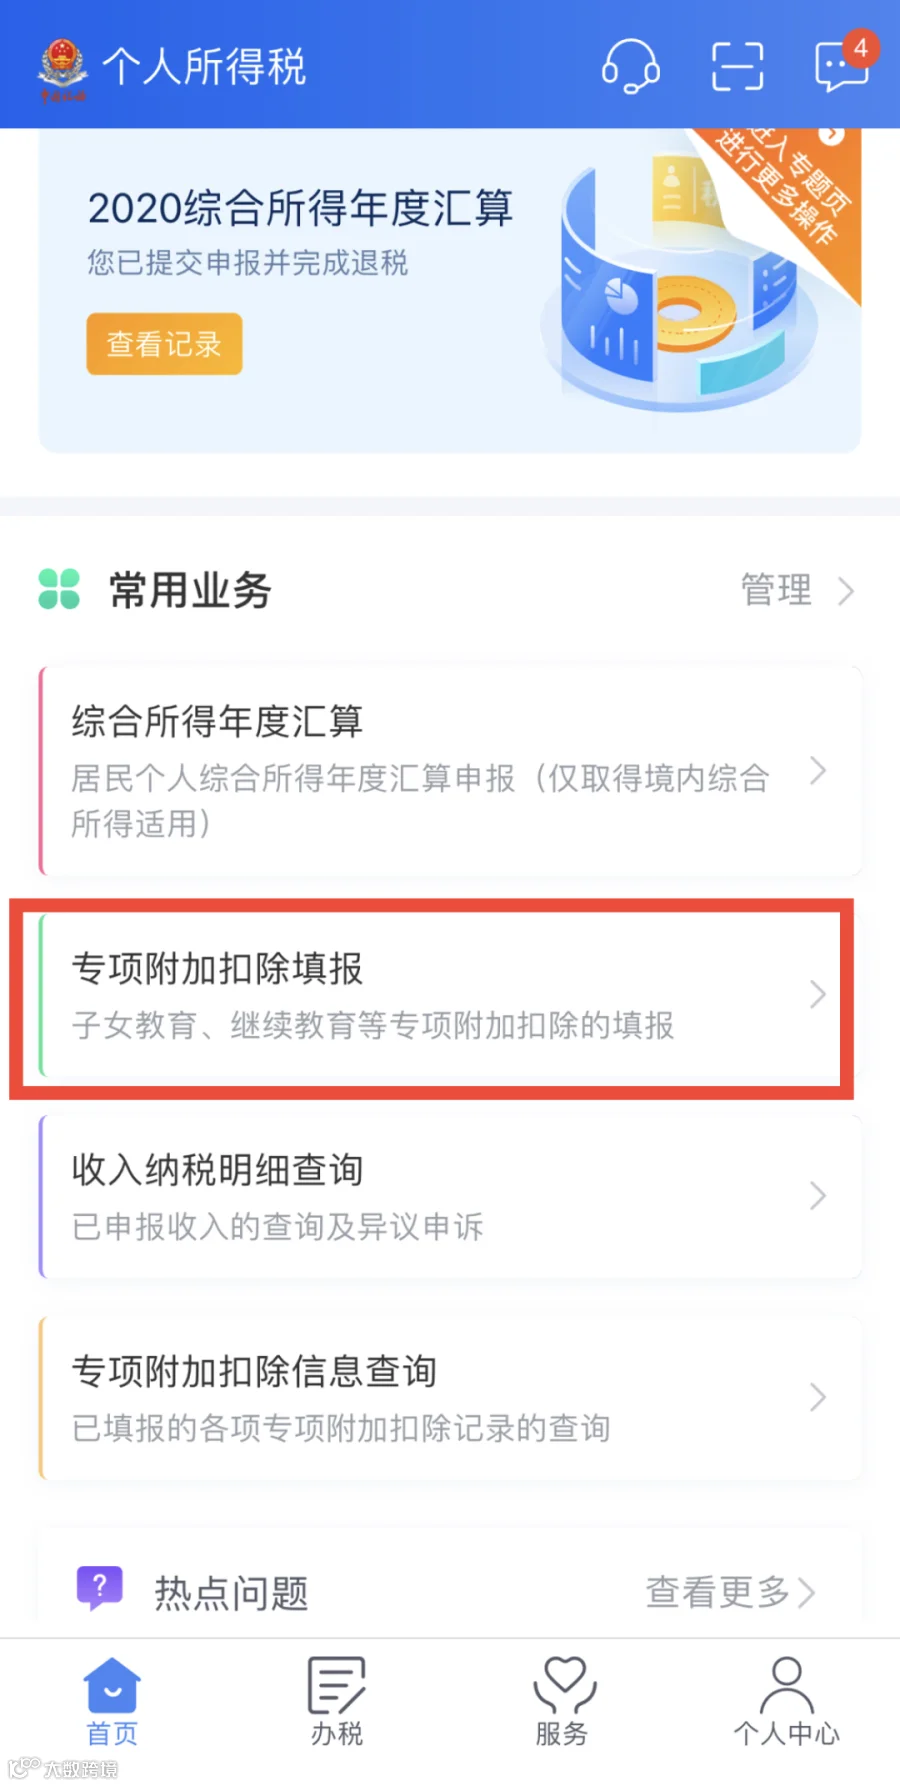
1.打开个人所得税APP,点击【首页】-【专项附加扣除填报】;或“我要办税”、“办税”入口进入;
2.选择扣除年度;选择【大病医疗】,确认纳税人基本信息无误后点击【下一步】;

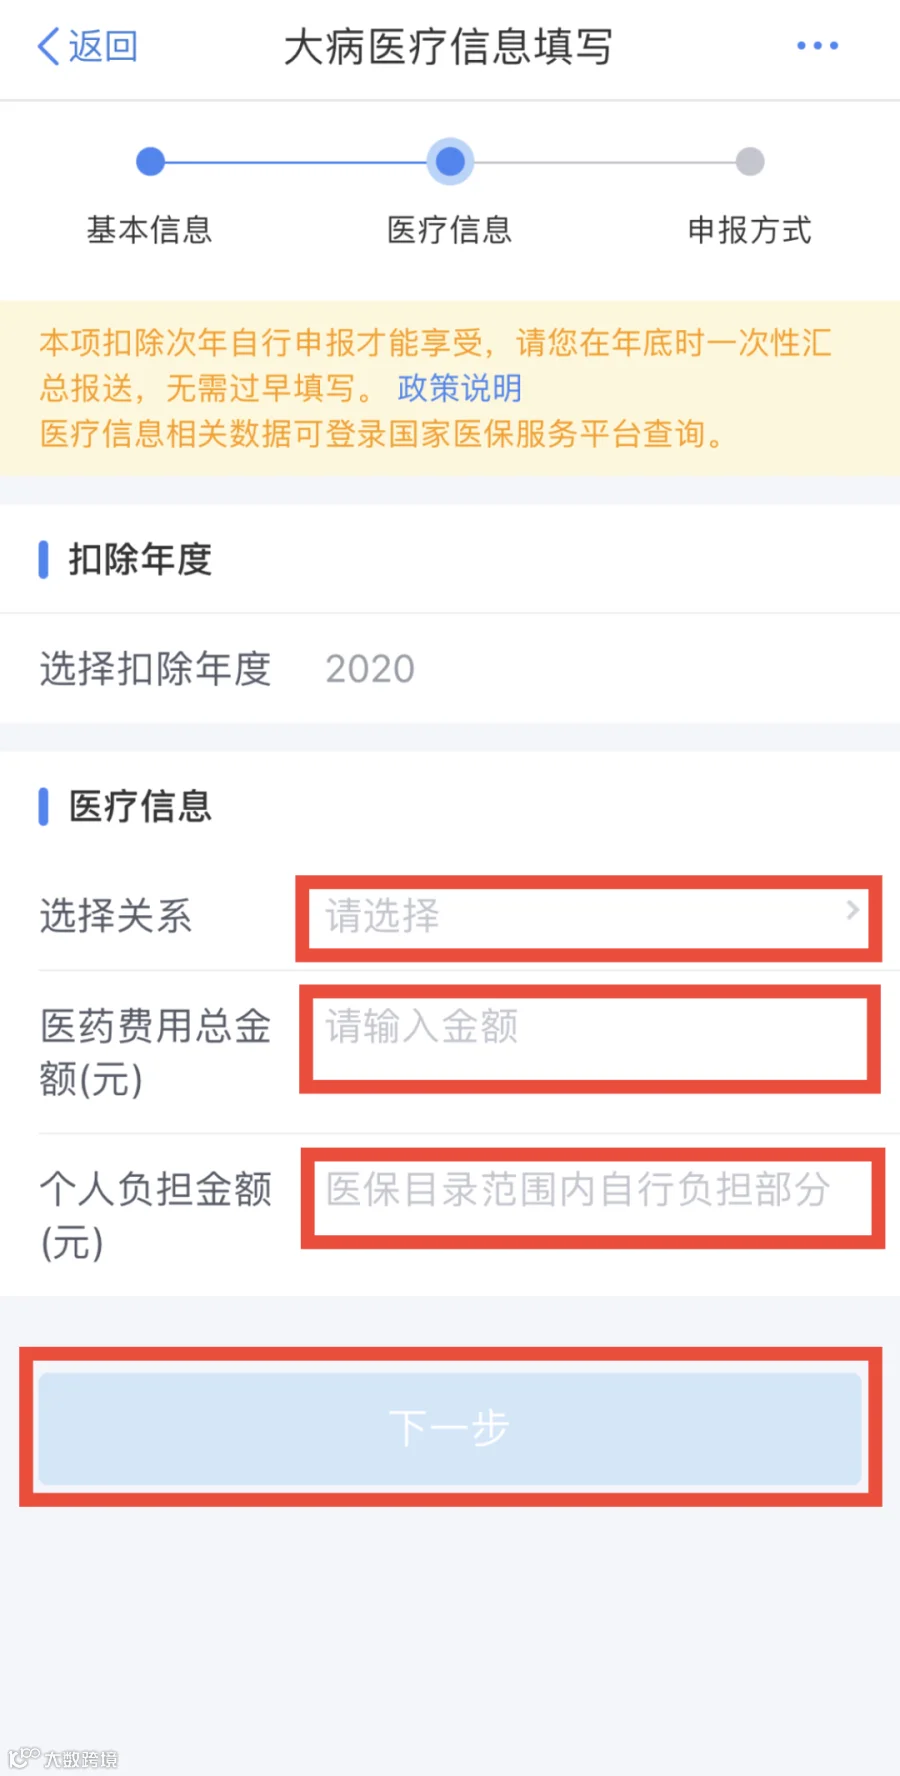
3.依次填写与纳税人的关系,个人负担金额以及医疗费用总金额,点击【下一步】;
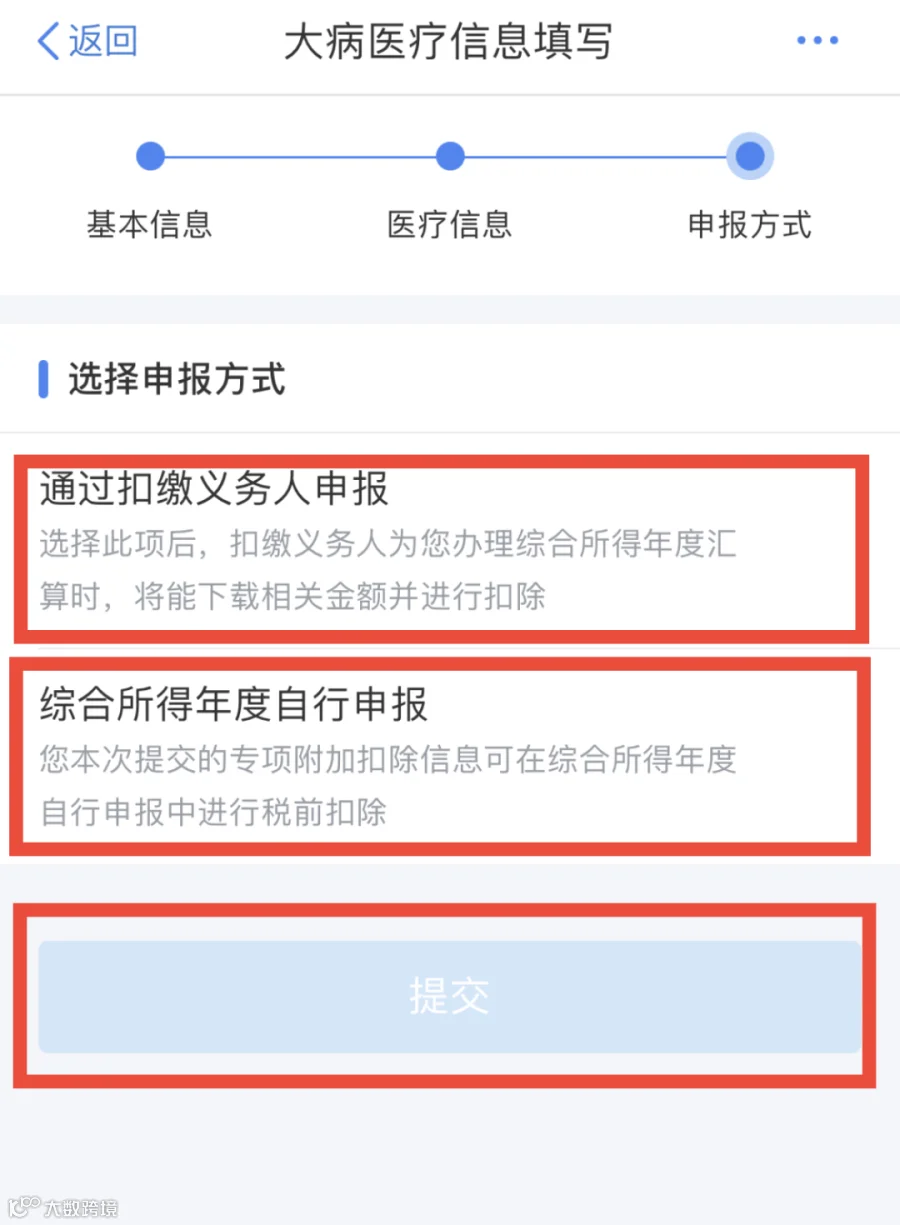
4.选择申报方式页面,点击【提交】即可。
四.热点问答
在最后
小编告诉大家一个口诀
来帮助记忆
大病医疗可扣除
起点一万五千元
最高可扣八万元
计算以人为单位
仅限子女和配偶
结算单上时间准
汇算退税暖人心
来源:北京税务、天津税务、深圳税务、品税阁
本文转载于财务第一教室,由陕西好管家整理发布!

好管家,欢迎您的关注!