


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
实践中,小规模纳税人基本上都是按季度申报,随着政策减按1%延期和免税销售额标准提高的推进,申报方式也有所不同。
小规模
今天起,纳税申报就按这个来!
情形一:季度销售额未超过45万元且未开具专票
例:A公司为按季申报的小规模纳税人,2021年10月份销售货物20万元,11月销售货物5万元,同时销售不动产50万元,12月份因特殊原因未销售货物,以上均为不含税销售额,相关业务均未开具专用发票。
主表主要栏次如下:
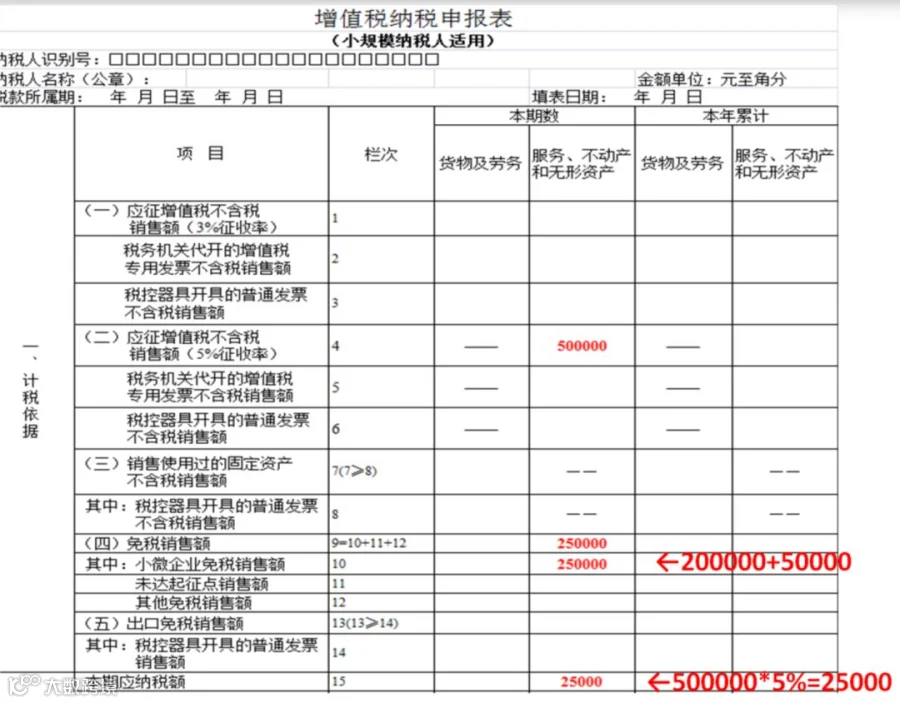
销售额未超过45万元,可以避免多填一张减免税明细表。
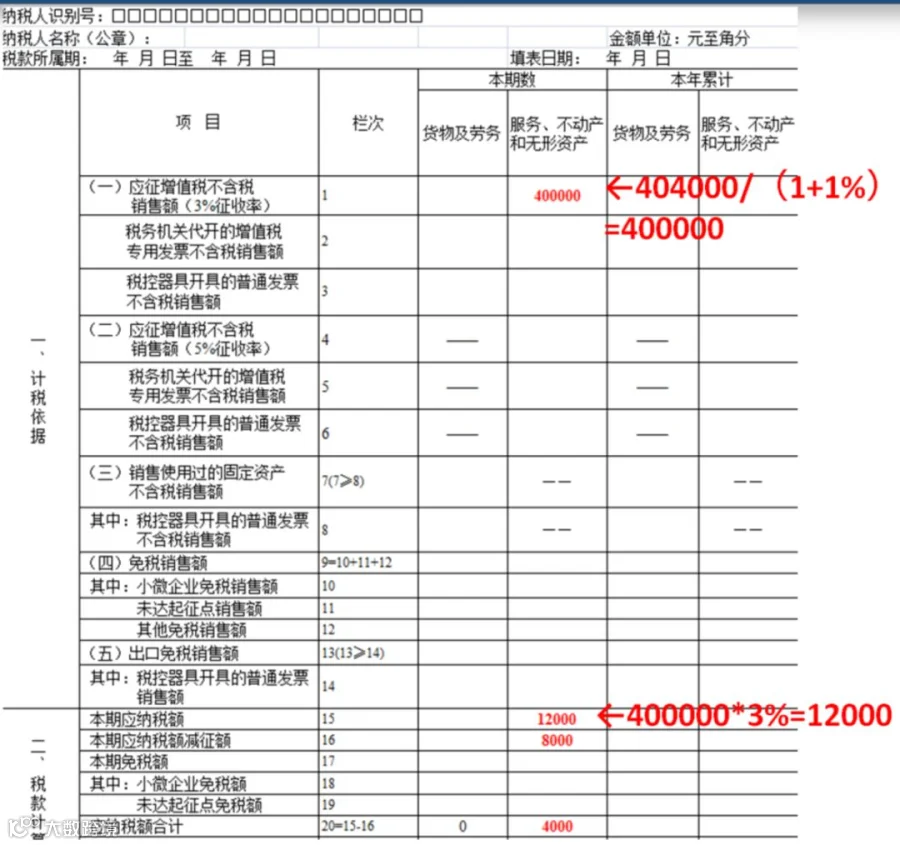
情形二:季度超过45万元(或月度超过15万元),只发生减征增值税
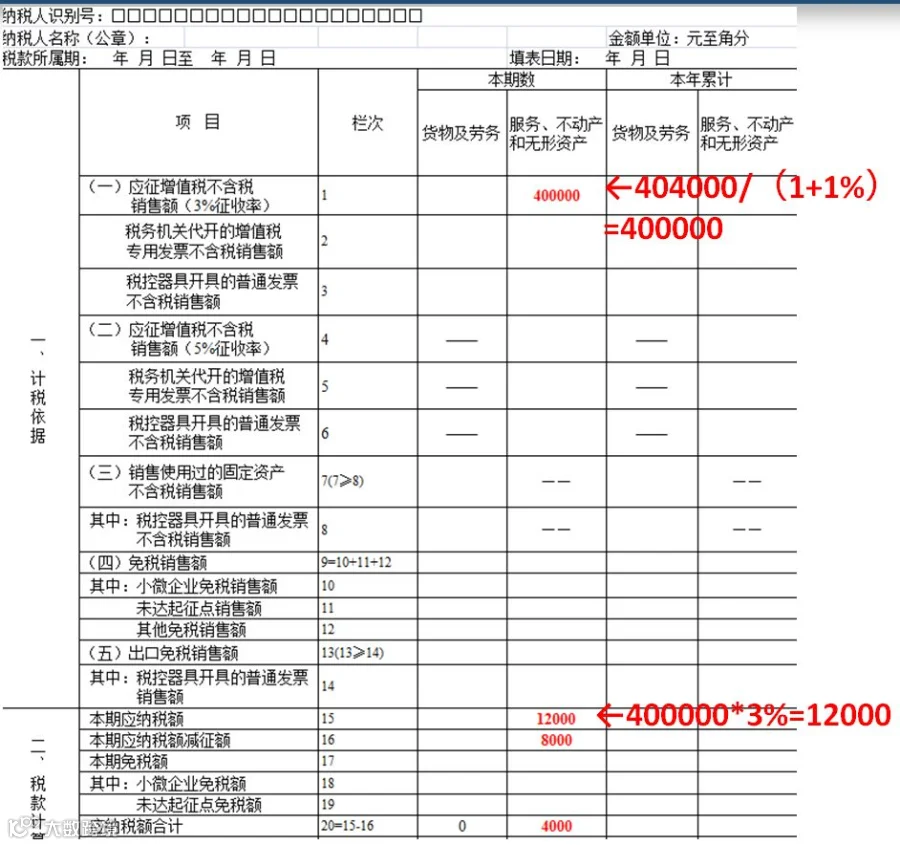
例:A公司为按月申报的增值税小规模纳税人,2022年2月份销售收入为40.4万元(含税),假设未开具专票。(月销售额超过15万元,不享受免征)
减免税申报明细表:
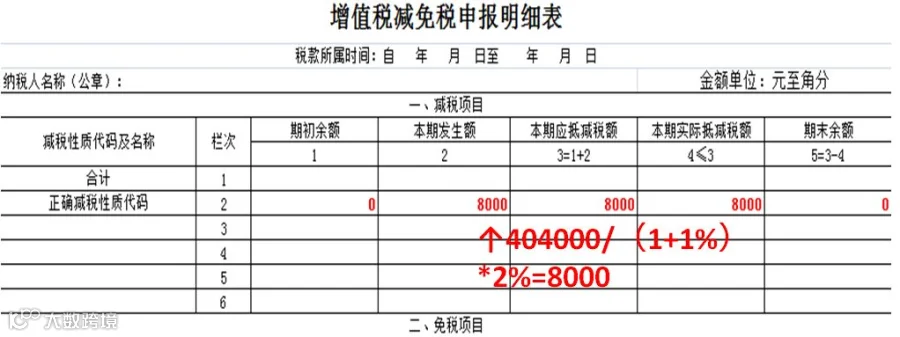
主表主要栏次如下:
情形三:适用差额征收的小规模纳税人,发生减征增值税
例:A公司(按月纳税)为提供建筑服务的增值税小规模纳税人,2022年2月取得含税收入45.4万元,同时上期初结转的扣除项目还有5万元。
附列资料:

减免税申报明细表:
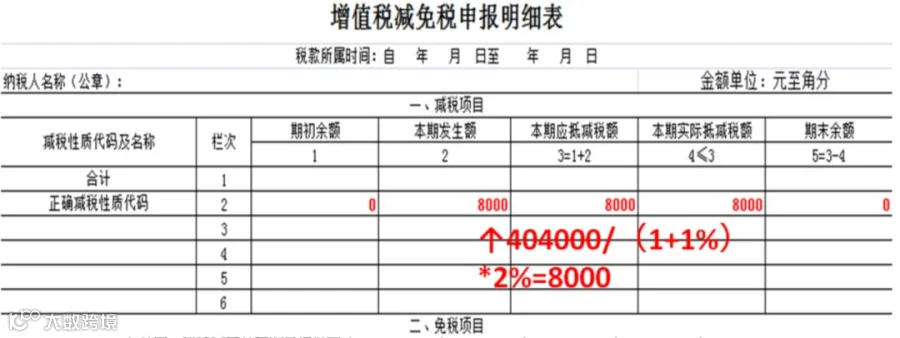
主表主要栏次如下:
情形四:纳税人发生免征增值税
例:A公司增值税小规模纳税人,2022年2月份销售额45万元(不含税),按照相关规定适用免征增值税政策。
减免税申报明细表:

主表主要栏次如下:

收藏!
小微企业(含小规模)税收优惠合集
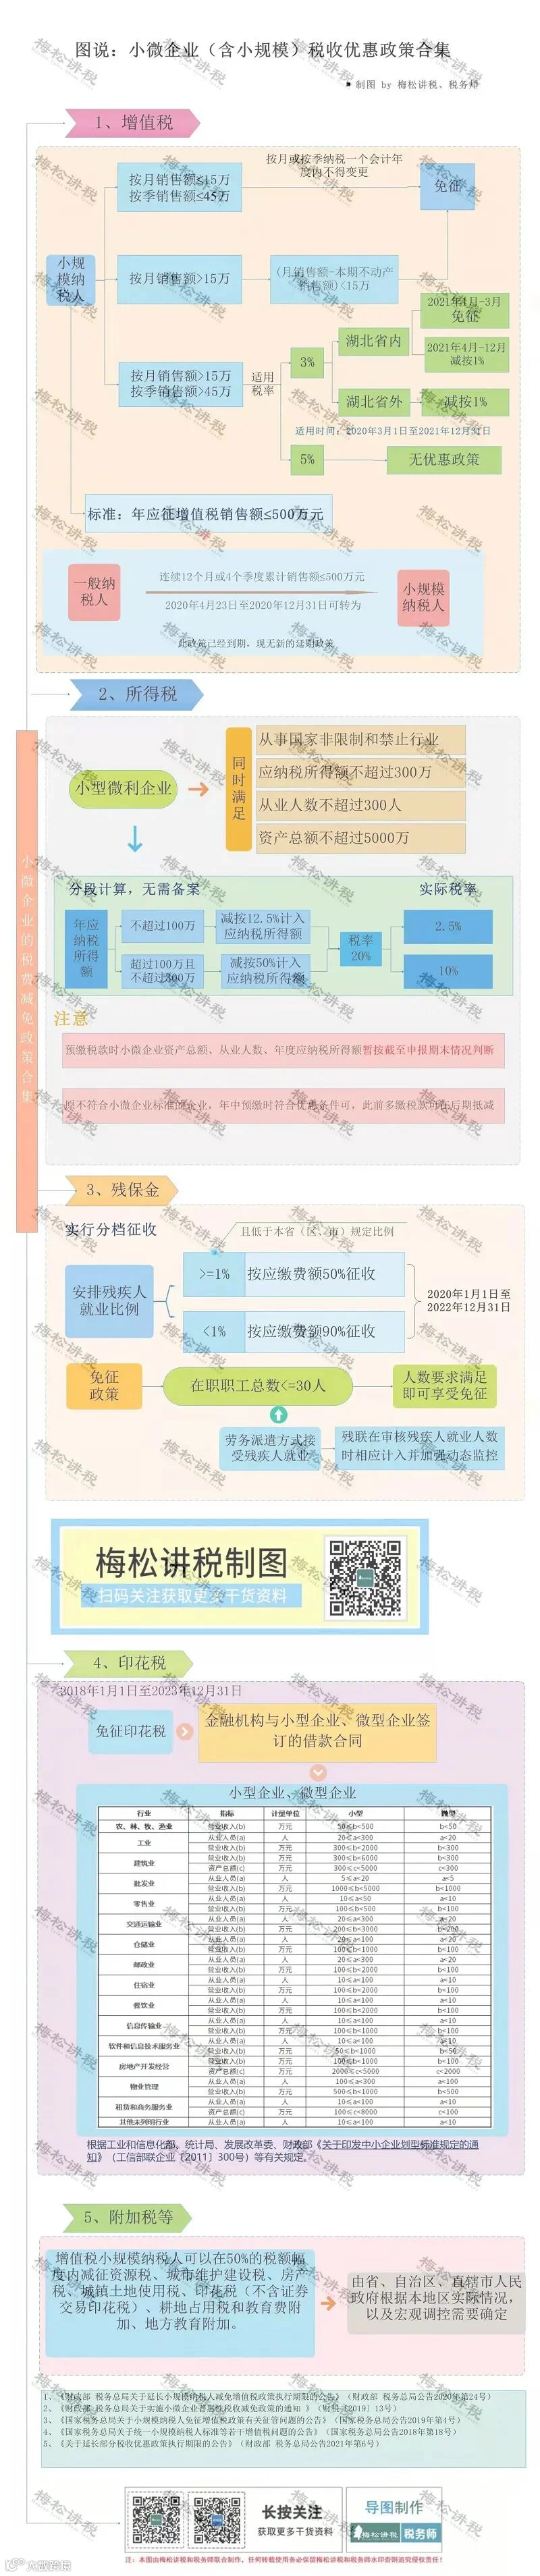
注:小规模3%减按1%优惠继续延期,但还未有正式的延期文件,具体我们以之后正式出台文件为准。
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等
本文转载于财务第一教室,由陕西好管家整理发布!
好管家,欢迎您的关注!