


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
近日,某公司通过隐瞒收入、账外经营隐匿销售收入6506.20万元,偷税数额286.06万元,被税务局罚款286.06万元!
一、内账被“端”了,企业被重罚!
2022年7月,福州市税务局第一稽查局,公告查处了一个内外“两套账”的公司。税务局对该公司2010年7月1日至2020年2月20日期间的涉税情况进行检查。
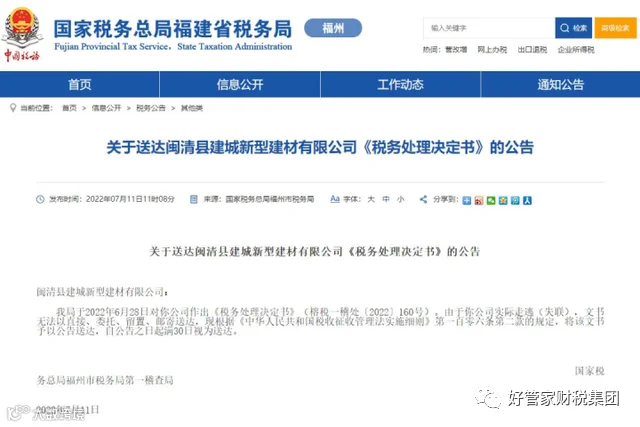
1、违法事实及证据
你公司2012年至2018年通过隐瞒收入,账外经营,合计未申报不含税销售收入65061972.38元。
主要有以下证据证明:你公司法人代表翁其锋整理的闽清县建成新型建材有限公司的内账即《现金收支明细》、《建成砖厂月报表》两份材料、对应年度的申报表及相关人员的笔录。
2、处罚决定
根据《中华人民共和国税收征收管理法》第六十三条、《福建省税务行政处罚裁量权基准》,决定对你公司所偷税数额2860575.49元处1倍罚款,即2860575.49元。
税务局翻10年旧账,查实了企业通过两套账的方式偷逃税款的违法行为,企业被重罚将近300万!
长财咨询提醒:账面是税务稽查的重点对象之一,通过两套账偷逃税,今后一定不能再有了,一旦发现,必会重罚。
那么,你所在的公司中是否也存在“两套账”这种状态?你是否了解其中的风险呢?又该如何应对呢?
二、什么是“两套账”?
会计的两本账:内账和外账。内账外账到底是什么,有什么区别呢?
简单来讲:
1、内账:给老板看
一般称为内部管理账,是会计人员以及公司内部人士用的,是真实反映公司经营状况和业绩的账目,多指一份记录收支情况的流水账。
一般来说,如果是刚起步的小型公司,直接会让老板亲信来做这个记账。
2、外账:给第三方看
又叫工商税务账,是我们上报税款给国家税务部门时所用到的报表。偷税漏税的行为通常就体现在这个外账账簿上。
一般来说,报账的收入小于真实收入,报账费用大于真实的费用,这样利润小了,企业所要缴纳的营业税也就少了。
有时,公司或企业为了满足不同的要求,编写了这两个账单,甚至更多。一般内账只有一本,而外账会有多本,比如:
(1) 反映企业实际经营情况的账:内账(管理账)
(2) 应付税务机关的账:外账(税务账)
(3) 贷款需要的账:银行账
(4) 海关检查的账:海关账
(5) 申请高新资格的账:高新账等
3、内账和外账最大的区别
内账要记录少申报的收入以及对应成本、费用等,还有外账不允许列支的部分费用,比如白条,或者送礼的灰色支出什么的。内账应该是外账的一个补充,在外账不存在虚开虚列的情况下,结合在一起应该是企业真实经营状况。
三、企业为什么要做两套账?
内账,在中小型企业中普遍存在,主要是因为内账是给老板看的,较为真实的反映公司业务,一般都是为了少缴纳税款而去隐藏收入、虚增成本,或者列支灰色费用(送礼)等;也存在方便实际业务管理、进行业务分析、确定企业长期发展战略目标等情况。
内账更贴合老板的特殊需求,故很多公司一直存在内账。
1、与我国的法律制度有关
《企业所得税税前扣除办法》规定,不能提供发票的,不得在税前扣除;《发票管理办法》规定收据、收条不可以入账。
企业或者公司的日常费用报销,开支住、用、行不可能样样都取得发票,而没有发票的原始凭证税务局不认可(不能在税前列支),但这些业务也是实际发生的事项,难道不记账反映?
当然,为了符合税法的要求,企业也就要想尽办法凑发票。或者通过购买发票,或者通过员工合力凑齐的超市买日用品的发票、网上购物的电子发票、吃饭坐车的发票,总之,全部计入成本的账目里。
2、中国的税负环境太恶劣
企业若完全照章纳税,很多民营企业特别是中小企业,税负沉重,甚至无法生存。为了减少税负,企业只能外账少计收入,多记成本费用,很多企业的原始积累都是靠偷税漏税来完成的。
3、企业管理的切实需要
企业管理者需要财务数据反映企业全面真实的情况,才能够利用财务数据对企业进行管理监督考核,又需要编制真实的内账。
四、两套账有什么风险?
“两套账”风险巨大,被查后不仅可能需要补税、罚款,缴纳滞纳金,严重的老板或会计可能还会去坐牢。
1、账外经营,隐匿收入,构成偷税的风险
对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款50%以上,5倍以下的罚款;构成犯罪的,依法追究刑事责任。
【附注】纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。
2、构成私设会计账簿的风险
私设会计账簿的,对单位并处3000元以上50000元以下的罚款;构成犯罪的,依法追究刑事责任。
3、涉嫌伪造、变造会计凭证、会计账簿,编制虚假财务会计报告的风险
伪造、变造会计凭证、会计账簿,编制虚假财务会计报告,对单位并处5000元以上10万元以下的罚款;构成犯罪的,依法追究刑事责任。
4、构成逃税罪的风险
纳税人采取欺骗、隐瞒手段进行虚假纳税申报或者不申报,逃避缴纳税款数额较大并且占应纳税额10%以上的,处3年以下有期徒刑或者拘役,并处罚金;
数额巨大并且占应纳税额30%以上的,处3年以上7年以下有期徒刑,并处罚金。
五、如何解决两套账问题?
1、拒绝两套账,合规设置账簿,缴纳税款
企业“两套账”要想做到天衣无缝几乎是不可能的,在税务越来越严查的背景下,“两套账”风险也是非常之大,企业应当严格按照会计制度与会计准则做账,依法合规设置账簿,缴纳税款。
2、强化财务队伍,加强财税学习
老板要提升财税认知,同时组织财务、业务及管理人员加强财税知识学习,通过合法合理筹划,优化税收管理,利用税收优惠,降低税收风险。
3、消灭两套账,实现“两账合一”
将两套账合并为一套账,“两账合一”,消灭“两套账”这种状态,规范后续的业务操作。两账合一的整体思路应该是,拒绝增量,销减存量。
逐步将以往未入账的经济事项遵照“实质重于形式原则”录入会计账,影响跨数年的,可通过“以前年度损益调整”进行规范。
(1)确认无票收入的同时结转销售成本,减少库存商品,老板私户占用的资金转入公司账户或确认为其他应收款;
(2)成本费用按发生时的性质正常入账,没有取得发票的做纳税调整;
(3)补账时,由近及远进行。
两账合一最大的痛点在于需要补税,这相当于原罪,做两账合一有点像企业的自我救赎。
如果企业想做大,两账合一势在必行,越早越好。如果老板想降低自身风险,两账合一也势在必行,越早越好。财务人员想要降低自己的风险,也应该积极劝导老板实现两账合一,至少也应该做到从眼前开始不做两套账。
本文转载于长财咨询官方账号,由好管家财税集团整理发布!
好管家,欢迎您的关注!