


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
小规模减免税的相关政策变了!1月1日起,小规模纳税人开票、申报&加计抵减统统按这个来!

小规模纳税人
2023年纳税申报指南
1、季销售额未超过30万且未开具专票
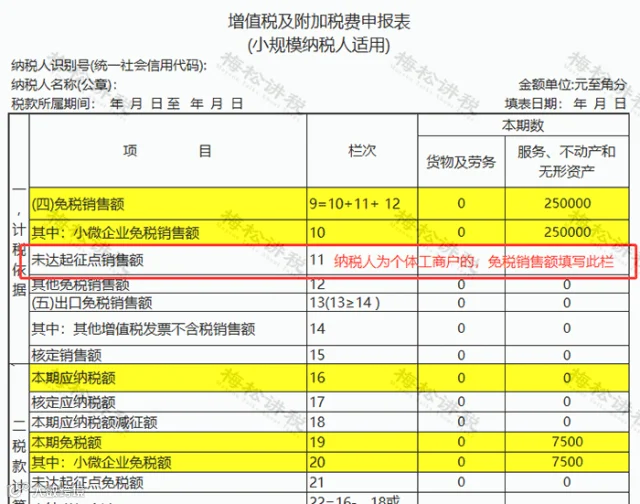
例:A公司为按季申报的小规模纳税人,2023年1月-3月销售服务(不含税)25万元,开具免税的普通发票。
分析:免税销售额=250000元;免税额=250000×3%=7500元
主表主要栏次如下:
2、季销售额未超过30万但开具了专票
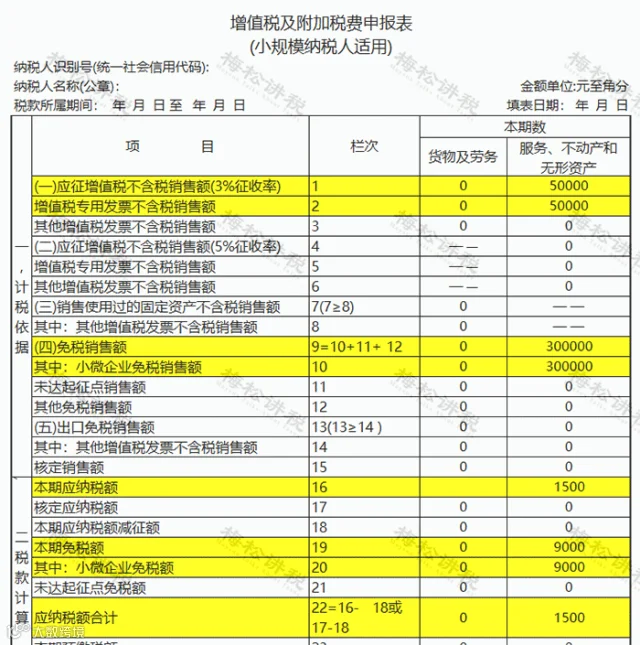
例:A公司为按季申报的小规模纳税人,2023年1月-3月对外提供服务情况如下:开具1%普票销售额:300000元,开具3%专用发票销售额(不含税):50000元。
分析:普票销售额=300000元;专票销售额(不含税)=50000元;应纳税额=50000×3%=1500元。
主表主要栏次如下:
3、扣除不动产销售额未超过30万
例:A公司为按季申报的小规模纳税人,2023年1月份销售服务20万元(不含税),2月销售服务5万元,同时销售不动产50万元,3月份因特殊原因未销售货物,相关业务均未开具专用发票。
主表主要栏次如下:
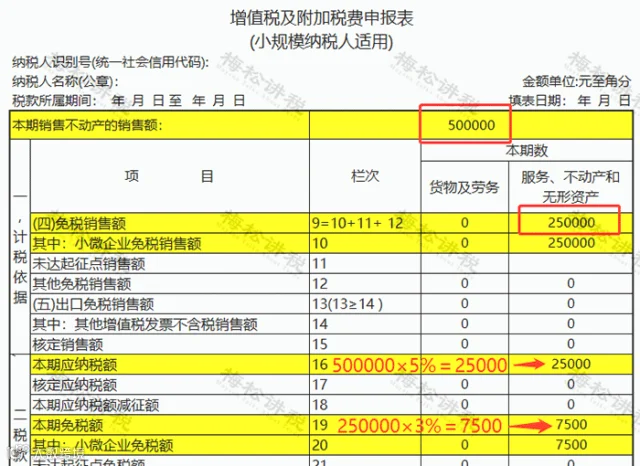
扣除不动产销售额未超过30万元,可以避免多填一张减免税明细表。
4、差额扣除后销售额未超过30万
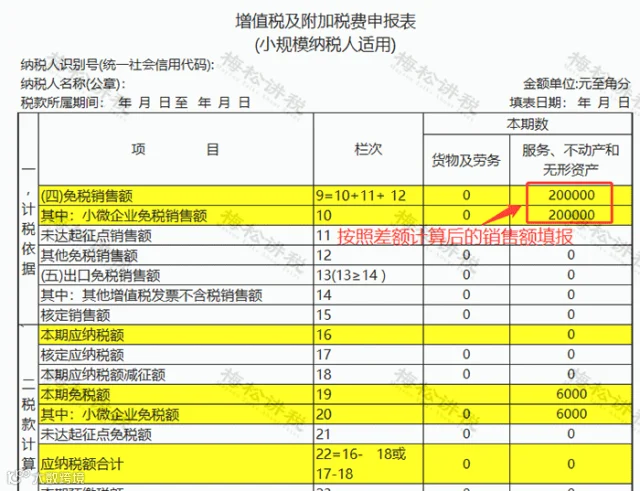
例:A公司为按季申报的小规模纳税人,2023年1月-3月提供建筑服务350000元(不含税),开具普通发票,季度支付可扣除的分包款150000元。
主表主要栏次如下:
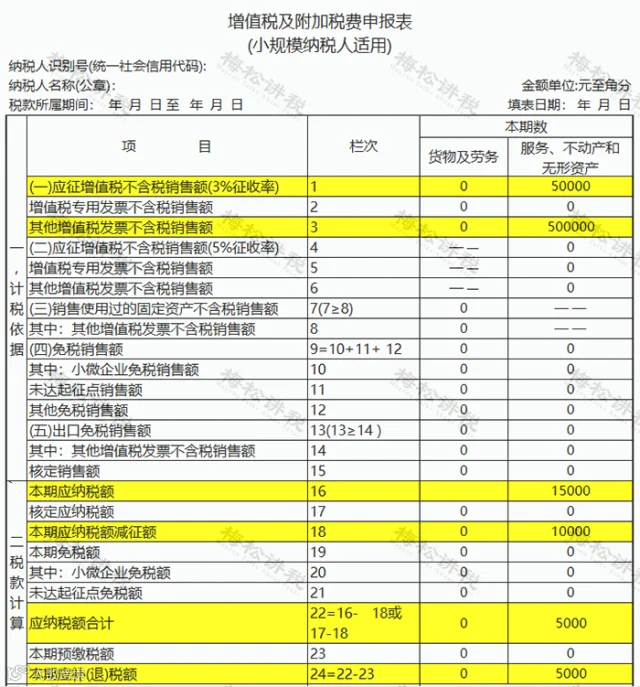
5、季销售额超过30万
例:A公司为按季申报的小规模纳税人,2023年1月-3月销售货物50万元,开具1%普通发票。
合计月销售额超过10万元的,减按1%征收率征收增值税的销售额应填写在《增值税及附加税费申报表(小规模纳税人适用)》“应征增值税不含税销售额(3%征收率)”相应栏次,对应减征的增值税应纳税额按销售额的2%计算填写在《增值税及附加税费申报表(小规模纳税人适用)》“本期应纳税额减征额”及《增值税减免税申报明细表》减税项目相应栏次
减免税申报明细表:

主表主要栏次如下:
2023年加计抵减政策实操指南
一、电子税务局操作路径
(1)登录电子税务局——点击“我要办税”——点击“综合信息报告”——点击“资格信息报告”模块下的“适用加计抵减政策的声明”。
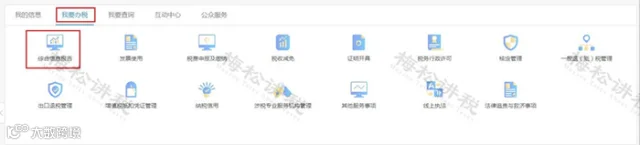
 (2)点击并选择纳税人适用的加计抵减政策声明并提交即可。

(3)适用5%加计抵减政策的声明
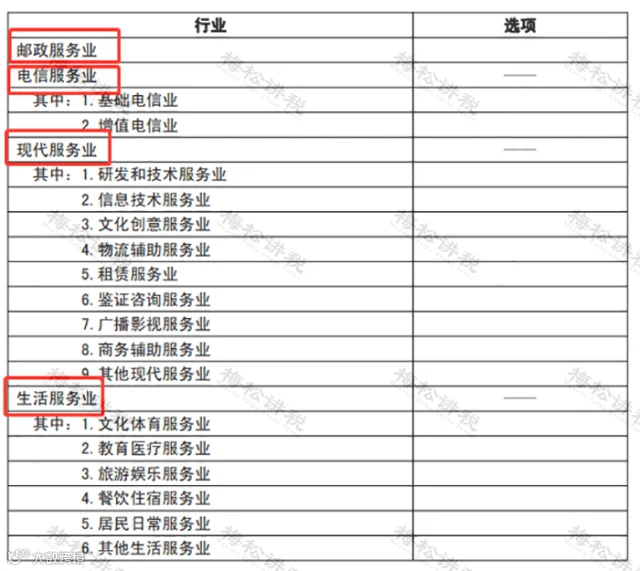
提示!!!
同时兼营邮政服务、电信服务、现代服务、生活服务的,应按照四项服务中收入占比最高的业务在《适用加计抵减政策的声明》中勾选确定所属行业。
(4)适用10%加计抵减政策的声明

二、加计抵减政策增值税申报实操
纳税人在进行 增值税纳税申报时 ,填写完 当期进项税 (表二)后,在表四中根据当期进项税额,计算相应的当期可加计抵减金额,并填写在“一般项目加计抵减额计算”——“本期发生额”。如下图:

三、案例解析
梅松公司是一般纳税人,从事生活服务服务,适用增值税进项税额加计抵减10%政策,2023年1月税款所属期销项税额9500元,当期认证进项税额9000元,当期进项税额转出200元,假设上期留抵税额为0,期初加计抵减余额为0。
(1)税务处理
当期计提加计抵减额=当期可抵扣进项税额×10%=9000×10%=900元;
当期调减加计抵减额=当期转出进项税额×10%=200×10%=20元;
当期可抵减加计抵减额=上期末加计抵减余额+当期计提加计抵减额- 当期调减加计抵减额=0+900-20=880(元);
本期纳税人抵减前应纳增值税额为9500-9000+200=700元,因税款不能出现负数,所以880元加计抵减额中,本期可实际抵减额为700元,结转下期抵减额为180元,本月增值税应纳税额为0。

(2)会计处理
借:应交税费——应交增值税(销项税额)9500
应交税费——应交增值税(进项税额转出)200
贷:应交税费——应交增值税(进项税额)9000
应交税费——应交增值税(转出未交增值税)700
借:应交税费——应交增值税(转出未交增值税)700
贷:应交税费——未交增值税 700
划重点!!
次月申报期实际缴纳税款时,实际抵减的加计抵减额(非计提的加计抵减额)计入“其他收益”科目。
借:应交税费——未交增值税 700
贷:其他收益 700
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人
本文转载于财务第一教室,由好管家财税集团整理发布!
好管家,欢迎您的关注!