


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
根据《增值税一般纳税人登记管理办法》的规定:小规模纳税人在连续12个月的累计应税销售额超过500万元时,需要转一般纳税人。
那么,如果小规模年底一次性开票超过1000万,是否需要按照一般纳税人的税率缴纳税款呢?
注意转一般纳税人的时间点
就不需要!
一、小规模纳税人转成一般纳税人的税法规定
根据《增值税一般纳税人登记管理办法》第八条的规定:
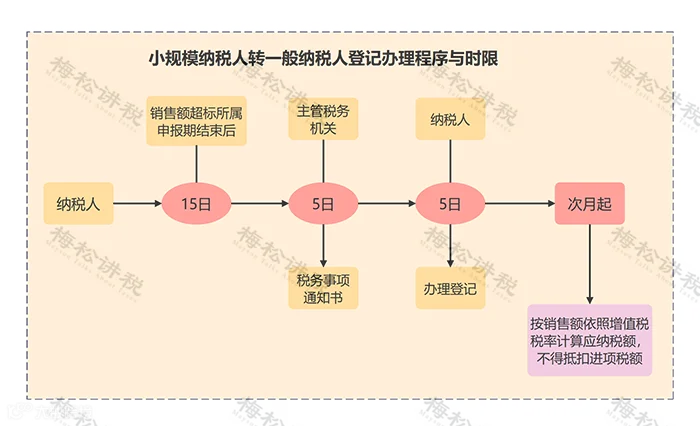
1、纳税人在年应税销售额超过规定标准的月份(或季度)的所属申报期结束后15日内按照本办法第六条或者第七条的规定办理相关手续;
2、未按规定时限办理的,主管税务机关应当在规定时限结束后5日内制作《税务事项通知书》,告知纳税人应当在5日内向主管税务机关办理相关手续;
3、逾期仍不办理的,次月起按销售额依照增值税税率计算应纳税额,不得抵扣进项税额,直至纳税人办理相关手续为止。
转换成图示如图:
二、案例解析
梅松公司是一家商品零售公司,属于小规模纳税人。由于年底订单大增,2022年12月开具发票的销售额为1000万元。
问:梅松公司应当在什么时间转为一般纳税人?1000万元的销售额是否需要按照一般纳税人的税率缴纳税款?
解析如下:

从以上图示可以看出,梅松公司在2022年12月的销售额为1000万元,在2023年1月申报缴纳税款时,仍然按照小规模纳税人的税率缴纳!
因此,只要小规模纳税人掌握好转为一般纳税人的时间点,尽管有较高的销售额,仍然可以按照低税率缴纳税款。
什么情况下
小规模纳税人要转为一般纳税人?
一、强行转换:3种情况
1、连续12个月或在12个月期间营业额累计达到500万以上,税局就会强制要求该申请成为一般人。
2、12个月内累计销售额达500万的工业企业,需要当月申请为一般纳税人,当月不申请的下个月强行转为一般纳税人。
3、自愿申请成为一般纳税人,小规模纳税人会计核算健全、能够提供准确税务资料的,可以向主管税务机关申请一般纳税人资格认定,不作为小规模纳税人。
二、自愿转换:2种情况
1、从事货物生产或提供应税劳务的纳税人,以及以从事货物生产或提供应税劳务为主,并兼营货物批发或零售的纳税人,年应征增值税销售额在100万元以上的;从事货物批发或零售的纳税人,年应税销售额在180万元以上的;
2、小规模纳税人会计核算健全、能够提供准确税务资料的,经主管税务机关批准,可以认定为一般纳税人,依照有关规定计算应纳税额。
在转为一般纳税人的期间
小规模纳税人的税收优惠还能享受吗?
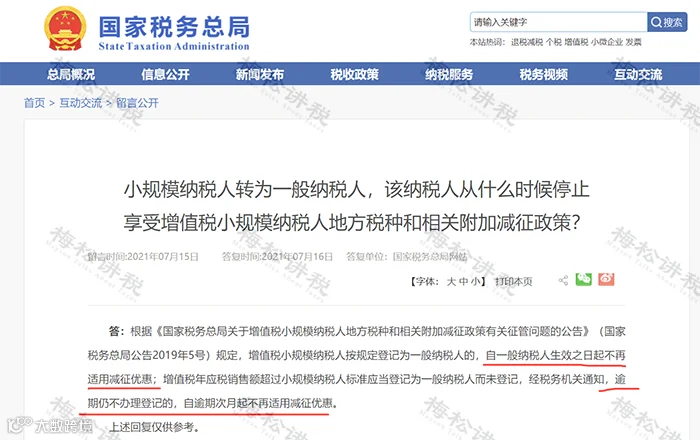
关于这个问题,国家税务总局曾做过回复:
划重点:
1、小规模纳税人转为一般纳税人的,自生效之日起就不再享受小规模的纳税优惠;未生效期间仍然可以享受;
2、逾期不办理的,自逾期次月起不再适用小规模纳税优惠政策。
举个例子:
梅松公司2022年12月销售额为1000万元,应当在2023年2月15日前办理一般纳税人登记,但是财务人员一直到2023年4月才去税局办理,已经逾期。在这种情况下,梅松公司自2023年3月起就不能再享受小规模的税收优惠了。
收藏!
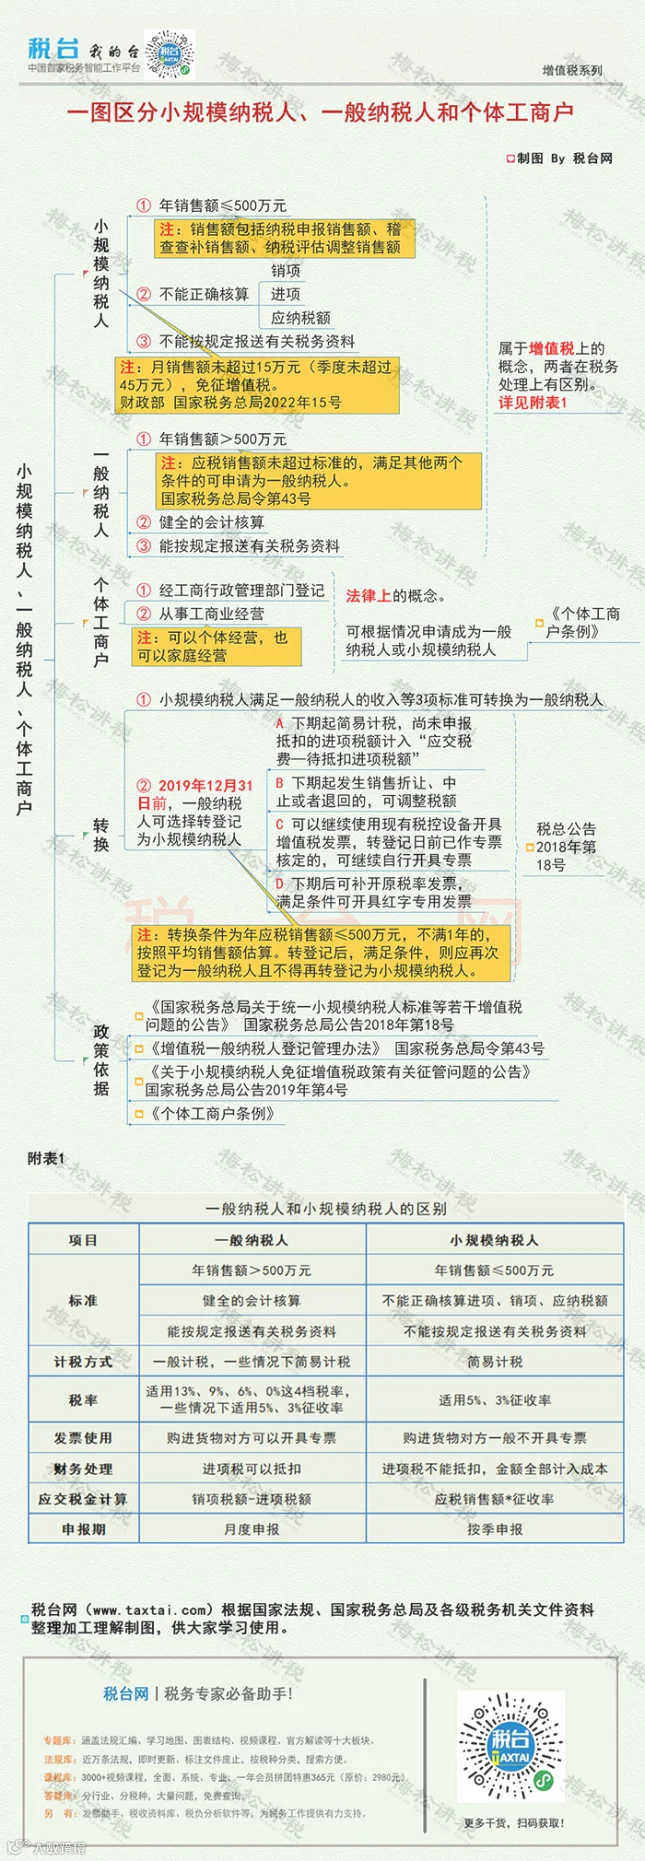
一图区分小规模纳税人与一般纳税人
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人
本文转载于财务第一教室,由好管家财税集团整理发布!
好管家,欢迎您的关注!