


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。


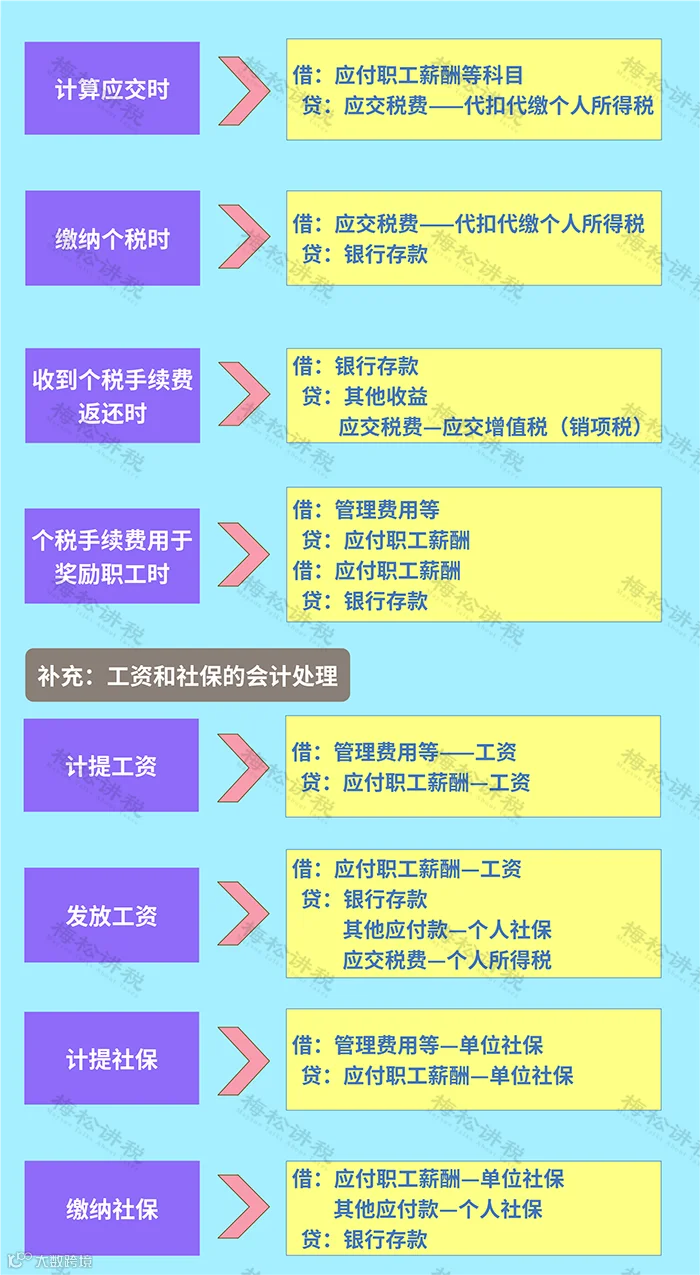
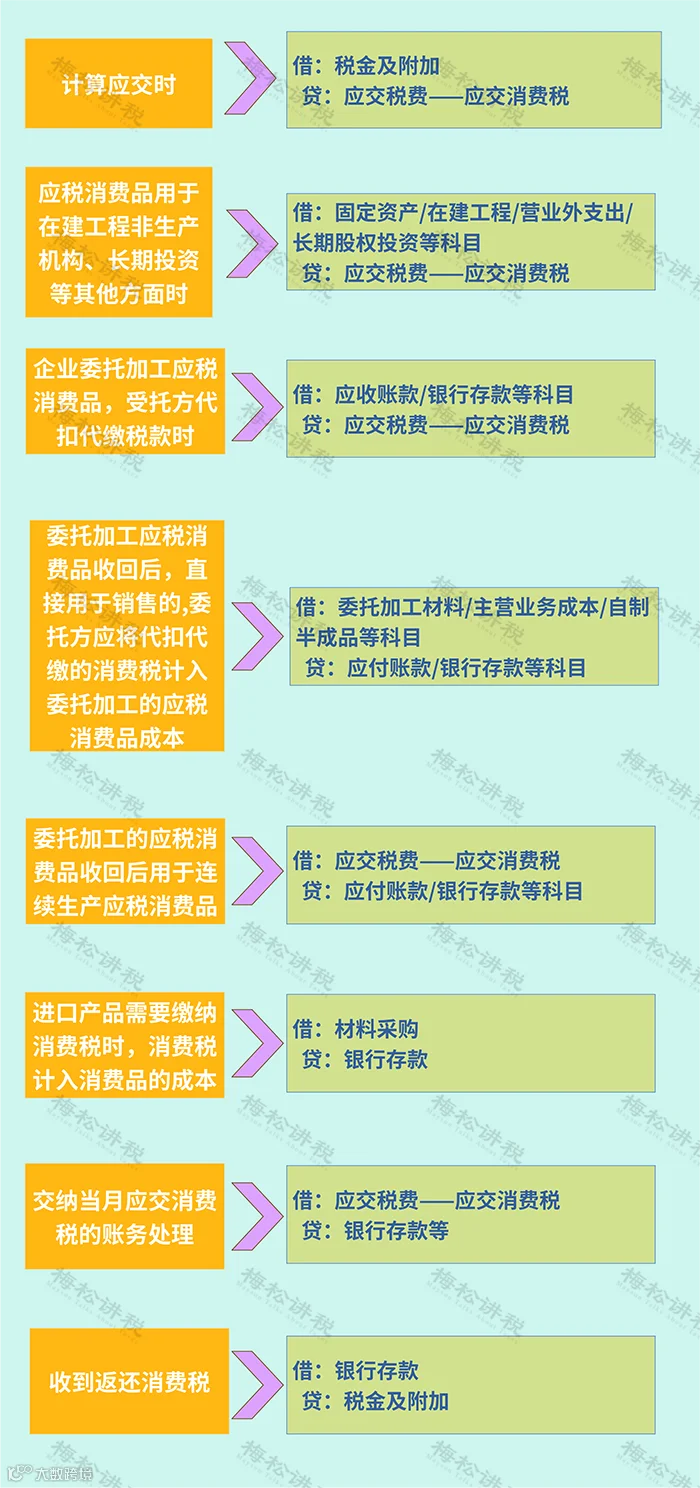

印花税作为小税种,其处理办法也很简单,主要通过“应交税费—印花税”和“税金及附加”进行核算。

PS:第一种自贴花的情形已经很少见,目前基本都在电子税务局端按次、按季、按年进行缴纳。
耕地占用税
耕地占用税以实际占用的耕地面积计锐,按照规定税额一次征收。企业交纳的耕地占用税,不需要通过“应交税费”科目核算,直接计入成本。

车辆购置税
根据企业会计准则,企业固定资产的成本包括相关税费,其中就包括车辆购置税,因此,车购税可以直接计入“固定资产”,或有些企业为了核算更加清晰,会增加“应交税费——应交车辆购置税”进行核算。

契税
契税不需要通过“应交税费”科目核算,直接计入成本。

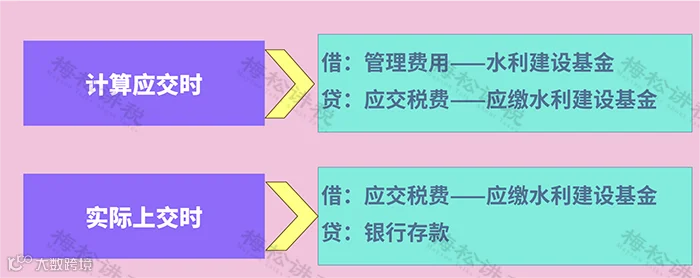
水利建设基金
目前,部分地区已经免征水利建设基金。其会计处理办法也相对简单:
残疾人就业保障金
残疾人就业保障金主要通过“应交税费——残疾人就业保障金”进行核算:

其他税费
环保税、资源税、房产税、土地使用税、车船税、城建税、文化事业建设费等,均需要通过“税金及附加”进行核算,其处理方式大同小异:

注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人整理发布
好管家,欢迎您的关注!