


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
增值税作为我国第一大税种,哪些经济行为可以简易计税呢?小编都给大家整理全了!
哪些纳税人可以适用简易计税?
一、一般纳税人
符合增值税简易计税政策相关规定条件的,均为“可选择”简易计税(符合“地基与基础、主体结构提供工程服务”项目规定条件为“强制”简易计税除外)。
温馨提示:
(1)一般纳税人既有简易计税项目又有一般计税项目的,应分别核算,且简易计税项目对应的进项税额不得抵扣。
(2)一般纳税人选择适用简易计税方法计税的,一经选择,36个月内不得变更。
二、小规模纳税人
均适用简易计税,征收率为3%(2023年1月1日至2023年12月31日期间,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收)和5%。
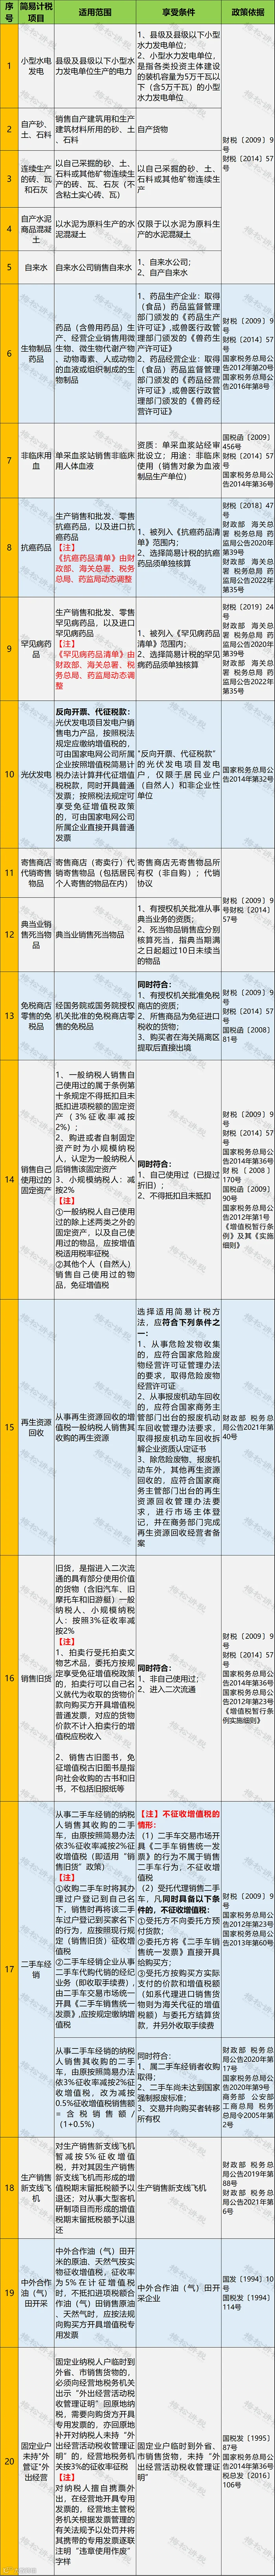
原增值税项目 简易计税规定
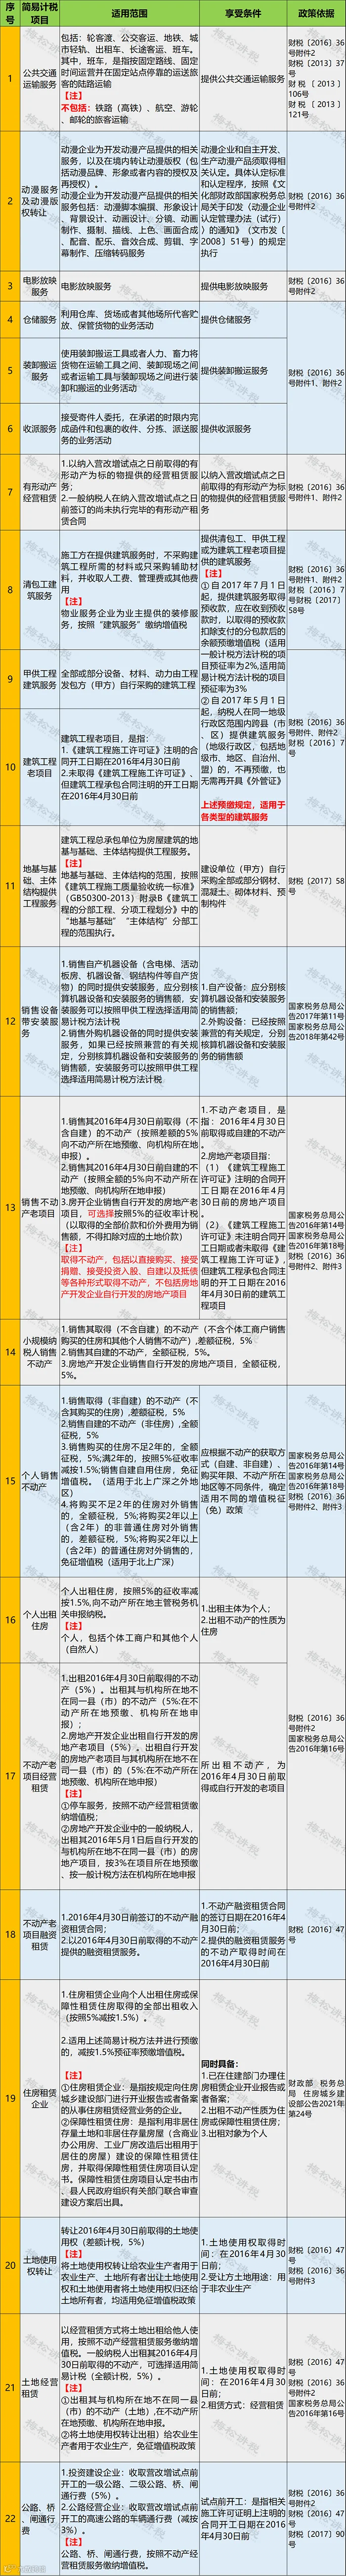
营改增项目 简易计税规定
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人
本文转载于财务第一教室,由好管家财税集团整理发布!
好管家,欢迎您的关注!