大数跨境

如果你是一般纳税人,一定要记得看!

如果你是一般纳税人,一定要记得看! 二肆建筑财税讲堂
2022-10-25
1

最近我发现有一些学员到月末时候应交税费这个科目不会做帐,接下来呢,我为大家详细讲解相关的话题。


就先给大家讲讲一般纳税人月末该如何做账?


增值税的明细科目是会计科目中最多的,而应交税费和增值税科目有什么样的逻辑关系


图示:
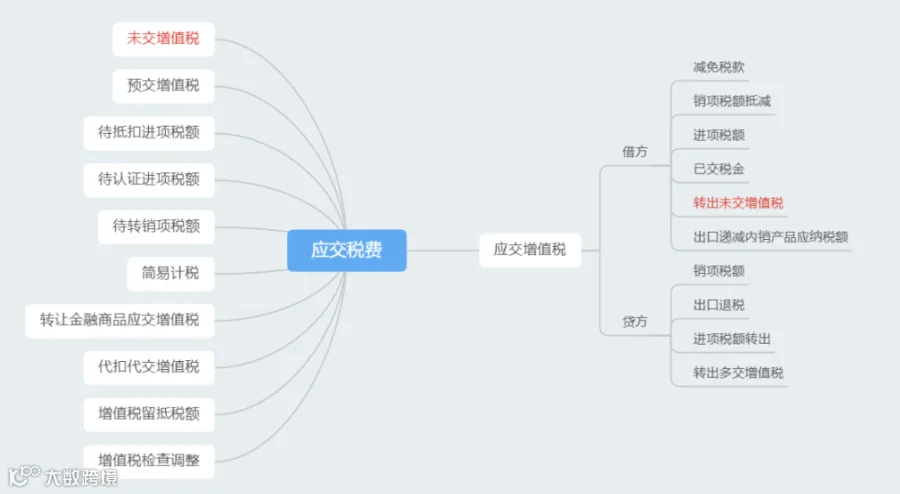


主要就是转出未交增值税和未交增值税的“纠缠”

标准形式:

Ⅰ:某月底增值税结转:【首先结转进项和销项】
⭐结转进项税额:
借:应交税费——应交增值税—转出未交增值税
     贷:应交税费一应交增值税(进项税)
⭐结转销项税额:
借:应交税费一应交增值税(销项税)
    贷:应交税费—应交增值培一转出未交增值税

Ⅱ:根据上面两个分录,“应交税费——应交增值税—转出未交增值税”的借贷方会形成一个差额可能在借方、可能在贷方。

将差额再转入"应交税费—未交增值税"科目(如果差额在借方,就转入贷方)如果贷方有余额则为“应交税费”。我们做账时候(不缴纳税款):

⭐结转应缴纳增值税:
借:应交税费—应交增值税一转出未交增值税
    贷:应交税费—未交增值税
在实际支付税款时候时
借:应交税费—未交增值税
    贷:银行存款
如果借方余额:代表有留底的进项税额。


注意点:


1.每个月都要以上分录吗?


答:不一定,如果当月的进项税额+上期留抵税额>当月的销项税额,则不用做账务处理。

比如:销项税额100元,进项税额200元,则月末不做任何处理,借方100属于未抵扣税款。


2.什么情况下月末需要转出未交增值税?


答:当月销项税额>当月进项税额+上期留抵税额,需要做分录:
借:应交税金一应交增值税---转出未交增值税
 贷:应交税金—未交增值税

比如:进项税额80元,销项税额100元。则做分录:
借:应交税费-应交增值税-转出未交增值税 20
  贷:应交税费-未交增值税   20
紧接着,月初报税期缴纳上月税款:
缴纳应交未交增值税:
会计处理:
借:应交税费-未交增值税 20
  贷:银行存款 20


3.如果有应交增值税,城建税等怎么做分录?


如果有增值税,以实际缴纳增值税和实际缴纳消费税为计税基础算出城建税及教育费附加、地方教育附加

借:税金及附加
  贷:应交税费-应交城建税
 应交税费-应交地方教育附加
应交税费-应交教育费附加
缴纳时候,直接贷方银行存款。


4.其他收益是做什么用?生活或者生产服务纳税人实际缴纳增值税时候怎么处理?


按照实际缴纳的增值税:
借:应交税费---------未交增值税
  贷:银行存款
      其他收益
说明:其他收益期末无余额。

用于核算企业实际收到的即征即退、先征后退、先征后返的增值税或者直接减免的增值税,贷方表示实际收到的或者直接减免的增值税,期末由借方结转到本年利润科目,结转后本科目无余额。另外企业作为个人所得税扣缴义务人,根据《个人所得税法》收到的扣缴税款手续费,应通过其他收益进行核算。

今天的分享就到这里啦,有问题留言哈,后续会讲到申报的~


【声明】内容源于网络
0
0
二肆建筑财税讲堂
1234
内容 94
粉丝 0
二肆建筑财税讲堂 1234
总阅读16
粉丝0
内容94
