


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
01
建筑服务数电票有变!
这一点要引起关注!

新变化:
备注栏新添标签,将纳税人原填写在备注栏的非结构化信息转化为可读取、 可采集的特定要素信息,税务部门纳入监管。
也就是说,纳税人不能再随意填写备注栏了,无论是开票方和受票方,都要注意这点变化!
备注栏怎么填?
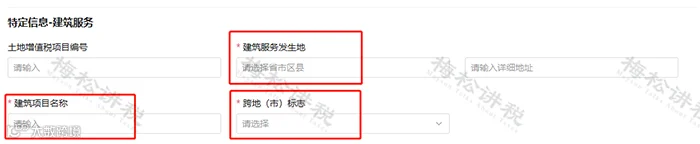
建筑服务的数电发票可直接通过“电子税务局”开具,相应的“备注信息”为必填项(不填开不了票)。
建筑服务备注栏必填内容包括【建筑服务发生地】【建筑项目名称】【跨地(市)标志】。
除了建筑服务的发票情况外,最近也有很多粉丝询问小编关于建筑业税收政策的问题,今天小编就在这里统一给大家说道说道。
02
建筑业税收政策汇总
一、增值税
(一)税目
1、建筑服务的范围包括:
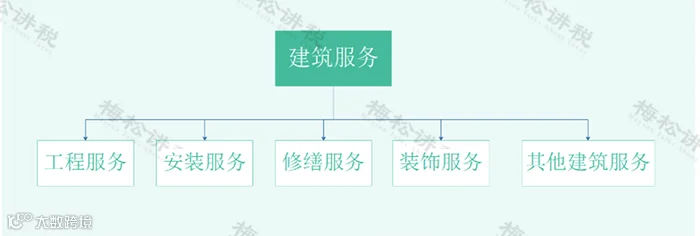
具体内容如表所示:
服务
|
具体内容
|
工程服务
|
指新建、改建各种建筑物、构筑物的工程作业,包括与建筑物相连的各种设备或者支柱、操作平台的安装或者装设工程作业,以及各种窑炉和金属结构工程作业。
|
安装服务
|
是指生产设备、动力设备、起重设备、运输设备、传动设备、医疗实验设备以及其他各种设备、设施的装配、安置工程作业,包括与被安装设备相连的工作台、梯子、栏杆的装设工程作业,以及被安装设备的绝缘、防腐、保温、油漆等工程作业。
|
固定电话、有线电视、宽带、水、电、燃气、暖气等经营者向用户收取的安装费、初装费、开户费、扩容费以及类似收费,按照安装服务缴纳增值税。
|
|
修缮服务
|
指对建筑物、构筑物进行修补、加固、养护、改善,使之恢复原来的使用价值或者延长其使用期限的工程作业。
|
装饰服务
|
指对建筑物、构筑物进行修饰装修,使之美观或者具有特定用途的工程作业。
|
其他建筑服务
|
指上列工程作业之外的各种工程作业服务,如钻井(打井)、拆除建筑物或者构筑物、平整土地、园林绿化、疏浚(不包括航道疏浚)、建筑物平移、搭脚手架、爆破、矿山穿孔、表面附着物(包括岩层、土层、沙层等)剥离和清理等工程作业。
|
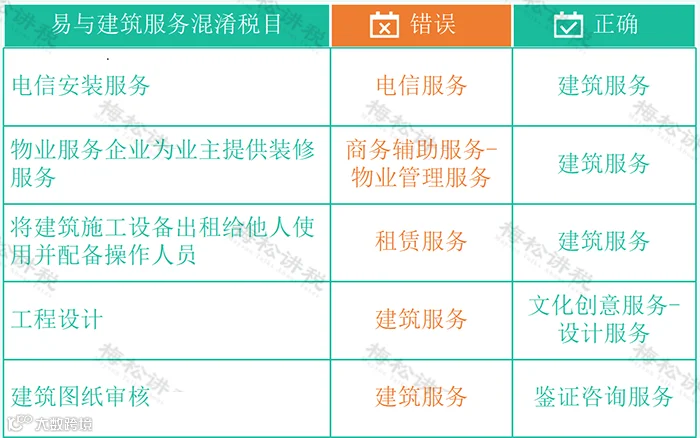

(二)计税方法及税率
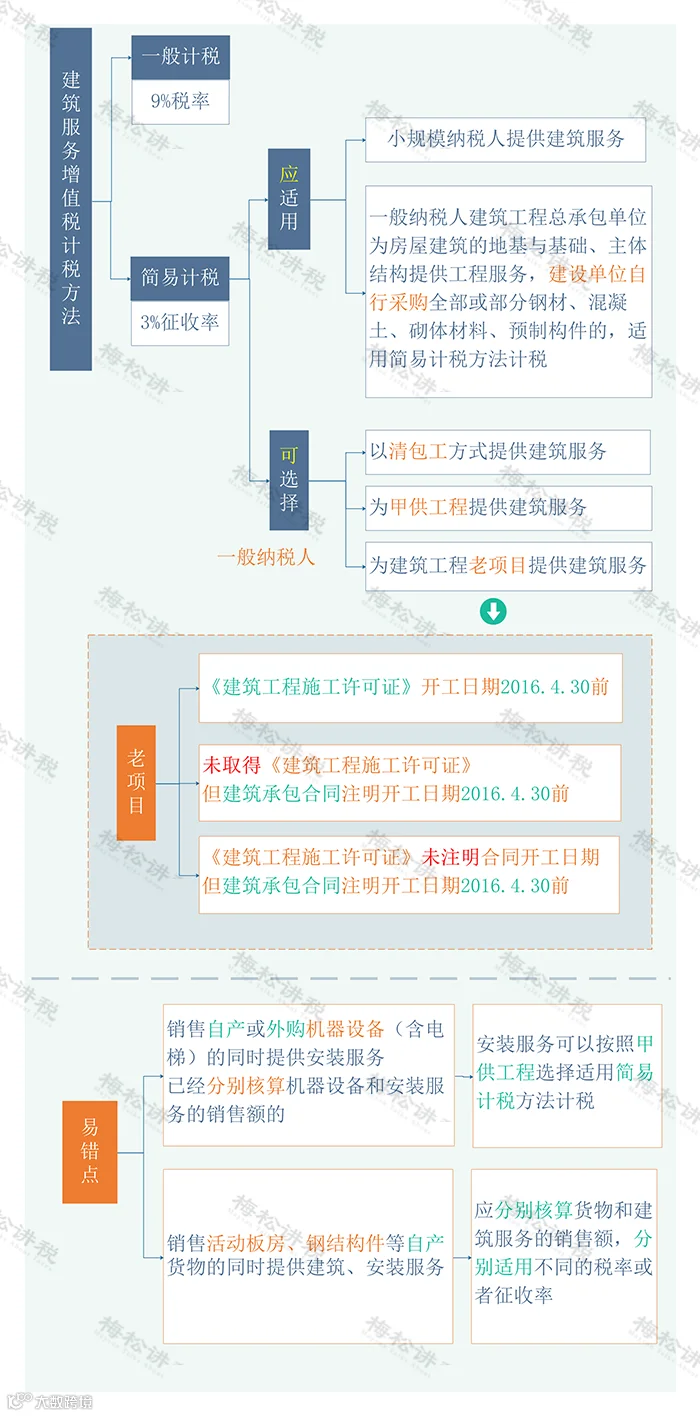
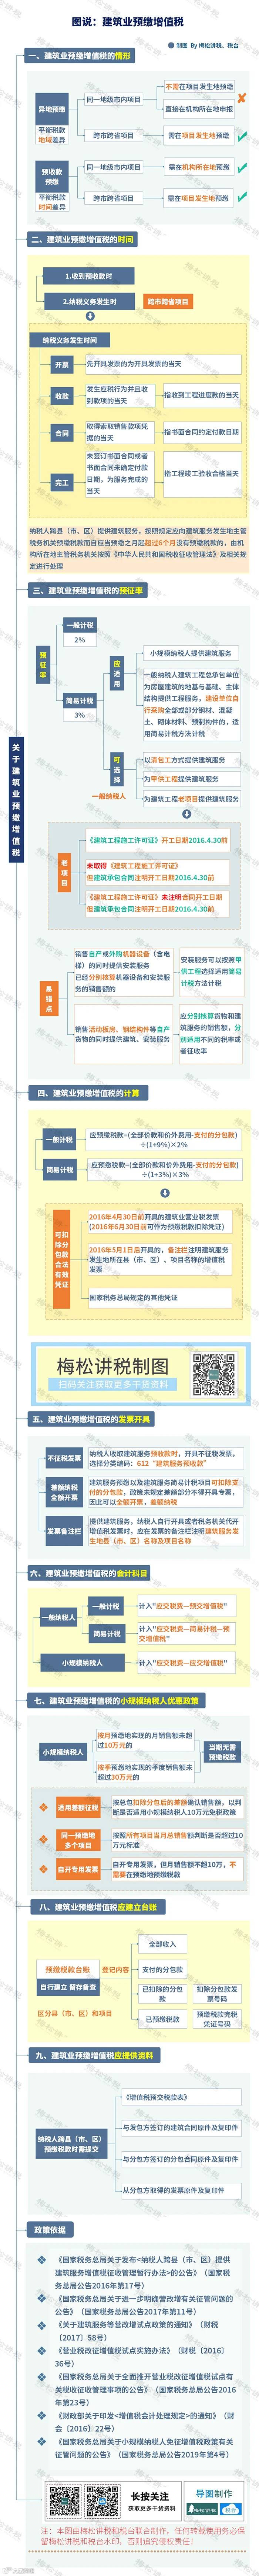
(三)增值税预缴
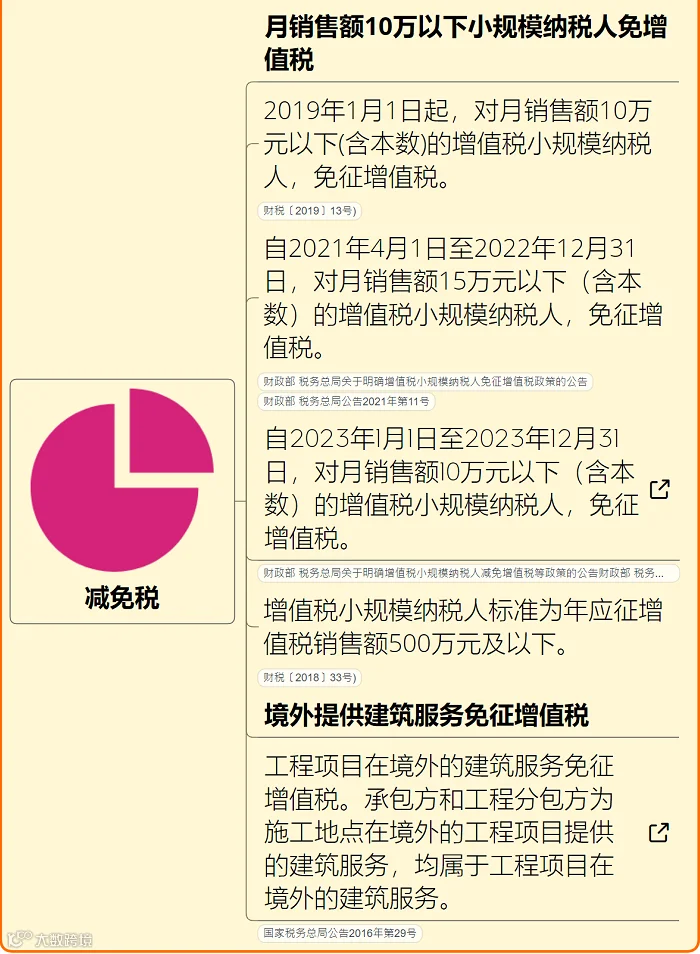
(四)增值税减免
二、企业所得税
1、总机构管理的项目部预缴0.2%
建筑企业总机构直接管理的跨地区设立的项目部,应按项目实际经营收入的0.2%按月或按季由总机构向项目所在地预分企业所得税,并由项目部向所在地主管税务机关预缴。
2、分支机构管理的项目部不预缴
建筑企业所属二级或二级以下分支机构直接管理的项目部(包括与项目部性质相同的工程指挥部、合同段等,下同)不就地预缴企业所得税,其经营收入、职工工资和资产总额应汇总到二级分支机构统一核算,由二级分支机构按照国税发〔2008〕28号文件规定的办法预缴企业所得税。
03
建筑服务其他知识点
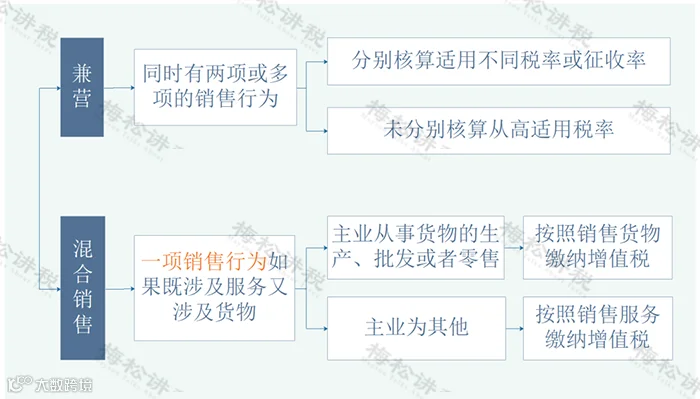
一、建筑服务的兼营与混合销售

二、甲供工程的核算
甲供工程是指全部或部分设备、材料、动力由工程发包方自行采购的建筑工程。

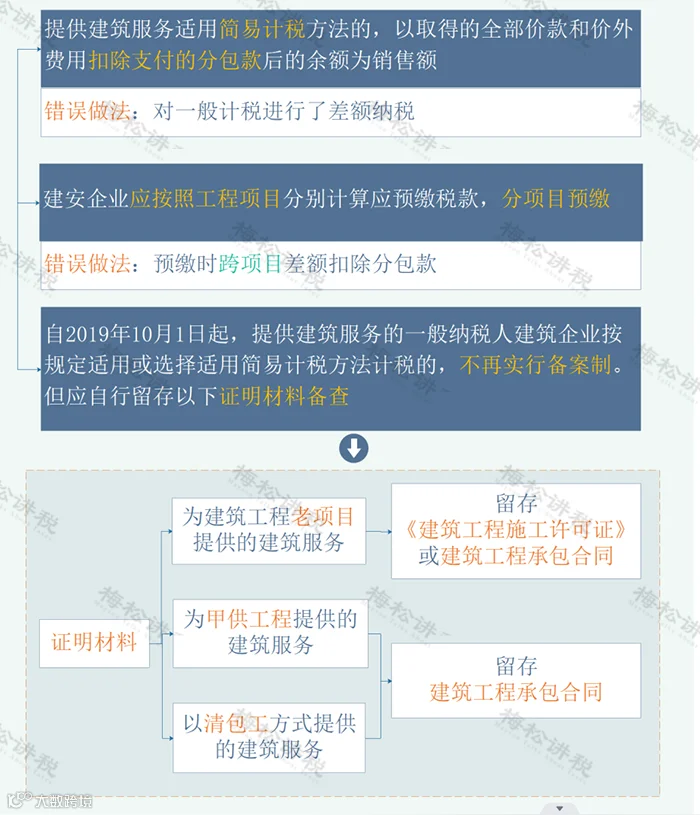
三、差额纳税
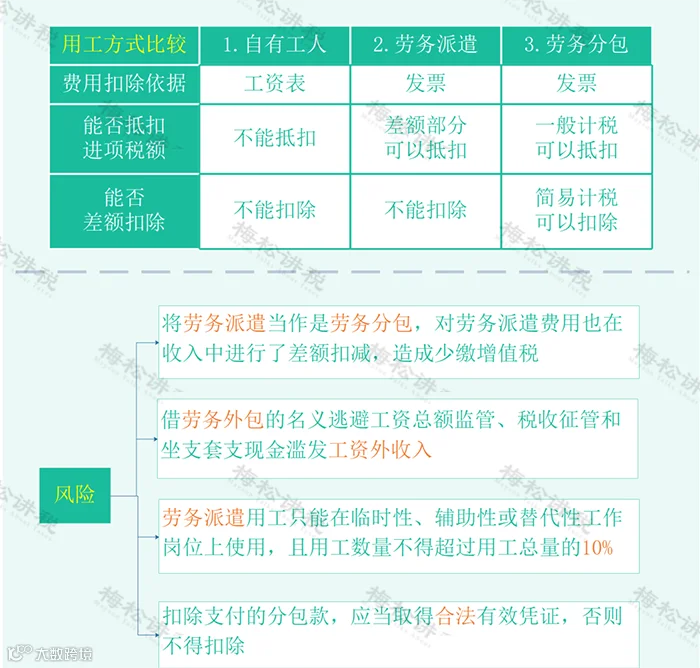
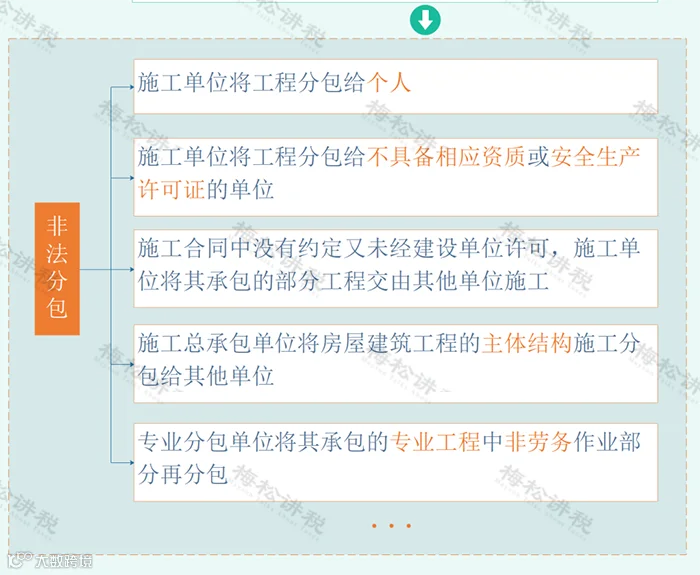
四、人工成本的核算
来源:思维导图学税法,小陈税务08,财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人整理发布
本文转载于财务第一教室,由好管家财税集团整理发布!
好管家,欢迎您的关注!