


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
最近很多粉丝都收到了税务局的短信:
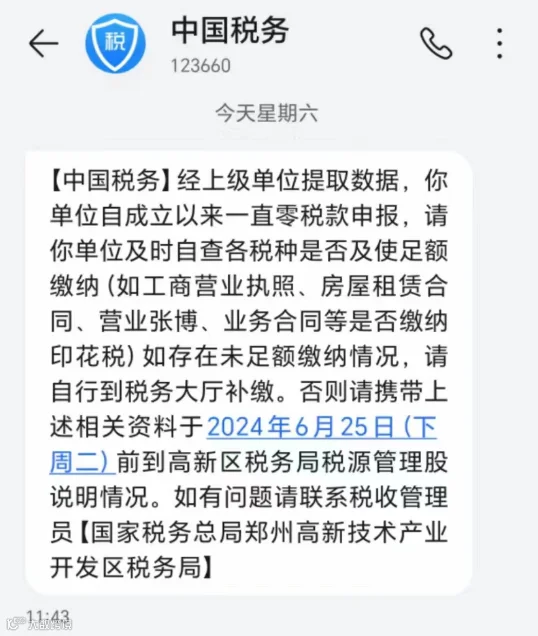
税务局一直在关注企业零申报!还有零申报的高发区域:印花税!赶紧跟小编一起来看看解决办法。
零申报触发预警!
印花税是高风险税种!
再来看这样一个通知:
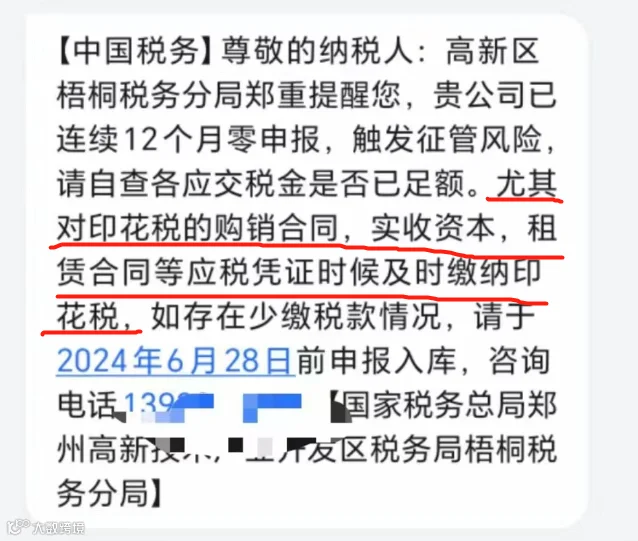
有粉丝可能会问:零申报还需要缴纳印花税吗?
刚刚我们已经说过,零申报指企业纳税申报的所属期内没有发生应税收入,当期增值税、企业所得税等真实申报数据全部为零,可以进行零申报。是否要交印花税,要看是否有印花税应税业务。
但是很多纳税人在申报印花税的过程中,也会遗漏。看下边这个案例:

原来,企业在申报汇算清缴的报表时,将企业的期间费用与印花税申报表进行了 比对:
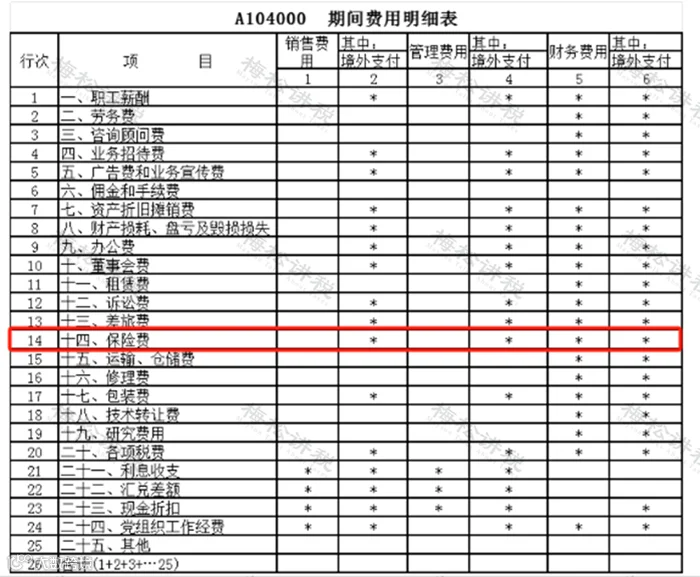
比对原理:企业所得税汇算清缴报表《期间费用明细表》14行“保险费”金额和申报的印花税“财产保险合同”计税依据是否一致。
处理方法:
(1)印花税申报错误
对于财产保险合同,比如车辆保险,应申报缴纳财产保险合同印花税,如果漏申报了,需要更正申报,可能涉及滞纳金(按日万分之五)。
补充:如果企业没有财产保险合同征收品目,需增加该征收品目后方可申报。
(2)《A104000期间费用明细表》第14行“保险费”填写错误
为职工缴纳的“五险一金”及“补充养老、补充医疗保险”不在本行填写,而是在第一行“职工薪酬”,这部分不涉及印花税,如果填写行次错误,需更正汇算清缴报表。
(3)合理原因
如果是由于人身商业保险填写到了《A104000期间费用明细表》第14行“保险费”,但无需申报印花税,导致二者金额不一致的,属于合理原因,可以向专管员说明情况。
再来看这样一个通知:
有粉丝可能会问:零申报还需要缴纳印花税吗?
刚刚我们已经说过,零申报指企业纳税申报的所属期内没有发生应税收入,当期增值税、企业所得税等真实申报数据全部为零,可以进行零申报。是否要交印花税,要看是否有印花税应税业务。
但是很多纳税人在申报印花税的过程中,也会遗漏。看下边这个案例:
原来,企业在申报汇算清缴的报表时,将企业的期间费用与印花税申报表进行了 比对:
比对原理:企业所得税汇算清缴报表《期间费用明细表》14行“保险费”金额和申报的印花税“财产保险合同”计税依据是否一致。
处理方法:
(1)印花税申报错误
对于财产保险合同,比如车辆保险,应申报缴纳财产保险合同印花税,如果漏申报了,需要更正申报,可能涉及滞纳金(按日万分之五)。
补充:如果企业没有财产保险合同征收品目,需增加该征收品目后方可申报。
(2)《A104000期间费用明细表》第14行“保险费”填写错误
为职工缴纳的“五险一金”及“补充养老、补充医疗保险”不在本行填写,而是在第一行“职工薪酬”,这部分不涉及印花税,如果填写行次错误,需更正汇算清缴报表。
(3)合理原因
如果是由于人身商业保险填写到了《A104000期间费用明细表》第14行“保险费”,但无需申报印花税,导致二者金额不一致的,属于合理原因,可以向专管员说明情况。

怎么判断能否零申报?
申报多久才安全?
按照我国法律,只要公司注册成功后,就要每月按照国家规定缴纳税款。
但是在初创期,企业往往需要磨合、运营一段时间后才能慢慢走上正轨开始盈利,那在这段收入、成本和费用均为0的时间内也得交税吗?
这就需要“零申报”了。
一、零申报是什么
所谓零申报是指企业纳税申报的所属期内没有发生应税收入,没有发生应税收入时,可进行零申报。
零申报的判断标准如下:
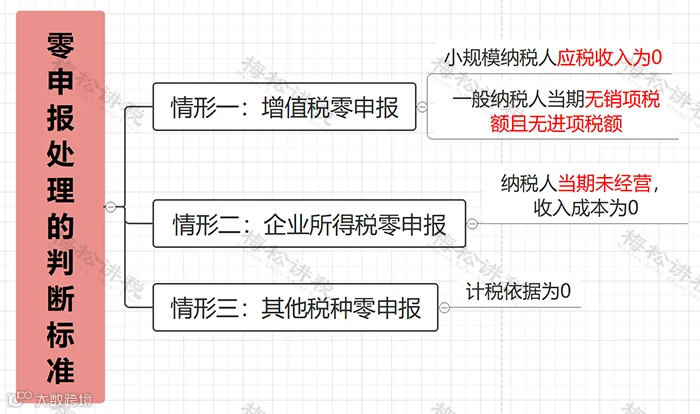
简单地来说就是 在纳税申报所属期内,收入、成本和费用均为0时,企业才能零申报。
既然“零申报”什么税都不用缴,那一直零申报岂不是能省不少税?赚翻了!
天真!如果一家公司正常经营,即使没有业务,也肯定有工资、办公室租金、水电费等等的基本开支吧?只要有这些就不能零申报!
二、长期零申报后果
由于各地政策不同,一般来说连续3个月零申报有可能会被列为异常申报,如果超过6个月还一直零申报的话,很有可能会被税务机关列入的重点关注对象,甚至直接引起稽查。长期零申报可能引起的后果:

如果你想零申报,你还必须按时记账,并按时填写纳税申报单。如果你经常忘记申报,当心被列为“非正常户”。
一般来说长期零申报超过6个月,就会被列为“非正常户”,看看深圳104万的非正常户就知道了:
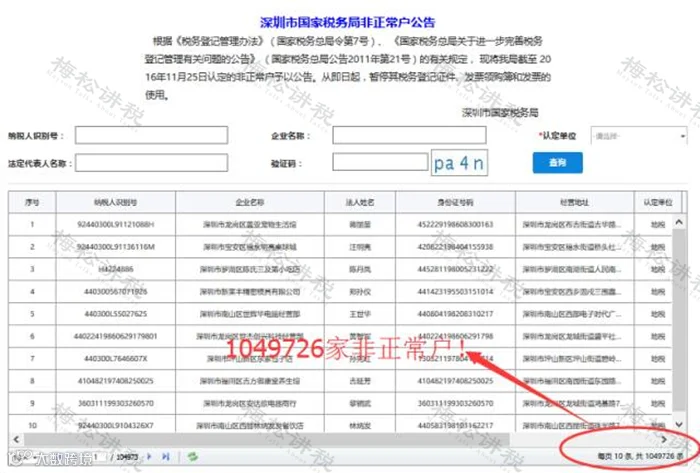
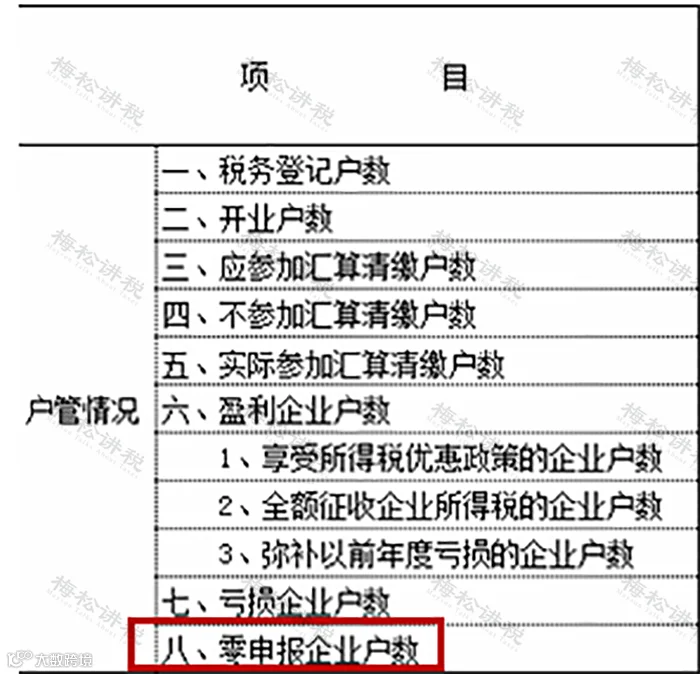
有的公司甚至除了增值税零申报之外,企业所得税也零申报,不知道专管员早就关注你很久了吗?
正确认识“零申报”
谨防6大误区!
基于当前税务监管情况,我们建议这6大误区千万不要踩,财务对照自查:
误区一:取得免税收入,可以零申报
正确做法:按照相关规定,办理增值税减免备案的纳税人应纳税额为零,但并不代表该纳税人可以零申报,而是应该向税务机关如实申报。
误区二:当期未取得收入,企业所得税可以零申报
正确做法:虽然没有取得销售收入,但是存在进项税额,如果该纳税人因未发生销售办理零申报,未抵扣进项税额会造成逾期抵扣而不能抵扣。正确方式是在对应的销售额栏次填写0,把当期已认证的进项税额填入申报表的进项税额栏次中,产生期末留抵税额在下期继续抵扣。
误区三:企业长期亏损,企业所得税可零申报
正确做法:企业的亏损是可以向以后五个纳税年度结转弥补的,如果做了零申报,则第二年盈利就不能弥补以前年度亏损了,会造成企业损失。如果当年做了企业所得税零申报,却将亏损延长到以后年度扣除,是违反税法规定的,所以亏损企业要慎重零申报。
误区四:月销售额未达10万元只需零申报
正确做法:增值税小规模纳税人容易陷入“月销售额未达10万元只需零申报”的误区。实际上,按照相关规定,在享受国家税收优惠的同时,应该向税务机关如实申报。正确的方式是计算出不含税收入,再用不含税收入算出应缴纳增值税,填入申报表相应栏次享受免税。
误区五:已预缴税款只需零申报
正确做法:虽然代开发票已经缴纳了税款,依然不能简单地做零申报处理。应该在规定栏目填写销售收入,系统会自动生成已经缴纳的税款,进行冲抵。
误区六:筹建期可做零申报
正确做法:筹建期的纳税人当期未发生销售,也未认证增值税进项发票,申报增值税时可以办理零申报。如果当期该纳税人有增值税进项发票,且已在当期进行认证,则不能进行零申报,需按规定填写当期进项税额。
便利!一键零申报
去年2月,国家税务总局新闻发布会上推出了简化印花税申报流程等措施,其中就包含“一键零申报”。
那么,想要使用“一键零申报”有什么前置条件吗?
一、“一键零申报”前置条件
1、增值税一般纳税人和小规模纳税人,同时符合下列条件的,可以使用“一键零申报”:
小规模纳税人应税收入为0,一般纳税人当期无销项税额,且无进项税额。
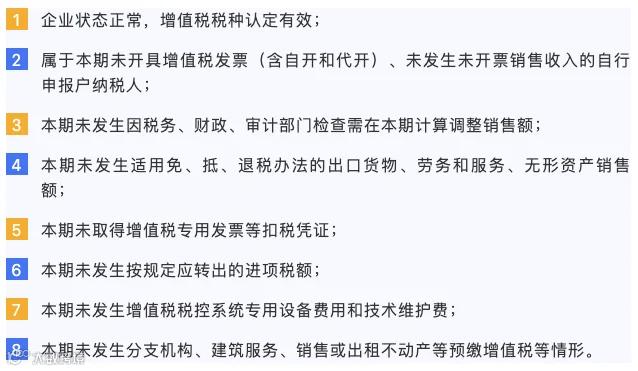
2、确认收入、成本、费用均为零。
3、其他税种零申报的条件:计税依据为0时。
二、“一键零申报”具体操作
具体有两种方法(以广东为例):
方法一:电子税务局自动提醒
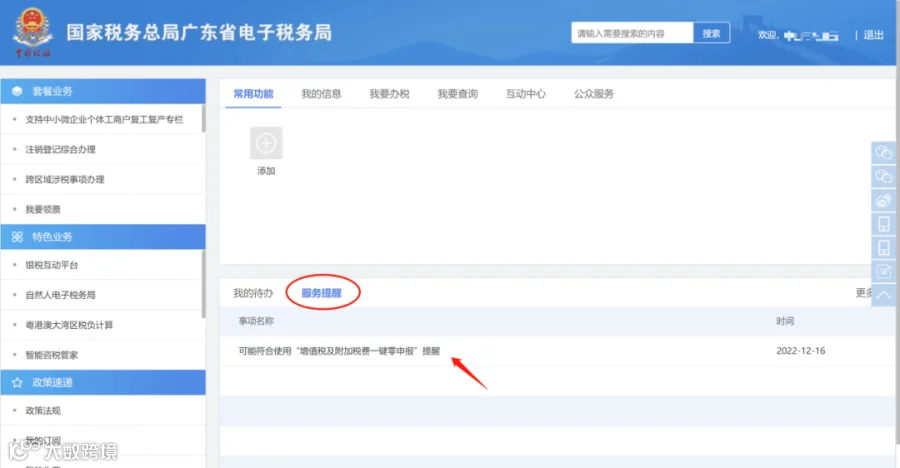
1.每月初,广东省电子税务局将向初步筛选符合条件的纳税人推送提醒信息,提醒纳税人可以使用“一键零申报”功能。纳税人可以从电子税务局首页“服务提醒”点击查看:
2.查看消息详情,点击“点击跳转:增值税及附加税一键零申报”,进入申报界面:

3.进入对应属期“一键零申报”初始化页面,纳税人对照符合条件的,勾选“我已经阅读”,并点击“确定”使用“一键零申报”。不符合条件的,点击“取消”。
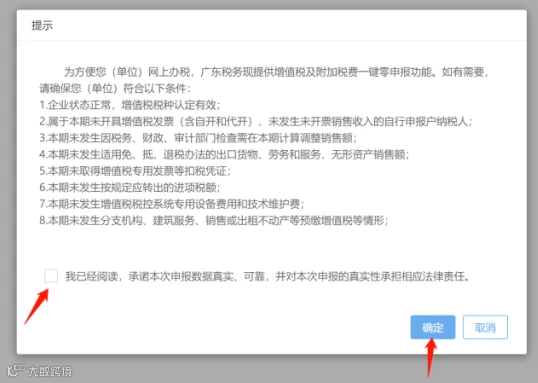
4.系统进行“一键零申报”校验,符合条件的自动完成申报。

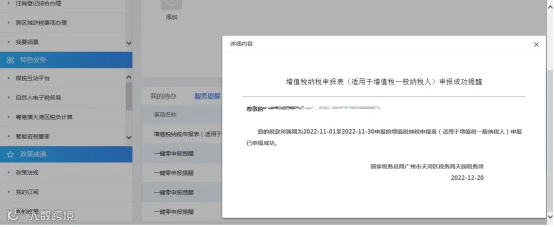
5.申报成功后,电子税务局首页“服务提醒”中推送“申报成功提醒”。
方法二:在申报页面进入
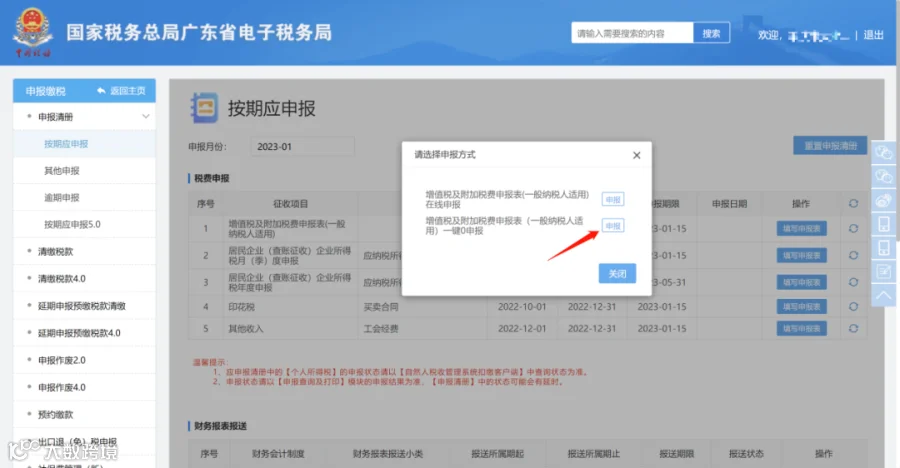
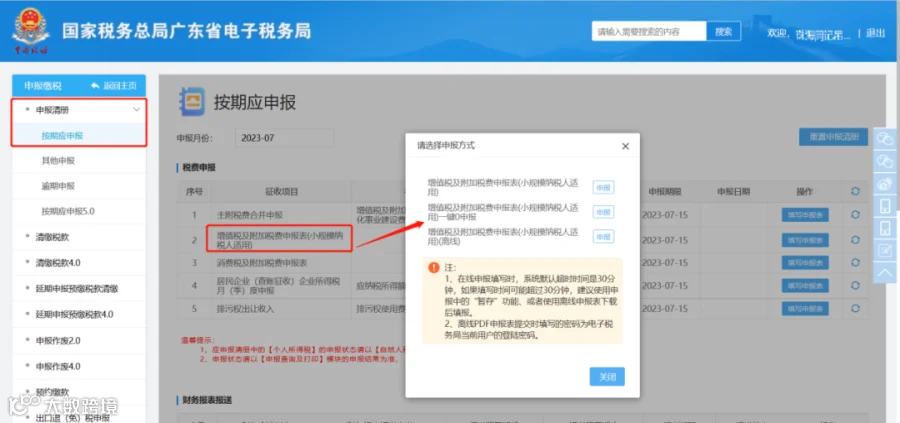
1.可以通过【我要办税--税费申报及缴纳--按期应申报--增值税及附加税申报表(一般纳税人适用)/(小规模纳税人适用)】进入“一键零申报”:
a.一般纳税人示意图
b.小规模纳税人示意图
2.使用“一键零申报”后,实际不符合条件怎么办?
a.申报过程中,系统对不符合条件的,能自动阻断,并提醒纳税人。纳税人改用正常申报方式完成申报即可。

注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
本文转载于财务第一教室,由好管家财税集团整理发布!
好管家,欢迎您的关注!