


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
01
员工生日、节日聚餐费用
计入“职工福利费”还是“业务招待费”?
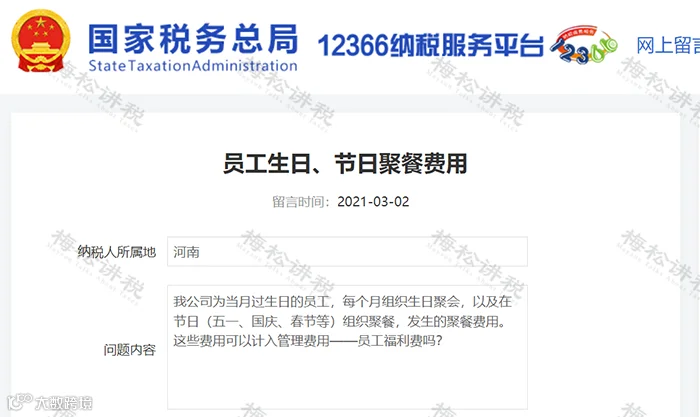
问题内容:
我公司为当月过生日的员工,每个月组织生日聚会,以及在节日(五一、国庆、春节等)组织聚餐,发生的聚餐费用。这些费用可以计入管理费用——员工福利费吗?
税局答复:
……
因此,您公司发生的员工生日、节日聚餐费用不在职工福利费列举项目范围,如确实是企业实际发生的与取得收入有关的、合理的支出,准予在计算应纳税所得额按照相关规定进行扣除。有关财务核算的问题请按照所在企业执行的会计准则进行。具体涉税事宜请您联系主管税务机关进一步确认。
……
给大家总结如下:
1、虽然员工生日、节日聚餐的费用没有明文规定包含在“职工福利费”的范畴内,但如果是真实发生的,计入“职工福利费”有一定的合理性。
2、员工生日、节日聚餐费用如果真实发生,可以在企业所得税前扣除。
3、员工生日、聚餐的费用,属于公司内部的花费,计入“业务招待费”并不合理。
02
员工生日,聚餐费用
如何进行账务处理?税前扣除如何?
一、账务处理
摘要:员工生日聚餐
会计分录如下:
借:应付职工薪酬-福利费
贷:银行存款
二、税前扣除
根据《中华人民共和国企业所得税法实施条例》第四十条规定,企业发生的职工福利费支出,不超过工资薪金总额14%的部分,准予扣除。
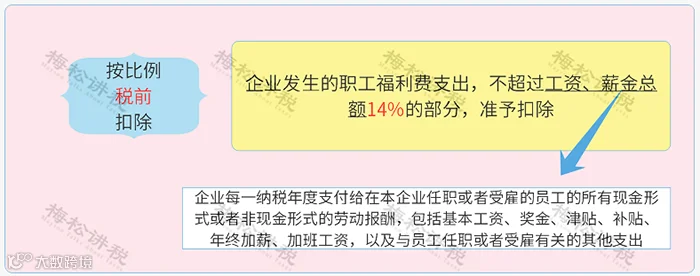
提醒大家注意2点:
1、按企业所得税法规定,职工福利费不再预提,发生的职工福利费在工资、薪金总额的14%以内可以据实列支。
比如你公司福利费扣除限额为:工资总额*14%,公司实际发生职工福利费为X元,如果工资总额*14%≥X,在限额内,那么税前扣除的职工福利费金额为X元 。
2、你公司某年实际发生的职工福利费,只要小于或等于工资总额*14%的数值,都可以税前扣除。
03
员工生日、聚餐费用
要交个人所得税吗?


根据国家税务总局纳税服务司2012年5月7日的答疑解答中:
“根据个人所得税法的规定原则,对于发给个人的福利,不论是现金还是实物,均应缴纳个人所得税。
但目前对于集体享受的、不可分割的、非现金方式的福利,原则上不征收个人所得税。”
在生日聚餐中,我们不知道谁吃了几块蛋糕、喝了几瓶饮料,因此是无需缴纳个人所得税的。
04
收藏!
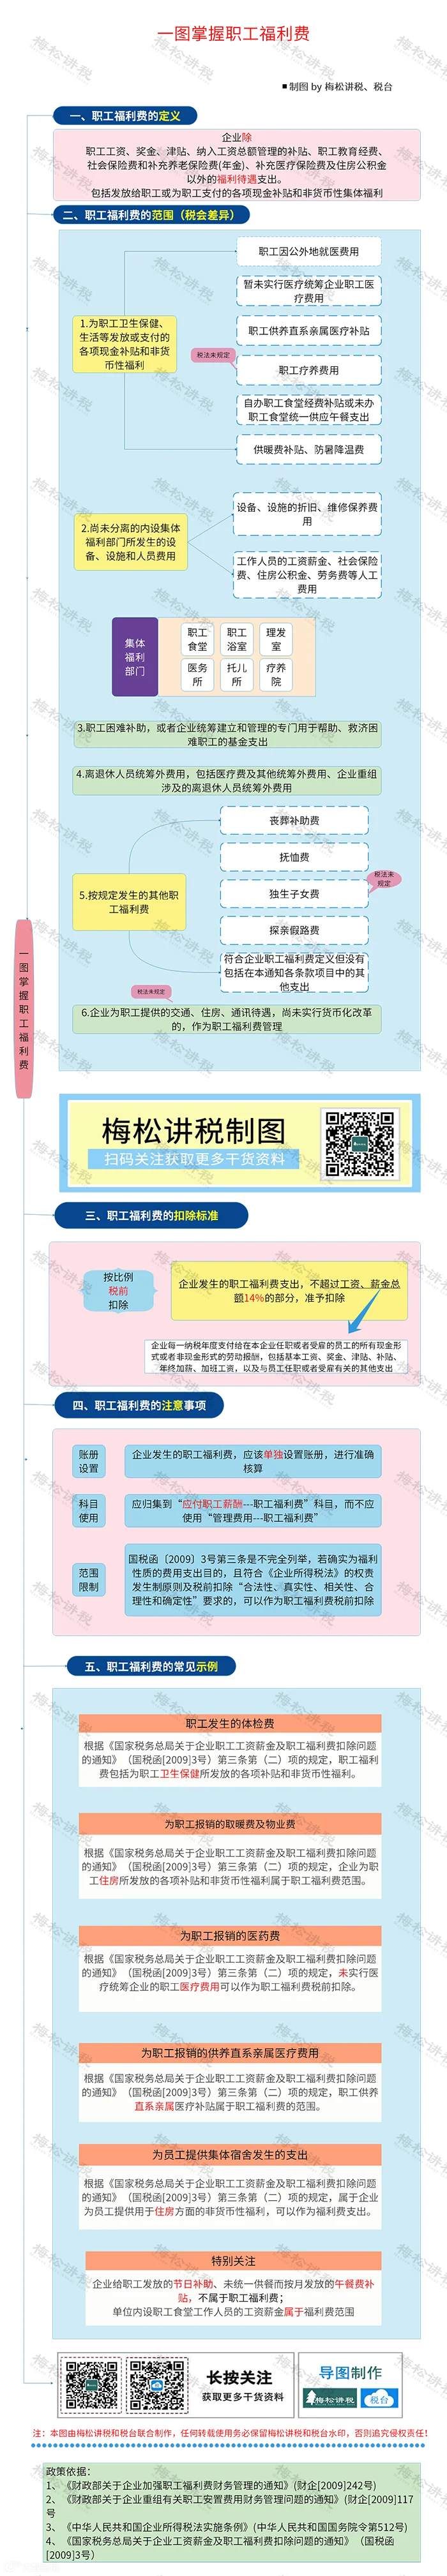
一图掌握职工福利费
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人
转载于财务第一教室,由好管家财税集团整理发布!
好管家,欢迎您的关注