


1
加计抵减 (是针对增值税中的进项税额)
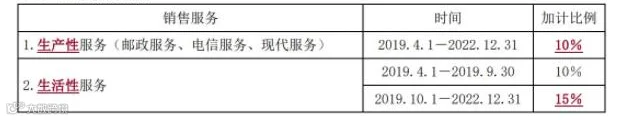
自2019年4月1至2022年12月31日,允许生产性、生活性服务业纳税人按照当期可抵扣进项税额加计抵减应纳税额。
1.适用范围与条件:
纳税人提供邮政服务、电信服务、现代服务、生活服务这四项服务取得的销售额,占全部销售额的比重超过50%。
2.加计抵减比例
2
加计扣除(是针对算企业所得税时对成本费用的扣除)

3
计算抵扣(是针对购入农产品)
直接从农业生产者手中购进,取得农产品销售发票或开具收购发票,进项税额以农产品销售发票或收购发票上注明的农产品买价和9%(2019-4-1日起)的扣除率计算。
举例:甲超市为一般纳税人,2021年4月购进某果园自产草莓对外销售,取得销售方发票上注明价款为60000元。
那么进项税额=60000x9%=5400(元)
采购成本=60000x(1-9%)=54600(元)