


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
虚开发票案频发,会计被抓!即日起,财务收到发票可要小心了!
上海破获一起特大虚开增值税发票案
上海税警两部门联合,一举破获了“2.12” 特大虚开增值税发票团伙案,金山公安、市税务局第一稽查局、金山税务局在普陀、嘉定等多个地区开展收网,初步统计涉案金额逾88亿元。
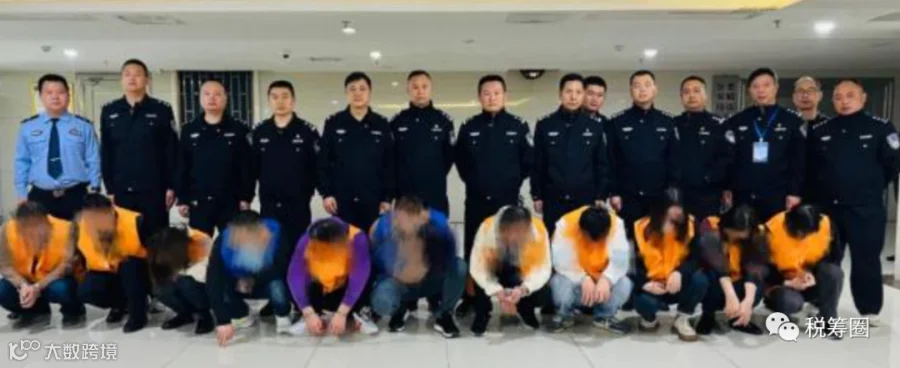
经过4个多月的联合侦查,警方联合开展收网行动,历经12小时奋战,当场抓获犯罪嫌疑人5人,捣毁犯罪窝点5个;现场查抄证照齐全的空壳公司资料、假身份证、公章,伪造的房地产权证,作案用手机、台式电脑、打印机、移动WIFI,以及已开未寄出发票、空白发票和空白航空运输电子客票行程单等。截至目前,初步统计涉案的虚开企业共计379户,涉案金额逾88亿元,案件目前已经进入司法诉讼阶段。
虚开发票后果真的会很严重!
虚开发票真的后果很严重,我们再来看一个真实案例:
黄某惠和陈某梅受雇于付某博成立的“厦门XX工贸有限公司”做财务,2013年11月至2016年7月间,在明知厦门*森工贸有限公司等23家公司没有实际货物交易的情况下,协助主犯付某博记录“内账”、虚构合同、资金走账、开具增值税专用发票等事务,税额合计2.57亿元。
尽管系从犯,但鉴于其犯罪事实及后果,两人最终被法院判决:犯虚开增值税专用发票罪,分别判处有期徒刑7年、并处罚金十五万元。
就这样,两个刚毕业涉世未深的年轻人因协助虚开发票,记录“内账”,虚开税额高达2.57亿元,被判7年!接到判决书后,哭成泪人,追悔莫及。
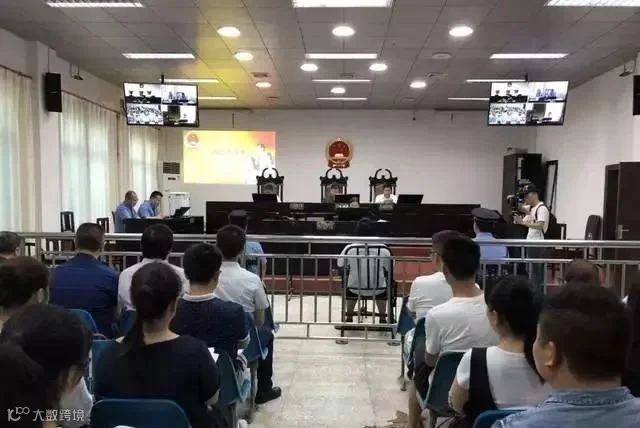
(配图来源:某90后财务虚开受审现场)
可见,虚开行为切不可取啊!根据《发票管理办法》的相关规定:虚开发票的,由税务机关没收违法所得;虚开金额在1万元以下的,可以并处5万元以下的罚款;虚开金额超过1万元的,并处5万元以上50万元以下的罚款;构成犯罪的,依法追究刑事责任。
根据《刑法》的相关规定:虚开增值税专用发票或者虚开用于骗取出口退税、抵扣税款的其他发票的,处三年以下有期徒刑或者拘役,并处二万元以上二十万元以下罚金;虚开的税款数额较大或者有其他严重情节的,处三年以上十年以下有期徒刑,并处五万元以上五十万元以下罚金;虚开的税款数额巨大或者有其他特别严重情节的,处十年以上有期徒刑或者无期徒刑,并处五万元以上五十万元以下罚金或者没收财产。
而针对个别给国家带来巨大损失、情节特别严重者,会被判处无期徒刑或死刑,并没收财产。所以再说一句,一定不要虚开增值税发票哦!
是不是虚开看发票就知道了!
发票虚开,很多情况下是真票假业务,这种情况下,通过网站等方式查验发票真伪无法发现虚开的问题(因为发票本身就是真的)。但依照税务人员的经验,根据有限的票面信息,同样可以对发票是否涉及虚开进行分析判断,最终揭穿其虚开的事实。
1.销售地、采购地距离分析
纳税人购进货物、服务,从节约成本、方便接受服务的角度考虑,会尽量就近采购。如某玻璃生产企业生产玻璃中会消耗天然气,从节约成本角度考虑,该企业一般不会舍近求远去很远的地方采购天然气。如果明明纳税人可以就近采购,却从他地购进,可能会涉及接受虚开。
2.对方经营范围和经营能力分析
任何一个纳税人都会有其相对稳定的经营范围及经营能力,如一家电器销售公司,一般情况下不会提供房屋中介服务。再比如,一个注册资本金五万元、员工人数五人的企业,不太可能承接造价一亿元的工程、开出一亿元面额的发票,这与其经营能力不相符的。
检查人员在检查B公司“管理费用”账簿、凭证时,发现一张增值税普通发票,开票单位为“胜*电子经营部”,货物或应税劳务、服务名称为“咨询费”,金额为29999元,无任何相关合同、协议。
询问该单位财务人员,财务人员回答是:管理咨询费。检查人员查询“胜*电子经营部”相关注册信息,发现该经营部为小规模纳税人,经营范围为电子产品销售。显然,这样的单位是不可能提供咨询服务的,该发票所记载的业务并不存在,为虚开。最终,该单位发票违法行为被处罚,同时,虚列费用导致少缴的企业所得税被追缴、并被处以少缴税款0.5倍罚款。
3.发票价税合计金额为整
从常理来说,销售货物或应税劳务、服务价税金额恰好为整数的概率极低。
虚开发票者为了省事、方便计算开票点数,会相对更多的乐于选择开具整数金额的发票。所以,整数金额的发票,往往可能会存在虚开的问题。
对大华公司进行检查时,检查人员在该单位管理费用科目中,发现列支有不少的会议费,查看其中较大金额的一个记账凭证,后面是一张名称为会议费的增值税普通发票,价税合计金额200000元,附了会议通知、会议日程、会议发票(查验为真)等证明资料。
虽然形式没看出什么问题,但检查人员依旧认为,整数金额存疑。通过延伸调查开票单位,确认该发票业务内容并非会议费,而是餐费储值卡,且该储值卡并未发生支出。最终该单位因虚增费用少缴企业所得税被补税、罚款、加收滞纳金。
上述发票检查的经验,对纳税人同样意义重大。在日常取得发票过程中,如果发票查验为真,财务人员也要注意从上述三个方面对发票信息进行分析,以判断取得的发票是否存在问题,避免因取得有问题发票而遭受经济损失、承担税务风险。
注意!善意取得也有风险!
处理不当,不能抵扣和扣除!
我们在众多虚开发票的案件中发现,总会有很多企业“无辜”中招,明明是正规途径取得的发票,却被税务机关稽查。而尽管企业属于“善意取得”,有些情况往往也不能抵扣进项税和税前扣除。

根据《国家税务总局关于发布<企业所得税税前扣除凭证管理办法>的公告》(国家税务总局公告2018年第28号)第二条规定,“外部凭证是指企业发生经营活动和其他事项时,从其他单位、个人取得的用于证明其支出发生的凭证,包括但不限于发票(包括纸质发票和电子发票)、财政票据、完税凭证、收款凭证、分割单等”,企业扣除凭证不仅限于发票,若其他凭证能够证明业务的真实性,且税务机关认可,则可以凭借该有效凭证在企业所得税税前扣除。
提醒!做好这四步查验
远离虚开发票风险
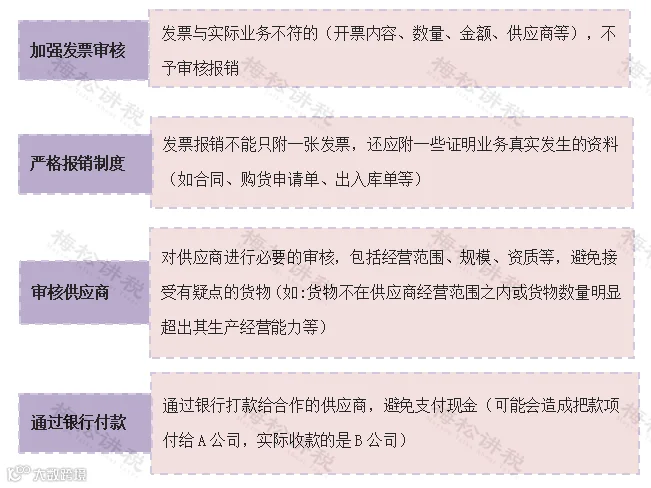
通过履行以上四个查验步骤,受票企业基本可以排除取得虚开发票的可能,但需要注意:企业在进行每一个查验步骤时,都要通过电脑截屏、复印、电话录音等方式留存证据,以便将来发生争议时,可以证明自己确实已经履行了对取得发票的查验义务。
注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人
转载于财务第一教室,由好管家财税集团整理发布!

好管家,欢迎您的关注!