


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
个人之前有去税局代开发票,因未自行申报个税,现在被税局要求自查!个人去税局代开发票后,个税在哪里申报呢?代开的发票右下角备注由扣缴义务人代扣代缴个税,是支付方代扣个税吗?没有备注的呢?
个人代开发票都交哪些税?2025年有哪些优惠可以享受呢?一起来看看吧!
自然人代开发票被税务局要求自查

增值税
税收优惠
(1)增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税。
(2)未办理税务登记或临时税务登记的小规模纳税人,每次(日)销售额未达到500元的免征增值税。
(3)从事蔬菜批发、零售的纳税人销售的蔬菜,免征增值税。
(4)从事农产品批发、零售的纳税人销售的部分鲜活肉蛋产品,免征增值税。
(5)其他免征增值税项目,详见《减免税政策代码目录》,地址:国家税务总局门户网站首项/纳税服务/减免税政策代码目录。
附加税费
| 城市维护建设税 | 纳税人所在地在市区的,税率为7% |
纳税人所在地在县城、镇的,税率为5% |
|
| 纳税人所在地不在市区、县城或镇的,税率为1% | |
| 教育费附加 | 附加率为3% |
| 地方教育费附加 | 附加率为2% |
税收优惠
(1)自2023年1月1日至2027年12月31日,对增值税小规模纳税人、小型微利企业和个体工商户减半征收资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税和教育费附加、地方教育附加。
(2)按月纳税的月销售额或营业额不超过10万元(按季度纳税的季度销售额或营业额不超过30万元)的缴纳义务人免征教育费附加、地方教育附加、水利建设基金。
个人所得税

征收情况受地区行业影响较大,通常先按照开票销售额×应税所得率计算当月应纳税所得额,再根据经营所得累进税率计算个人所得税税额。

税务机关为其代开发票时,不再征收所得应缴纳的个人所得税,由扣缴义务人按照税法规定依法履行预扣预缴义务,并办理个人所得税全员全额扣缴申报。
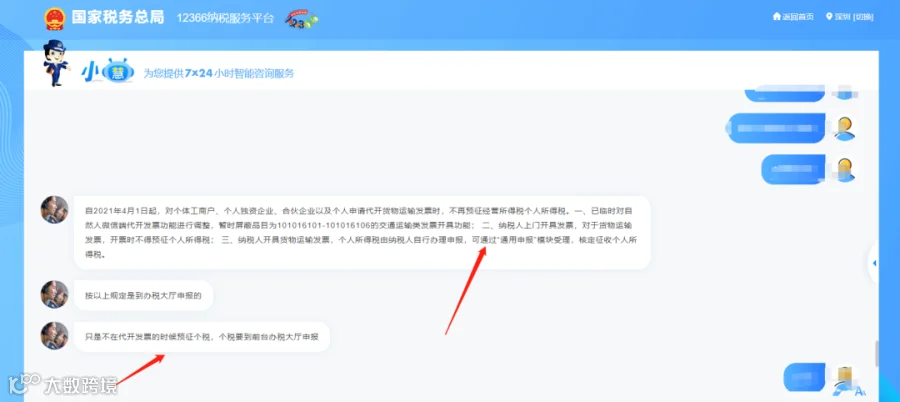
按照《国家税务总局关于落实支持小型微利企业和个体工商户发展所得税优惠政策有关事项的公告》(国家税务总局公告2021年第8号)要求,“个人代开货物运输业增值税发票时,不再预征个人所得税”,需缴纳的个人所得税由代开发票申请人依法自行申报缴纳。

自然人代开数电票还能这样做!
操作步骤
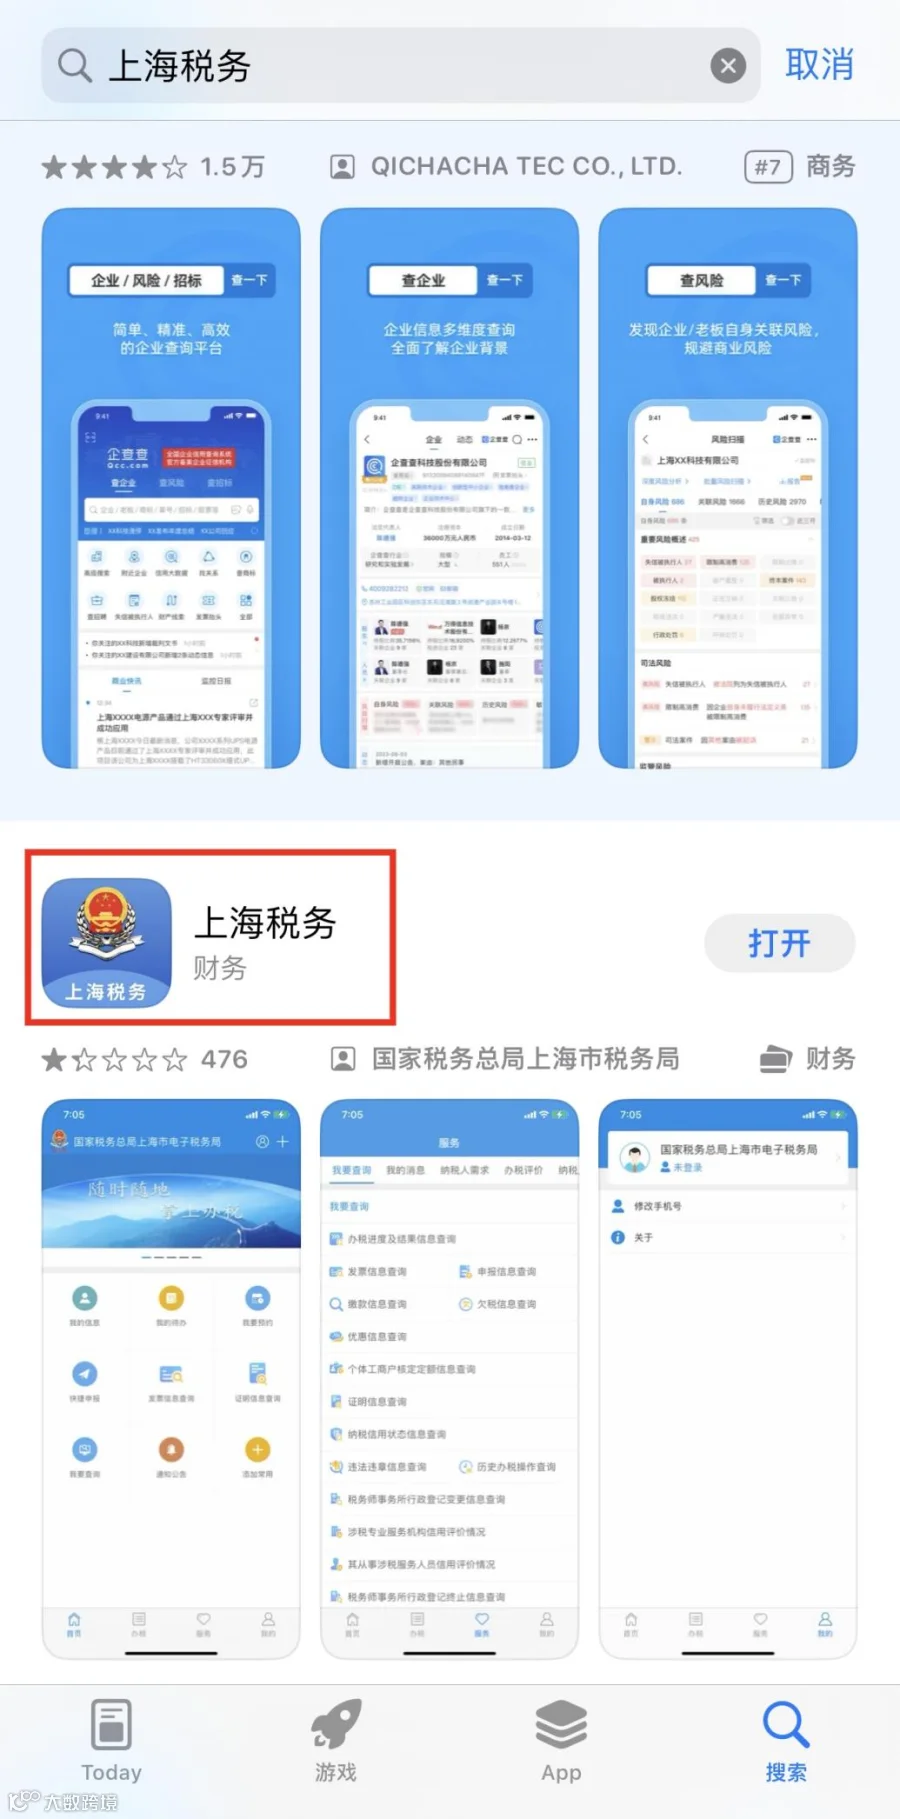
1.在手机上下载“上海税务”APP。
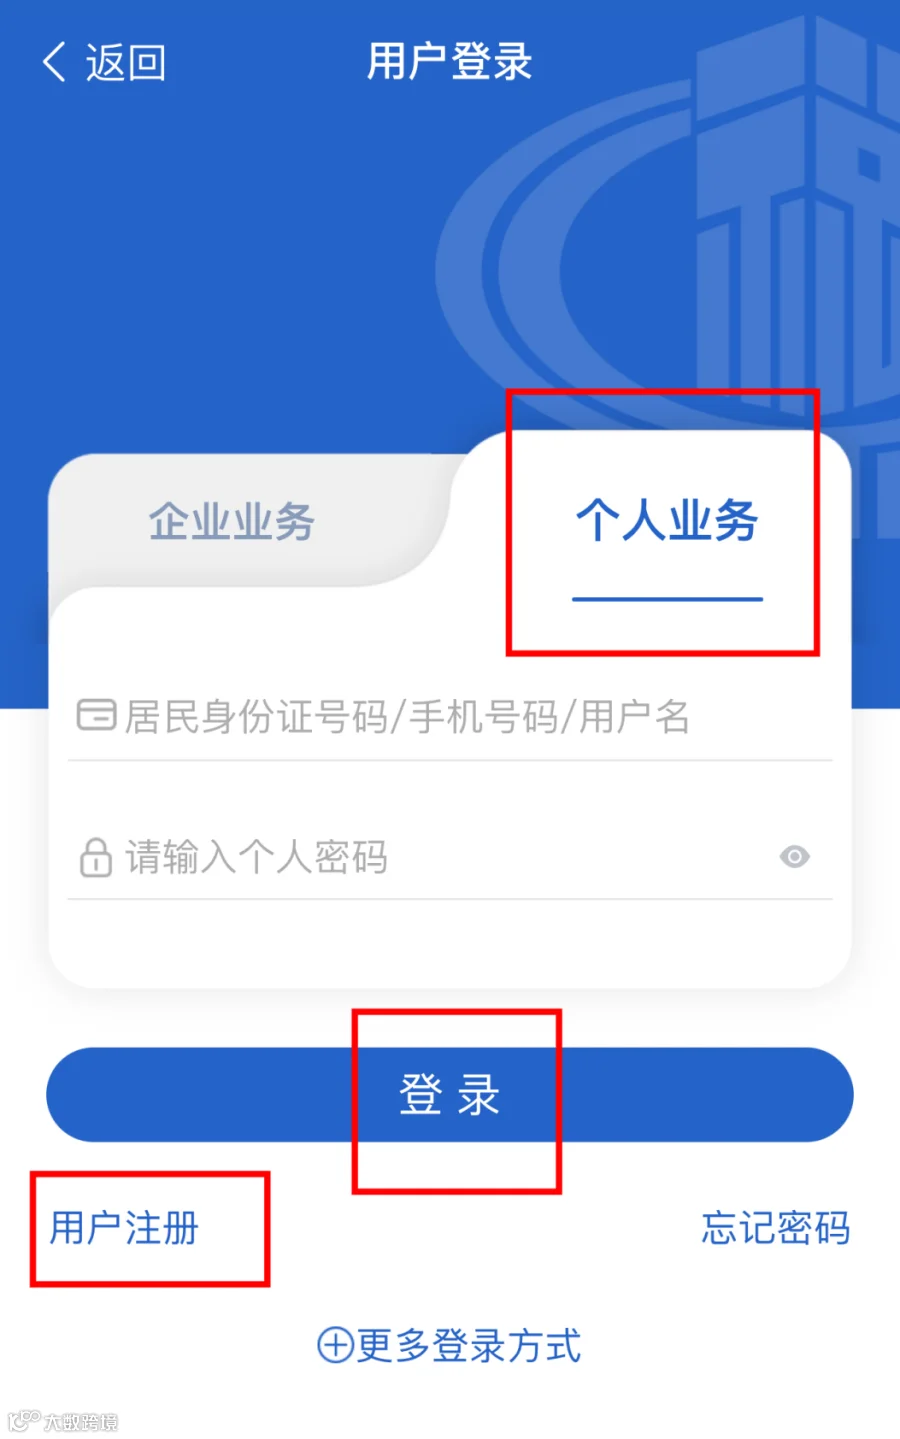
2.切换至个人业务后登录APP(注意:初次使用需要先进行用户注册)。
3.点击“办税”-“发票使用”-“数电票代开”。

4.进入数电票代开界面后,点击申请代开(如需查询历史代开记录可点击下方历史代开记录查询)。

5.进行扫脸认证。
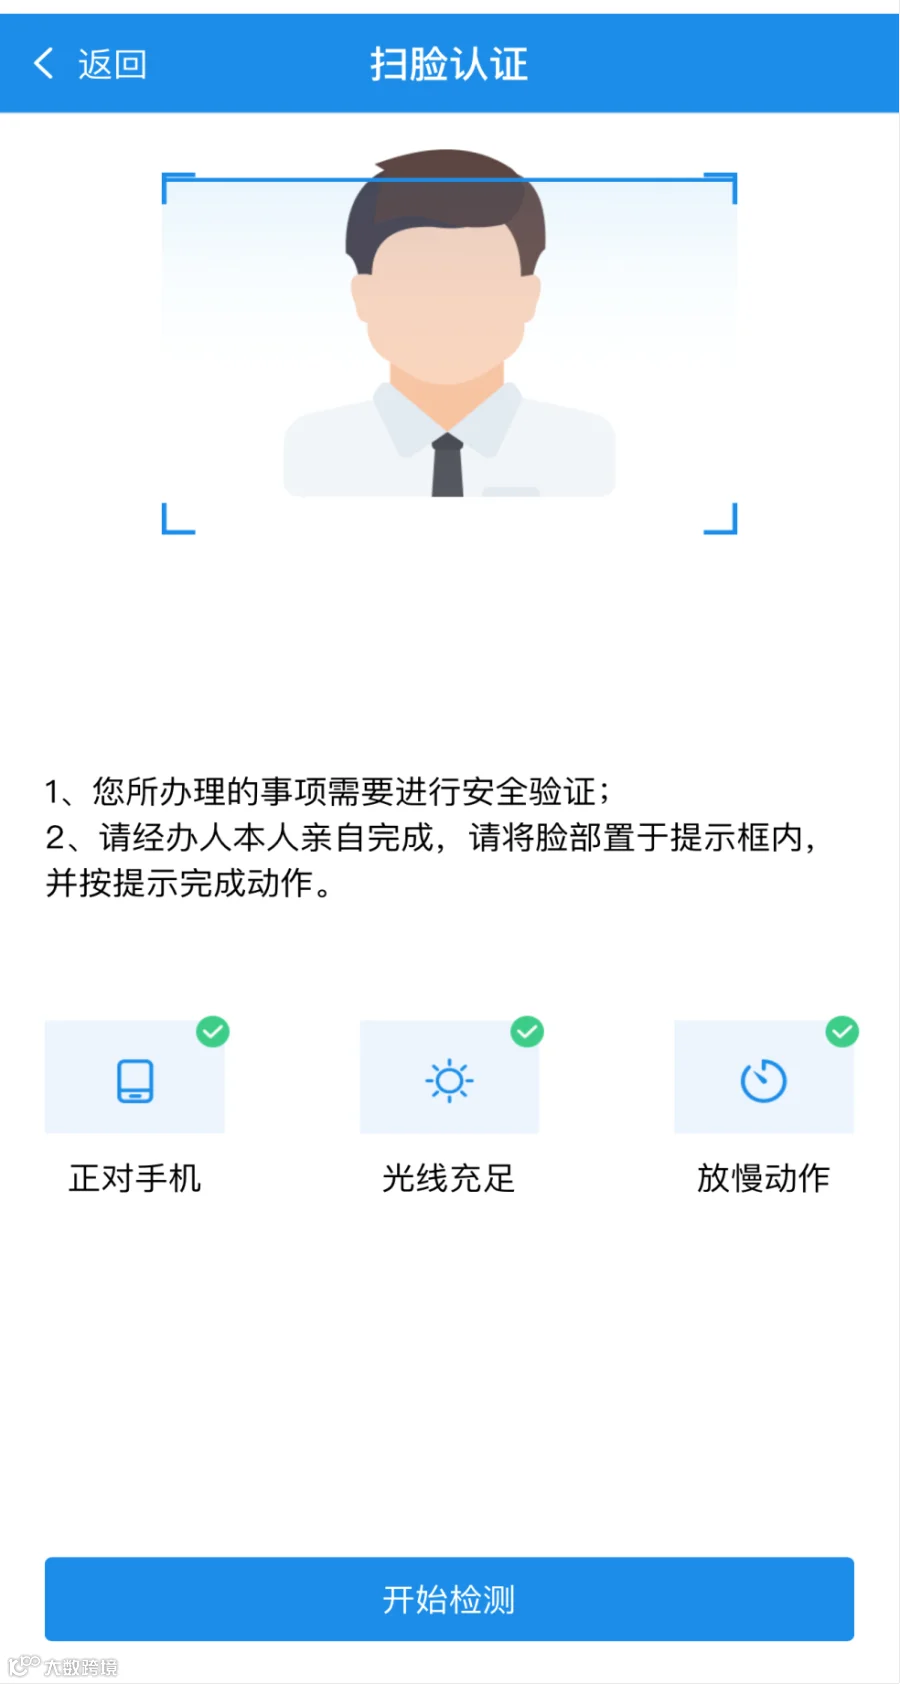
6.点击“添加购买方信息”。

7.选择购买方(首次开具给该购买方,需先点击下方“新增购买方”。如购买方为自然人,需在“是否开票给自然人”前进行勾选。如购买方为企业,可通过输入购买方名称后点击右边搜索图案,该企业基本信息将自动附带,或通过输入企业税号自动带出该企业基本信息。如附带企业基本信息有误,您可根据对方提供的具体信息进行修正)。


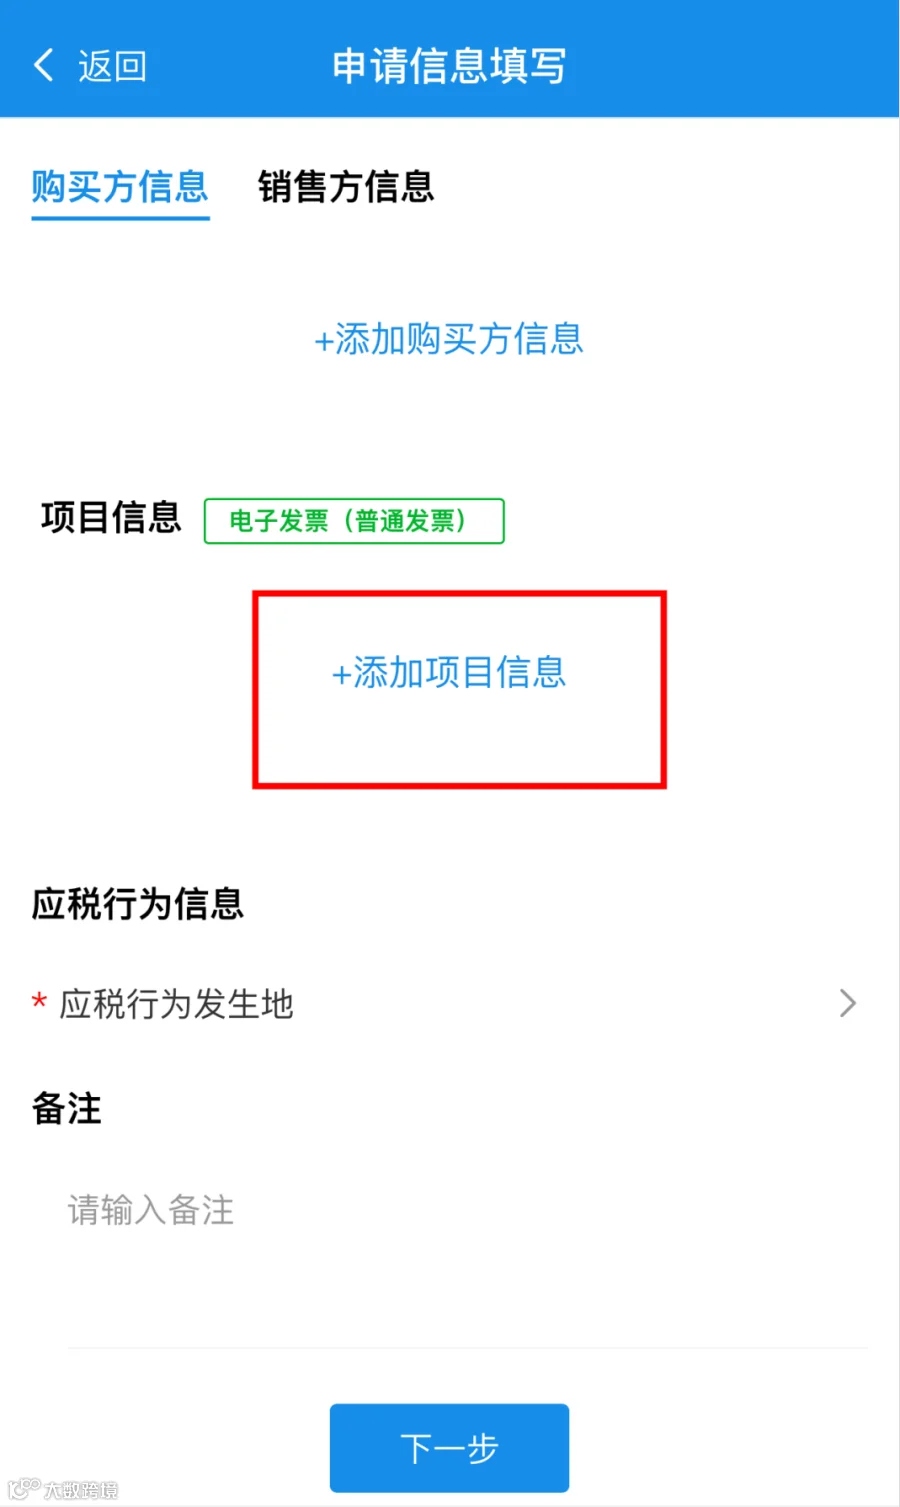
8.添加购买方信息完成后,回到申请信息填写界面,点击“添加项目信息”。
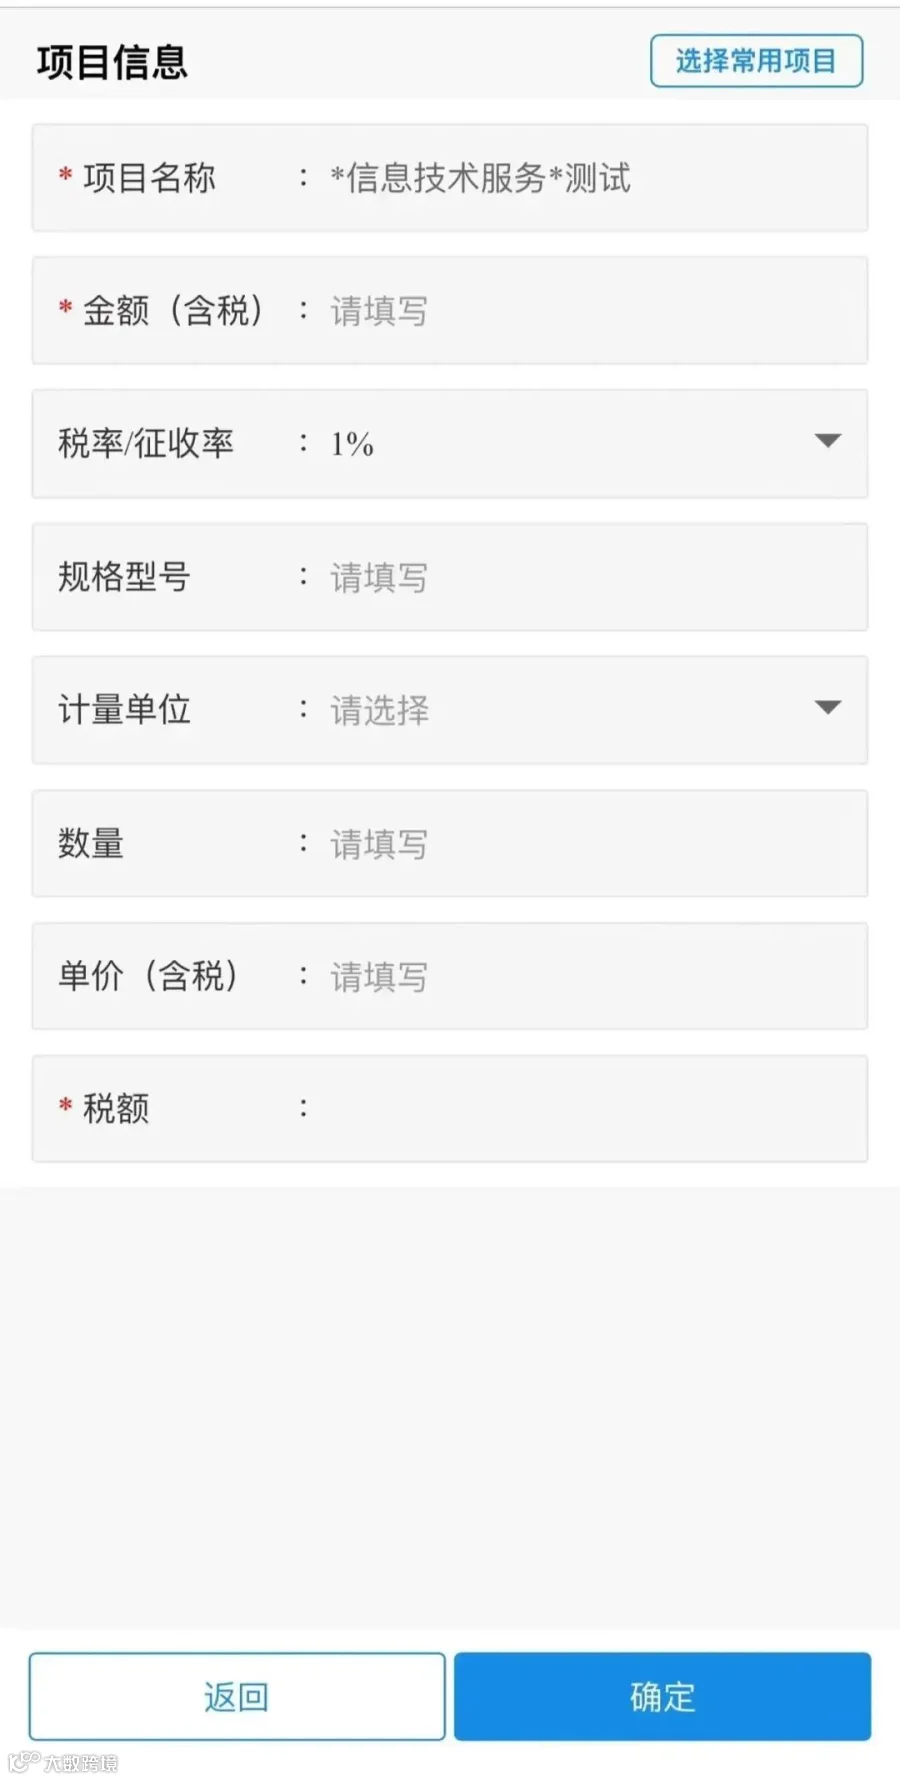
9.输入项目名称后,点击搜索,系统自动匹配最合适的商品编码,选择后点击确定。

10.页面返回至项目信息表单,填写相关信息后(其中金额为必填项),系统自动计算相关税费。
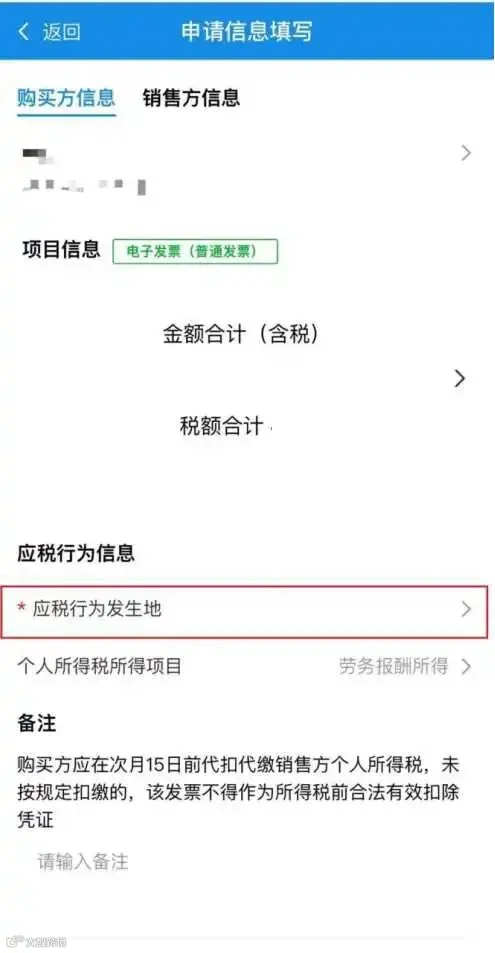
11.添加项目信息完成后,回到申请信息填写界面,购买方信息以及开票金额会展示在页面上(以下金额仅为测试用例)。您确认信息无误后,可根据实际情况,选择对应的“应税行为发生地”。

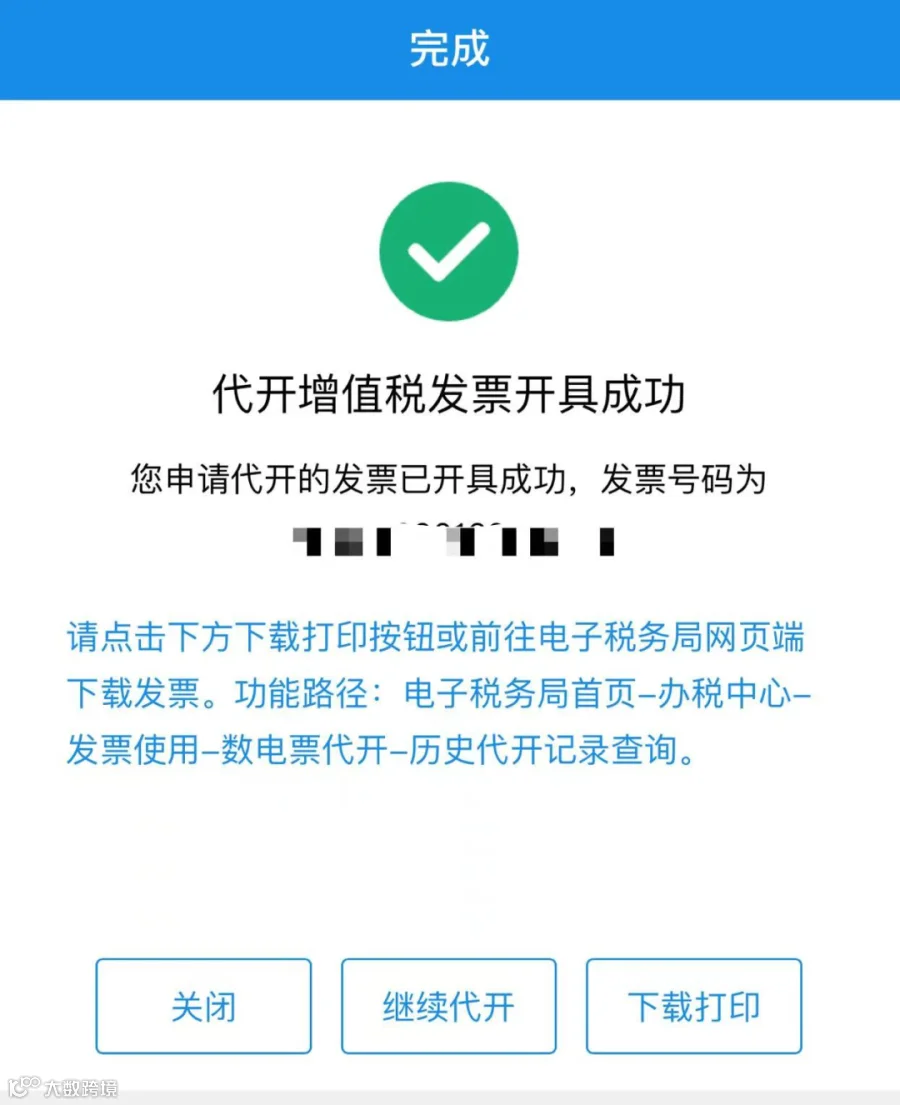
12.填写应税行为发生地后,回到申请信息填写界面,如有相关备注信息,可在备注栏中填写完后点击下一步。如无备注信息需要填写,可直接点击下一步,直至完成缴费即可开具成功。
需注意的是:
(1)如触发提示后代开,您需阅读15秒提示信息后,勾选“确认已完全知晓以上告知事项”后进行缴款。
(2)如触发提供资料后代开,您需上传相关资料并经对应的主管税务机关审核后进行缴款。
(3)如触发线下辅导后代开,您需携带相关资料前往线下办税服务场所办理税控发票代开。

温馨提示
个人提供独立劳务的“劳务报酬所得”个人所得税由支付方代扣代缴,别忘了让付款方扣缴个人所得税。
小伙伴咨询我公司请了一位财税顾问,每次300元,讲师去税局代开了咨询服务费电子发票给公司,没有备注由扣缴义务人代扣代缴个税,公司是否要代扣个税?
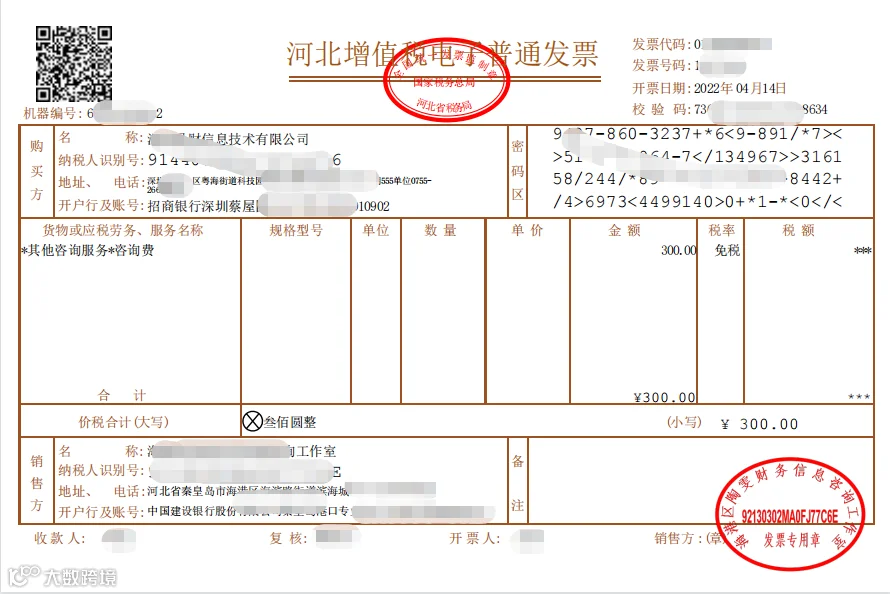

政策依据:
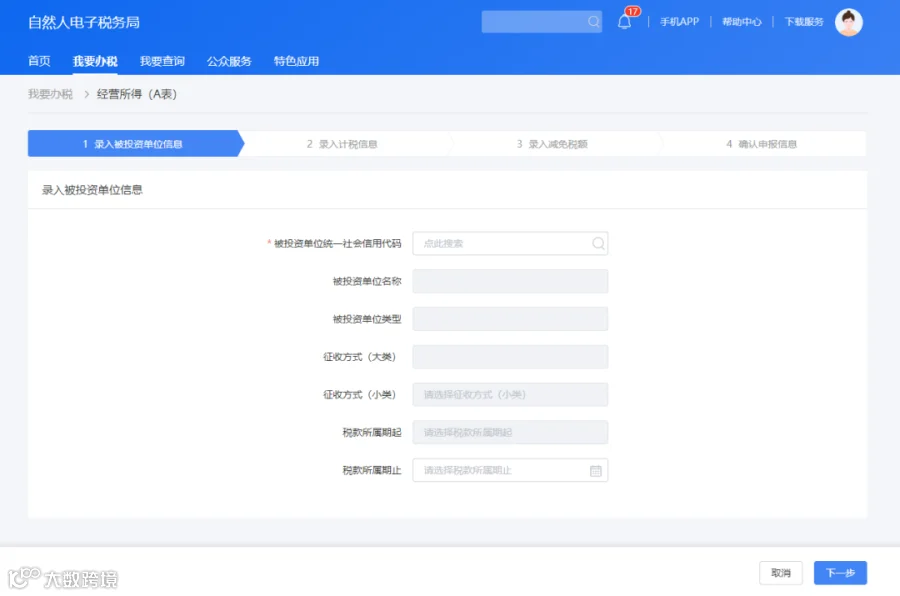
个人所得税扣缴申报可通过自然人电子税务局扣缴端(部分企业可通过网页端)进行操作;
对居民个人取得的劳务报酬所得、稿酬所得和特许权使用费所得属于综合所得,需要选择“综合所得申报”模块进行填报;
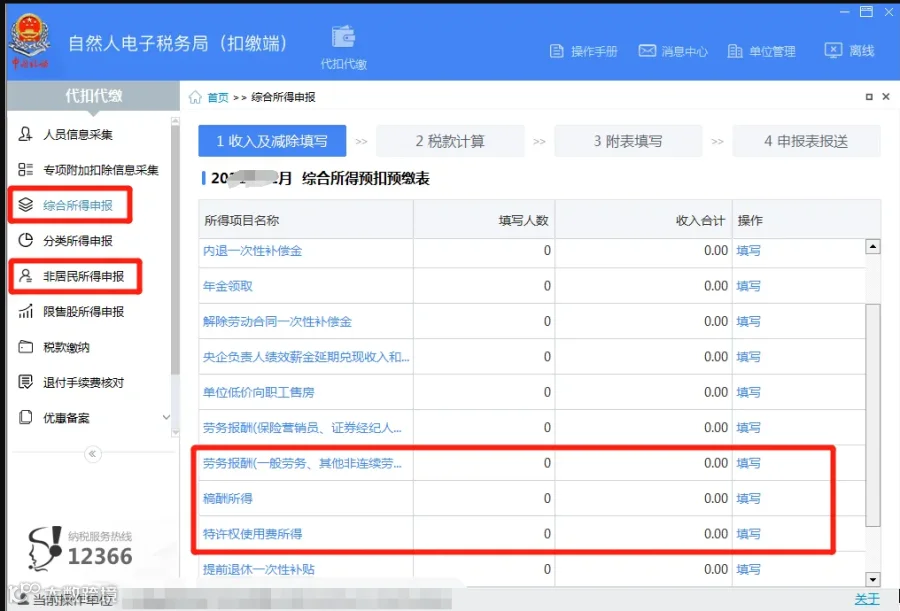
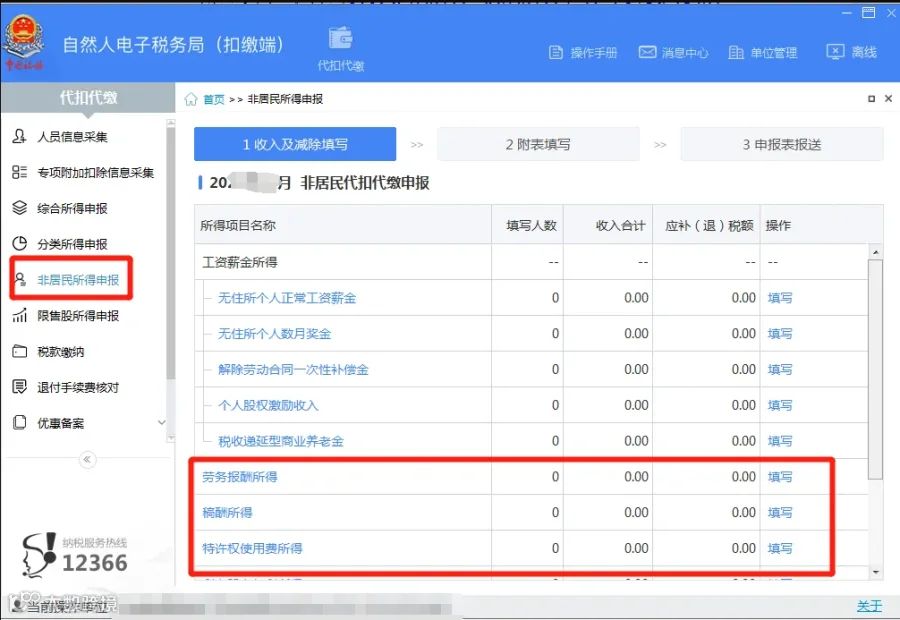
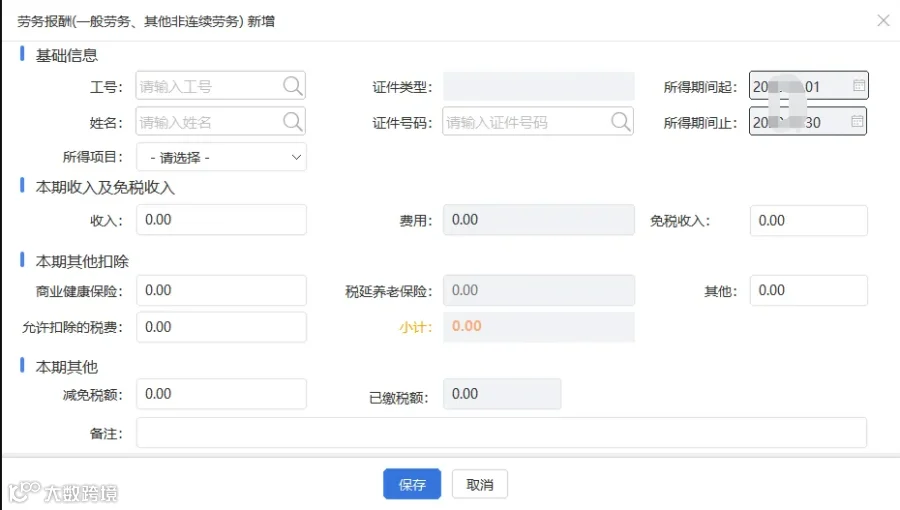
由于取得劳务报酬所得、稿酬所得和特许权使用费所得的个人并非企业雇员,因此在采集人员信息时注意选择为其他类型人员。任职受雇从业类型为“雇员”时,综合所得/非居民所得的一般劳务报酬所得和其他劳务报酬所得不可填写。


来源:猫叔说税、税务师顾姐、镜湖区税务局、上海税务、广西壮族自治区税务局、财税刘三哥、国家税务总局等
来源:猫叔说税、税务师顾姐、镜湖区税务局、上海税务、广西壮族自治区税务局、财税刘三哥、国家税务总局等
转载于财务第一教室,由好管家财税集团整理发布!
好管家,欢迎您的关注!