


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
金税四期严稽查来了!
金税四期,税务监管新时代!
金税四期上线后,税务监管迎来全新升级,资金交易越来越透明化:
1、大数据交叉比对
税务系统整合了银行、市场监管、社保、海关等多方信息,其核心是大数据治税。这也意味着,税务能够全面监控公私账户流水。
当企业申报收入连续偏低,但法人个人账户却频繁出现大额资金流入时,会引起税务关注。
2、第三方平台数据同步
最新发布的《互联网平台企业涉税信息报送规定》明确,各大电商、直播、支付平台需定期向税务机关报送经营者交易信息。
也就是说,支付宝、微信等支付机构也会对交易数据进行上报。
3、关联稽查
一旦企业存在开票异常、上下游凭证不符、投诉举报等情况,税务局经审批可依法调取企业与相关个人的银行账户流水,追踪资金真实去向。
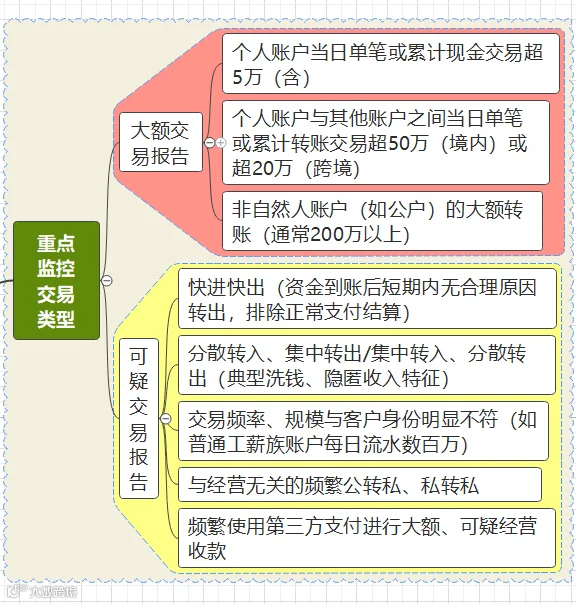
说白了,税务局现在不仅看着你的公司账户,还会通过银行看着所有与公司经营相关的个人账户,并通过这些关键信息与纳税申报、发票、登记等信息进行多维交叉比对,一旦比对异常,系统会直接预警。
严监管下,以下7种高危转账行为要注意了。

企业这7个转账行为=偷税!
1. 私户收款隐匿收入
不少企业为了方便,会让客户将货款直接支付到老板或员工的个人微信、支付宝等个人账户,但如果客户付到你个人二维码的钱,你没进公司公户,未申报纳税,这就是典型的偷税行为!
某公司因利用私户短期内接收多家公司大额转账,且与公司经营规模不符。最终,税务机关认定其隐匿收入,要求补税120万+罚款60万+滞纳金30万。
合规建议:所有经营收入必须进入公户,坚决避免通过私户收款。
2. 虚开发票后的资金回流
比如,A公司让B公司虚开100万发票,公户支付100万后,B公司将扣除5万开票费后的95万,通过多次转账回流到A公司老板的个人账户。
虚开发票风险特别大,除了补税+滞纳金+罚款外,直接责任人可能面临刑事责任。
合规建议:确保资金流、发票流、合同流、货物流四流一致,拒绝接受或开具无真实交易的发票。
3. 频繁公转私
公司将资金随意转入股东、法人或员工个人账户,用于发工资、分红、报销或借款,但未依法申报缴纳个税。大额公转私,且无合理依据,极易触发税务预警。
根据财税【2003】158号文规定,个人股东从公司借款,年末未归还且未用于企业经营,会被视同分红,缴纳20%个税。
合规建议:股东借款年底归还平账;个人消费与公司账务严格区分。
4. 频繁私转公
若企业频繁私转公或其他应付款余额过大,会引起税务重点关注,税务局会怀疑企业存在隐匿收入或虚开发票的风险。
5. 频繁大额现金交易
在全面推行非现金结算的今天,若企业为了规避缴纳社保或个税,频繁使用大额现金支付货款、工资等,也会引起税务局的怀疑。
其次,一旦被查,除了补税之外,还会面临滞纳金和罚款。
合规建议:通过银行发放工资,保留工资表+银行流水+员工签字凭证,按规定申报个税、缴纳社保。
6. 虚构业务虚开发票
某企业通过虚构合同、虚假走账等方式虚假开票,本质上无真实业务的发票交易,这样操作只能保证合同流、发票流、资金流一致,但货物流或服务流没办法一致,也会被判定为虚开。
合规建议:确保每笔转账对应真实业务,保留运输单、入库单、验收单等完整凭证链。
7. 对开/环开发票的资金循环
比如A公司与B公司签订虚假合同,互相开具发票,A开给B 公司100万,B开给A公司100万,公户之间来回转账。注意了,对开/环开发票属于虚开发票,严重的,会判刑。
合规建议:杜绝无真实交易的发票,确保发票内容与经营业务一致。
图片
最后,给大家几点建议!
1、企业经营业务,务必通过公户收款,依法开票,按时申报。
2、严控公转私、私转公行为,操作时务必保证业务真实、流程合规。
3、对于股东分红,需依法代扣个税,个人消费与公司账务要严格区分。
4、通过合法税筹路径分红,比如搭建XY股权架构,可以降低税负。
5、企业需要确保每笔转账对应真实业务,留存完整凭证链。
来源:注册会计师
转载于东审会计师事务所,由好管家财税集团整理发布!

好管家,欢迎您的关注!