


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
分公司签合同,总公司可以开票收款吗?总公司签合同,分公司可以开票收款吗?……
关于总分公司的问题,都给大家整理好了!
01
分公司签合同
可以由总公司开具发票并收款吗?


税务局回复:
尊敬的纳税人(扣缴义务人、缴费人)您好!您提交的网上留言咨询已收悉,现答复如下:
…………
二、根据《中华人民共和国发票管理办法》及其实施细则的规定,销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,收款方应当向付款方开具发票。开具发票应当按照规定的时限、顺序、栏目,全部联次一次性如实开具,并加盖发票专用章。单位和个人在开具发票时,必须做到按照号码顺序填开,填写项目齐全,内容真实,字迹清楚,全部联次一次打印,内容完全一致。
因此,收款方应当按照发票管理办法规定及实际经营业务的内容如实向付款方开具发票。
也就是说:
分公司和总公司各自作为独立的增值税纳税人,如果相关交易是由总公司与客户之间发生的,即便是分公司签订的合同,也应该是总公司开具发票;如果相关交易是由分公司与客户之间发生的,应该由分公司开具发票,而不能由总公司开具发票。
02
总公司签合同
可以由分公司收款并开票吗?
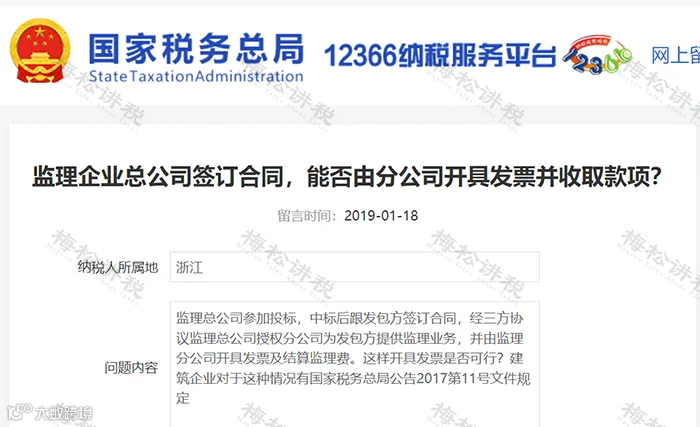
问题内容:
监理总公司参加投标,中标后跟发包方签订合同,经三方协议监理总公司授权分公司为发包方提供监理业务,并由监理分公司开具发票及结算监理费。这样开具发票是否可行?
税局答复:
根据《国家税务总局关于进一步明确营改增有关征管问题的公告》(国家税务总局公告2017年第11号)规定:“二、建筑企业与发包方签订建筑合同后,以内部授权或者三方协议等方式,授权集团内其他纳税人(以下称“第三方”)为发包方提供建筑服务,并由第三方直接与发包方结算工程款的,由第三方缴纳增值税并向发包方开具增值税发票,与发包方签订建筑合同的建筑企业不缴纳增值税。发包方可凭实际提供建筑服务的纳税人开具的增值税专用发票抵扣进项税额。”

也就是说,税法中明确规定,建筑企业的建筑服务,可以由总公司签订合同,分公司收款并开具发票。
公告的关键点有四点:
那其他企业可以由总公司签合同,分公司收款并开票吗?
通过查询税务法律法规,未查到除建筑服务以外的项目由总公司签定合同,可以授权分公司开票的相关规定。
小编建议:
1、对于其服务要捋清合同关系,由甲方与分公司签定合同,由分公司开具发票并收款,做到合同、发票、资金三流一致。
2、对于其他服务如果甲方不同意跟分公司签合同,不同意将资金汇入分公司账户或者一些集团公司出于管理的需要,不允许分公司独立签订合同,建议由项目甲方、总公司及分公司签定三方合同,合同约定由分公司执行合同,并由分公司开具发票并办理财务结算等相关手续。
03
分公司注销时,
欠总公司的款项,怎么处理?

需要看看总分公司是否办理了企业所得税汇总纳税备案。
1、若是办理了企业所得税汇总纳税备案的,分公司注销的时候,分公司注销时不需要企业所得税清算。总分公司之间挂的内部往来账务按合并报表的方式互相抵消,双方对冲结平余额。
2、若是没有办理企业所得税汇总纳税备案的,也就是分公司独立纳税的,欠总公司的其他应付款,需要转为营业外收入按照25%缴纳企业所得税。也就是跟一般公司的注销是一样处理的。
04
一图掌握总分公司的税务问题

注:本文由梅松讲税出品。梅松讲税,为税台网旗下致力于打造税务精品内容的团队,服务内容包括:文章、课程、图片、图书等。
来源:财务第一教室,税务大讲堂,梅松讲税,税台,财务经理人,税务经理人
转载于财务第一教室,由好管家财税集团整理发布!

好管家,欢迎您的关注!