


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
1
工资表被查!
一、虚假发放工资,“工资薪金”变“劳务费”

国家税务总局宜春市税务局稽查局根据举报线索,查处一起企业骗取退税违法案件。检查人员经过核查确认,涉案企业通过虚构残疾人员用工人数、虚假发放工资等手段,骗取增值税退税款267.9万元。
二、协助公司筹划个税,财务总监补税近620万元及拘役
财务总监协助公司利用第三方平台代发员工奖金、销售提成,虚开发票,逃避个税,最终被处罚。
1.案件经过:

2.最终判决:
以虚开发票罪追究财务总监康某的刑事责任;由于事后,财务总监康某主动代受票公司向税务机关补缴公司漏缴的个人所得税人民币6165956.18元,法院酌情从轻处罚;判处被告人财务总监康某拘役6个月,缓刑6个月,并处罚金人民币20000元。
2
申报表工资总额比对异常?
千万别忽视!
工资总额对比异常也不能说就一定存在问题,由它们引起的申报表差异是有据可依的,只要企业能提供合理解释,就没有问题!
来看一下两份申报表对工资总额的填报原则:
1.个人所得税:按“收付实现制”
举例:A公司3—5月份的工资发放及个税申报时间如下表:

2.企业所得税:按“权责发生制+实际”发放
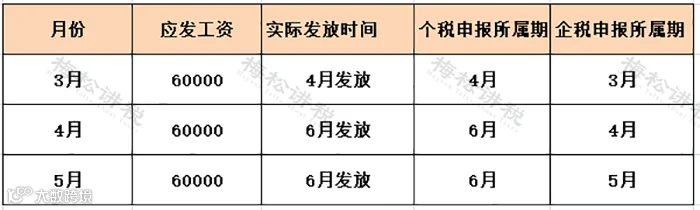
注意:如果企业在汇算清缴之前,还未实际发放工资,则需要作纳税调增处理。
可以看出:由于个人所得税的申报表是按实发数,企业所得税申报表是按账面计提数并实际发放数。两者申报会有时间差,但两张申报表之间的差异也不会太大。
如果企业出现重大差异,不管是何种情况导致的,都应当第一时间查明原因!各类申报表之间的项目比对如出现较大差异,往往是税务检查的重点!
3
怎么查工资?
四大切入点+两税对比!
一、四大切入点
1.审核工资支出凭证
企业的人员花名册、考勤表、工资明细账和计算表,审核工资发放凭证与银行代发工资卡等凭证资料的数据是否对应无差异。
2.核查企业职工人数、薪酬标准是否存在异常
稽查人员分析企业记账凭证和原始凭证,结合企业生产经营情况和生产规模,核实从业职工人数和薪酬标准,重点核实月工资额低于5000元的人数占比情况。
3.检查“账实”差异
审查分析企业“应付职工薪酬”,账户与实付工资总额是否对应,核对各种津贴、补贴、奖金的发放是否正确。
检查“应付福利费〞账户支出情况,核实企业通过该账户发放现金和实物的具体情况。
4.结合第三方信息分析企业数据
利用金税四期系统,核查工资表中人员与企业缴纳社保人员在数量上是否存在较大差异,并对企业申报个人所得税人员的比例和收入情况实施核查。
二、企业所得税与个人所得税数据对比
两者稽核比对的数据来源为:
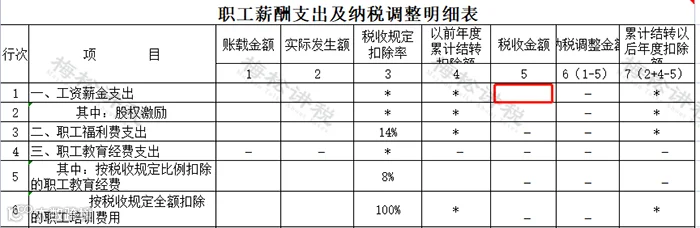
1.企业所得税税前扣除的工资薪金
企业所得税年度纳税申报表中《职工薪酬支出及纳税调整明细表》
2.个人所得税的工资薪金所得
个人所得税扣缴申报表中的全年累计收入额

4
注意了!发工资
这些风险点,赶紧对照自查!
为啥一查工资就会有问题?请对照自查一下,企业是否存在以下风险点。
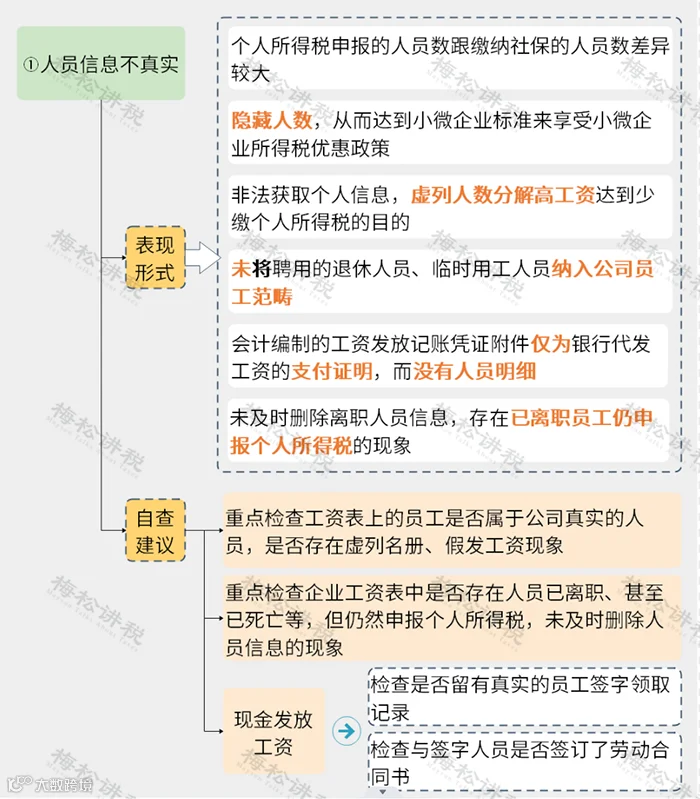
1.虚列人员
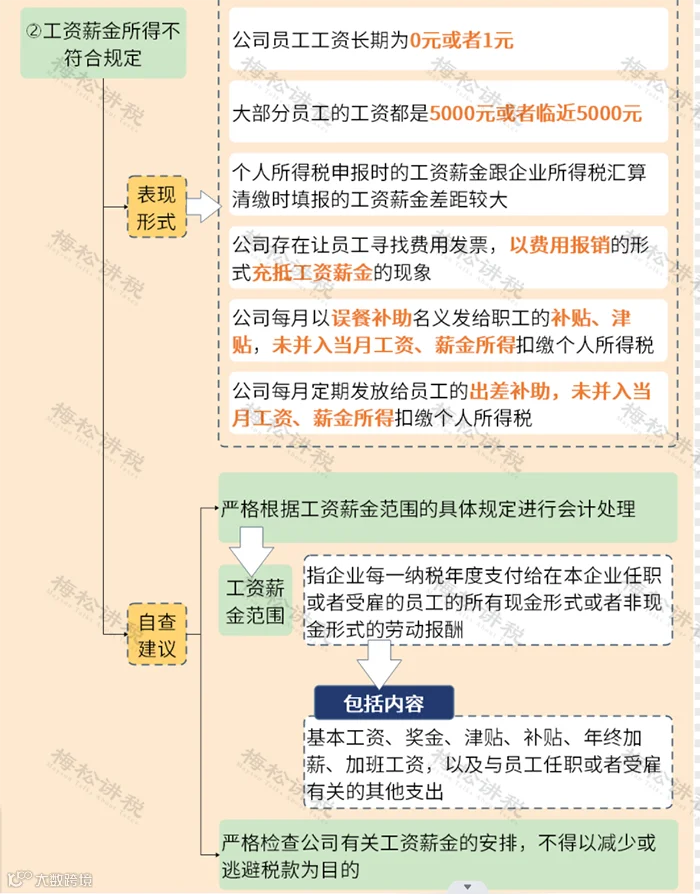
2.工资发放不符合规定
3.重复扣减专项附加扣除

4.故意或非主观计算有误

5.随意变更适用税目

6.未依法代扣代缴个税

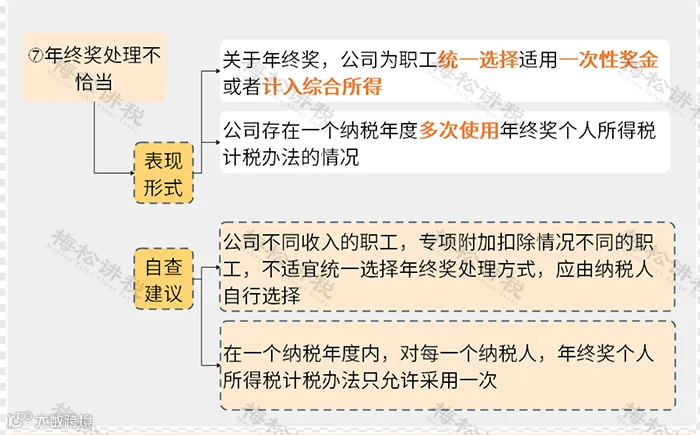
7.多次适用年终奖计税办法
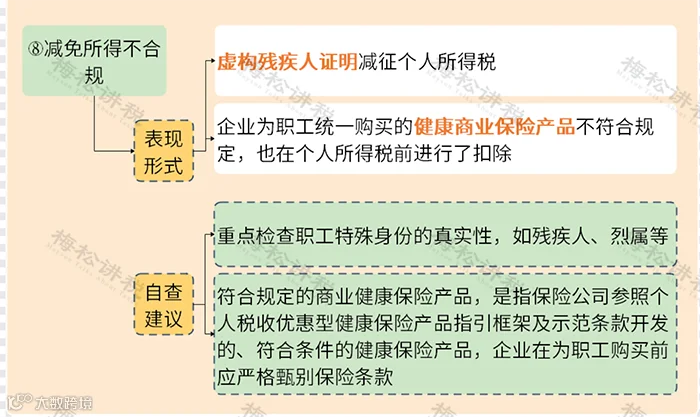
8.未按规定适用减免政策
4
注意了!发工资
这些风险点,赶紧对照自查!
为啥一查工资就会有问题?请对照自查一下,企业是否存在以下风险点。
1.虚列人员
2.工资发放不符合规定
3.重复扣减专项附加扣除
4.故意或非主观计算有误
5.随意变更适用税目
6.未依法代扣代缴个税
7.多次适用年终奖计税办法
8.未按规定适用减免政策
转载于每天学财会,由好管家财税集团整理发布!
好管家,欢迎您的关注!