


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
10月大征期,能准确归集核算研发费用的,企业可结合自身生产经营实际情况,自主选择就当年前三季度研发费用享受加计扣除政策。近日,有网友留言咨询,加之昨天,在陕西省2025年“营商环境服务周”西安市政府服务中心东厅税收政策合规宣讲现场,也有人咨询研发人员人工费用归集问题,我们结合国家税务总局公布的一则税案,为大家答疑解惑,希望能够帮助您合规享受税费优惠。
点击查看《全员“兼职”的研发团队——揭秘陕西永明煤矿有限公司骗享研发费用加计扣除税费优惠偷税案件》
税案节选:检查人员对研发人员构成展开专项筛查,结果发现:该公司申报的研发人员名单中不仅包含生产岗位的兼职人员,还将会计、人事等后勤人员纳入其中。以某年度为例,该公司申报的70名研发人员中,就有13名为会计、人事等不直接从事研发活动的后勤人员。公司辩称,这些后勤人员均参与了研发项目的“辅助工作”。
答:直接从事研发活动人员的工资薪金、五险一金;外聘研发人员的劳务费用。
哪些属于“直接从事研发活动人员”?
研究人员:主要从事研究开发项目的专业人员。
技术人员:具有工程技术、自然科学和生命科学中一个或一个以上领域的技术知识和经验,在研究人员指导下参与研发工作的人员。
辅助人员:参与研究开发活动的技工。
哪些属于“外聘研发人员”?
与本企业或劳务派遣企业签订劳务用工协议(合同)和临时聘用的研究人员、技术人员、辅助人员。
注意:行政后勤类人员(如HR、文员、食堂管理员)不属于直接研发人员!他们的费用不能归集到研发费用里。
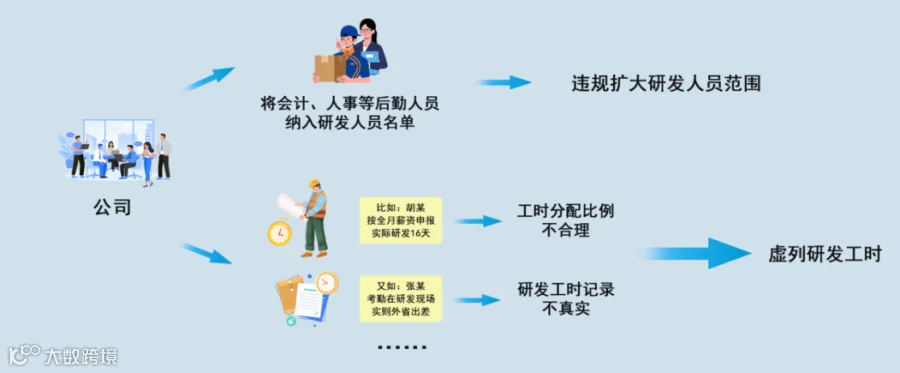
税案节选:鉴于该公司研发人员均为兼职,检查人员随即对工时分配展开核查,将公司申报数据与依法调取的人员工资表、考勤表逐条交叉核验。结果显示,部分兼职人员的工时分配比例也存在异常。比如,某年11月,兼职研发人员胡某的考勤记录显示其参与研发活动16天,但公司在申报研发费用时,却将其当月全额薪资计入……
答:直接从事研发活动的人员、外聘研发人员同时从事非研发活动的,企业应对其人员活动情况做必要记录,并将其实际发生的相关费用按实际工时占比等合理方法在研发费用和生产经营费用间分配,未分配的不得加计扣除。
划重点
如实记录:用工时台账、考勤记录、项目日志等记录实际工作情况。
合理分摊:按实际工时占比,把人员费用在研发和生产经营间分配,没分摊的不能加计扣除!
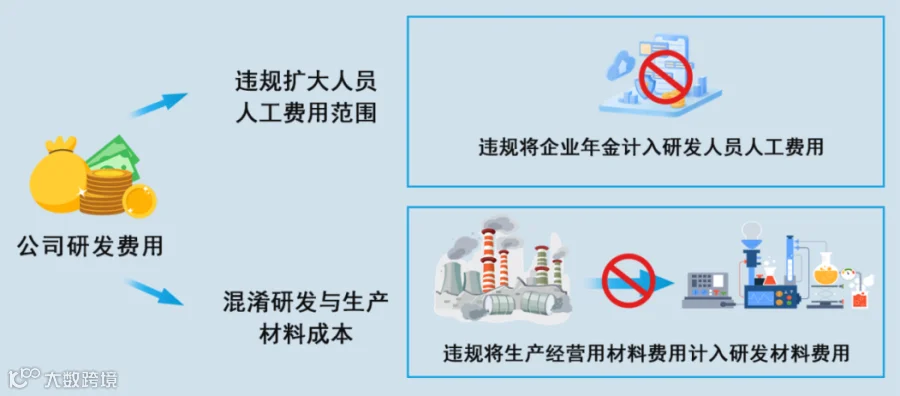
税案节选:检查人员在分析人工费用组成时,还发现了一项本不该出现的支出:该公司在申报时将企业年金纳入了研发人员人工费用进行加计扣除。仅某一个年度,该公司就有93万元企业年金被违规计入了研发人员人工费用。
研发费用加计扣除中的“其他相关费用”是指与研发活动直接相关的费用,如:
技术图书资料费、资料翻译费、专家咨询费、高新科技研发保险费;
研发成果的检索、分析、评议、论证、鉴定、评审、评估、验收费用;
知识产权的申请费、注册费、代理费;
差旅费、会议费、职工福利费、补充养老保险费、补充医疗保险费等。
注意:“其他相关费用”总额不得超过可加计扣除研发费用总额的 10%。
☑人员岗位说明、劳动合同/劳务派遣协议;
☑工资发放记录、五险一金缴纳凭证;
☑工时分配表、考勤原始记录等。
来源 |
中国税务报
汇聚成璀璨星河!
转载于杨言税语,由好管家财税集团整理发布!
好管家,欢迎您的关注!