


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
@所有会计,注意啦!2025年度企业所得税汇缴新调整,直接影响申报成败!
还有3大核心比对逻辑、5大高频风险及55个自查要点,跟着小编一起转发收藏学起来吧!
重磅!
汇缴核心变化,申报表大变!
2025年度企税汇缴申报表大幅精简、校验更严,优惠直接在主表填报,数据自动联动,结合官方最新公告,具体变化重点如下:
一、精简优化表单(2张附表取消,6张核心表修订):
• 取消A107010、A107040两张表单,相关优惠政策填报全部整合至A100000主表。
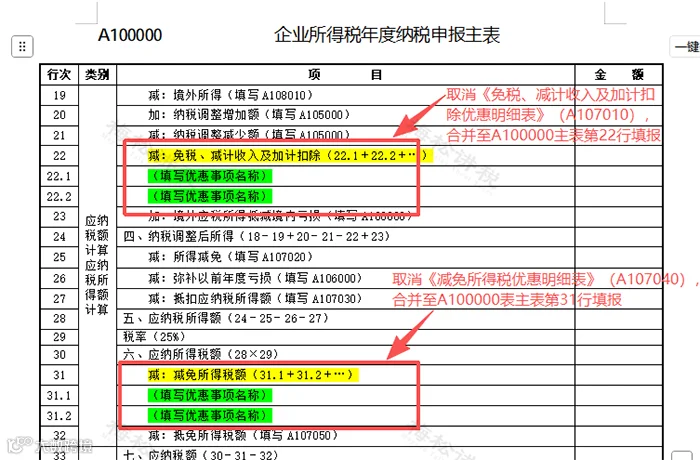
• 修订6张核心表单:主表A100000、A105080、A107012、A107050、A109000、A109010。
二、升级填报机制:
主表A100000完成全方位优化,贴合新财务报表与申报实操,核心调整如下:
1、名称变更:原《中华人民共和国企业所得税年度纳税申报表(A 类)》更名为《企业所得税年度纳税申报主表》。
2、行次优化:新增研发费用、其他收益、信用减值损失、资产处置收益等行次,与新财务报表完全衔接。

3、优惠直填:免税收入、加计扣除、减免所得税额直接在主表选择事项填报,无需跳转附表。
4、新增校验项:
• 安置残疾职工人数强制填写,未填无法享受残疾人工资加计扣除。
• 新增稽查查补(退)税额、特别纳税调整补(退)税额行次,方便更正申报。

5、自动取数:主表、汇总纳税分摊表(A109000)自动从季度预缴申报表取数。
三、强化校验规则:
1、A105080(资产折旧表):整合加速折旧 / 摊销行次(28-29行),统一按事项填报。
2、A105000(纳税调整表):资产减值准备金(33行)新增强逻辑校验,数据与主表不匹配无法申报。
3、A107050(税额抵免表):专用设备投资改为可增行明细填报,适配数字化改造设备抵免政策。
4、A109000(汇总纳税分摊表):分摊规则从“增量计算”改为全量计算,可修正前期分摊错误。
四、更正申报规范:
更正申报时,若可结转亏损额变动,系统强制提示接续更正后续年度,避免亏损数据链条断裂。
警惕!
3大税务智能比对逻辑
税务智能比对不再是“就表比表”,而是打通税务、社保、银行等多部门数据,实现“表内校验—表间勾稽—跨表联查—跨系统验证”,企业经营数据一目了然,任何矛盾都藏不住。
重点比对3个维度,直接关系汇缴合规:
1、表内逻辑比对:
重点核查单张申报表内部数据,包括主表计算逻辑、附表填写规范性,如主表“纳税调整后所得”计算需严格遵循税法规定公式,附表数据填写需前后一致。
2、表间勾稽比对:
核查主表与附表、附表与附表之间数据衔接,如主表“营业收入”金额需与《一般企业收入明细表》/《金融企业收入明细表》合计金额一致,工资薪金支出数据需与《职工薪酬支出及纳税调整明细表》相关数据精准匹配。
3、跨系统交叉比对:
最严格!企税申报数据,会和增值税销售额、个税工资、社保基数、银行流水、发票、电商 /外卖等涉税第三方平台交易流水交叉验证,差异超5%就可能预警。
必看!
5大高频比对风险,90%企业易踩坑!
结合近期税务预警案例与稽查重点,梳理出 5 类汇缴高频比对风险,均为企业申报易出错环节:
一、收入类比对异常风险
1、比对逻辑:
企税营业收入⟷ 增值税销售额⟷ 开票额⟷ 第三方流水(电商等),四方需一致。
2、风险场景:
• 私户收款、未开票收入未申报,导致企税收入远低于增值税销售额;
• 延迟/提前申报收入,导致年度收入波动超±20%;
• 自产货物用于福利、捐赠,未视同销售申报收入。
二、成本费用类比对异常风险
1、比对逻辑:
企税成本费用⟷ 增值税进项发票⟷ 库存⟷ 银行流水,无合规凭证、成本与收入不匹配。
2、风险场景:
• 虚开发票、购买发票入账,或发票与实际业务不符;
• 白条、收据入账,无合规发票,汇缴未做纳税调增;
• 成本远超收入,或账面库存与实际差异超5%,无合理说明。
三、工资薪金类比对异常风险
1、比对逻辑:
企税工资支出⟷ 个税申报工资⟷ 社保基数,三者需基本一致。
2、风险场景:
• 虚报员工人数、虚增工资,企税工资远高于个税申报金额;
• 交通补贴、餐补等未并入个税申报,个税基数低于企税工资;
• 社保基数远低于工资,或只发工资不缴社保。
四、优惠政策享受异常风险
1、比对逻辑:
享受优惠(小微企业、研发加计扣除等),需与基础信息、财务数据、备查资料一致。
2、风险场景:
• 不符合小微企业三要素(应纳税所得额≤300万、从业≤300人、资产≤5000万),通过拆分企业、转移利润等方式违规享受5%税负优惠;
• 无真实研发项目,或研发费用归集错误,违规享受加计扣除;
• 享受优惠未留存备查资料,税务核查无法提供。
五、税负率与申报数据异常风险
1、比对逻辑:
企税税负率与同行业均值、自身历史同期对比。
2、风险场景:
• 盈利但税负率远低于行业均值,无合理说明;
• 连续6个月以上零申报、负申报,但有经营痕迹(银行流水、社保等);
• 作废发票占比超10%,通过作废、红冲人为调减收入。
收藏!
55个汇缴风险自查清单,逐条核对避稽查
财务直接打印,逐条自查,避免稽查;自查后可通过电子税务局“税收政策风险提示服务”再次校验,不限次数!

结语
距离5月31日截止不到2个月,申报表大改+核查趋严,建议财务尽快完成自查整改,错峰办理申报,避免临近截止出现系统卡顿、申报错误等问题!
转发给身边的财务同事和老板,一起对照操作,规避税务风险,顺利完成 2025 年度企业所得税汇缴!
来源:税台、税务大讲堂、梅松讲税
转载于税台,由好管家财税集团整理发布!

好管家,欢迎您的关注