


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
咨询费,绝对不是取得发票就可以安心入账。
作为企业常见费用,咨询顾问费是税务稽查的高危科目,很多企业栽在这里:许多企业正是在这里栽了跟头——业务虚构、证据链断裂,即便合同、发票、资金流“三样齐全”,依然被认定为虚开,最终面临补税、滞纳金、罚款,情节严重的甚至移送公安机关。
今天,我们就来聊聊:咨询费为什么容易被查?企业又该如何规避风险?
大额咨询费被稽查了!
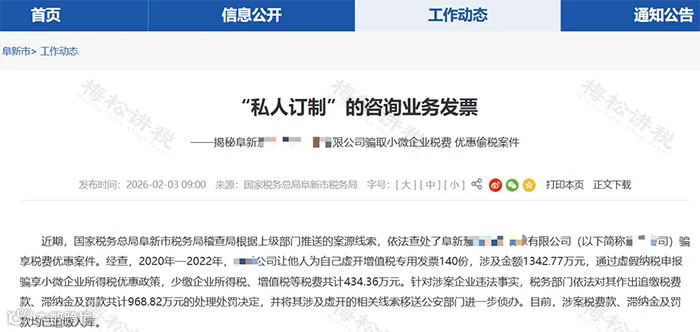
2026年2月,国家税务总局阜新市税务局稽查局根据上级推送的案源线索,对阜新某信息技术有限公司展开检查。这家公司涉嫌利用小微企业税费优惠政策偷逃税款。
在检查中发现:2020-2022年间,这家公司账面列支大额咨询费,取得140份增值税专用发票,累计金额1342.77万元。
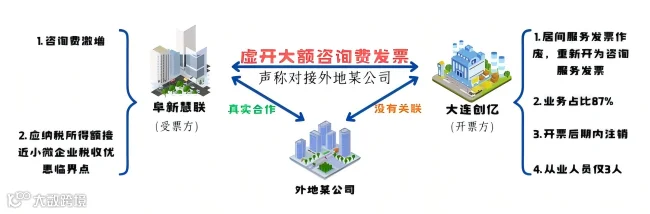
税务机关随即调取交易双方及关联人员银行流水,结合纳税申报记录开展深度核查,真相很快浮出水面:
该企业不存在真实咨询业务,属于让他人为自己虚开增值税专用发票,通过资金回流完成操作;并将虚开发票入账虚增成本,人为压低账面利润,利用小微企业税费优惠政策偷逃增值税、企业所得税,少缴各项税费本金合计434.36万元。
最终处理结果
1. 追缴少缴税费、加收滞纳金并处罚款,税款、滞纳金、罚款合计968.82万元;
2. 将涉嫌虚开的相关线索移送公安机关进一步侦办;
3. 目前涉案全部款项已追缴入库。
税务系统,
为什么偏偏“盯”上咨询费?
咨询服务属于无形服务,没有实物产出,业务真实性难以直观验证——这一特点,恰好让它成为虚构成本、套取发票的“重灾区”。哪怕发票本身是真票,只要没有真实服务支撑,一切都经不起推敲。
那么,税务系统究竟是如何“锁定”异常咨询费的?主要有两条路径:
1、报表数据异常触发预警
企业在企业所得税汇算清缴时,需填报《期间费用明细表》,其中第3行即为“咨询顾问费”。如果该金额异常偏高,或占管理费用的比重远超同行业合理水平,系统会触发预警。
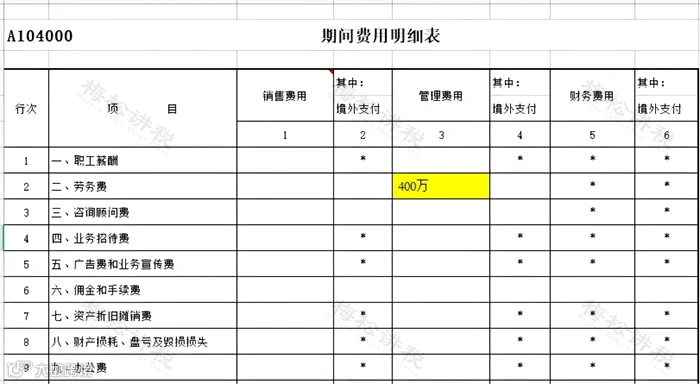
误区提醒:有的企业认为,只要不填报《期间费用明细表》,就能避开视线。
事实并非如此——即便不填该表,税务局也会比对企业随申报表报送的《A100000主表》中“管理费用”的总金额。若管理费用占收入比重异常,同样会触发预警。

2、“三流一致”并非万能护身符
很多企业抱有侥幸心理:只要做到合同流、发票流、资金流“三流一致”,就能安然过关。
但税务机关核查的核心永远是业务真实性。没有真实咨询服务内容,即便三流表面严丝合缝,也经不住深入追问——咨询了什么?成果在哪?谁做的?怎么交付的?一旦答不上来,风险即刻暴露。
划重点:形式合规≠实质合规。
咨询费业务,
守住3大核心原则!
想要规避风险,功夫必须花在业务发生阶段,而不是等发票入账、被税局约谈后再想办法补救。
建议企业在开展咨询业务时,牢牢守住以下三项原则:

财务入账必看,
6步审核,杜绝咨询费风险!
如果说“五步精细化核查”是企业在业务发生前后需要建立的机制,那么下面这8件事,就是财务人员在入账环节必须守住的关卡。建议按以下顺序逐项确认:
第一步:接票先问真实性
业务部门拿来咨询费发票,财务要做的第一件事不是“看票对不对”,而是问清楚:“这笔咨询具体做了什么?解决了什么问题?”
但凡业务经手人说不清、道不明的,一律退回,不予入账。
第二步:核要素,四者一致
大额咨询费入账前,必须索要全套证明材料,包括但不限于合同、阶段性成果文件、验收或确认记录。缺一样,都不入账。
最终要做到:合同、发票、资金流向、成果交付四者相互印证,缺任何一环,都可能成为证据链上的断裂点,经不起税务核查。
第三步:盯异常,重点筛查
警惕频繁开票、金额整整齐齐的“异常发票”——同一咨询方短期内多次开票,金额又刚好是整数或规律数字,往往是虚开的典型信号。
对于关联方交易,更要格外审慎。除常规资料外,务必保留定价依据和比价说明,避免被税务机关认定为通过咨询费转移利润。
第四步:控比例,主动说明
当咨询费占管理费用比重明显偏高时,提前准备书面说明材料,解释业务合理性。不要等到税务系统弹出预警再被动应对,主动留痕永远比事后补救更有利。
第五步:付款时,走对公账户
大额咨询费必须通过企业对公账户支付,避免使用个人账户转账。公对公付款不仅是合规要求,更是税务核查时佐证业务真实性的重要依据。
第六步:入账后,定期回头看
入账不是终点,而是风控的起点。建议每季度或每半年对咨询费相关凭证进行一次随机抽查,复核业务是否真实、资料是否完整。提前发现隐患,及时补救,远比被稽查后手忙脚乱要稳妥。
咨询费本身不是税务雷区,虚假的咨询业务才是定时炸弹。
金税监管下,靠虚列咨询费调节利润、偷逃税款已经行不通。
企业的思路不该是“怎么蒙混过关”,而是保证每一笔费用:业务真实、证据齐全、定价公允。
一句话记住:无形的咨询服务,要有看得见的证据链。
来源:财务经理人,税务大讲堂,梅松讲税整理发布
转载于税台,由好管家财税集团整理发布!
好管家,欢迎您的关注