


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
2026年起,电子税务局里有些弹窗,真不能随手点掉。尤其是小规模纳税人,看到“销售额即将超过标准”或“销售额已经超过标准”时,点“我已知晓”很容易,但背后可能是一般纳税人身份、申报方式、税率和进项抵扣的连锁变化。

新增值税法施行后,国家税务总局2026年2号公告对一般纳税人生效规则作出新规范,补上了以往实操中的漏洞。下面这两个弹窗,务必重视。
这两个弹窗,不是“提醒”是“预警”!
点错可能埋雷!
在开票和申报场景下,小规模纳税人碰到这两类弹窗,务必重视。
弹窗一:对年应征增值税销售额即将超过规定标准的小规模纳税人提醒。
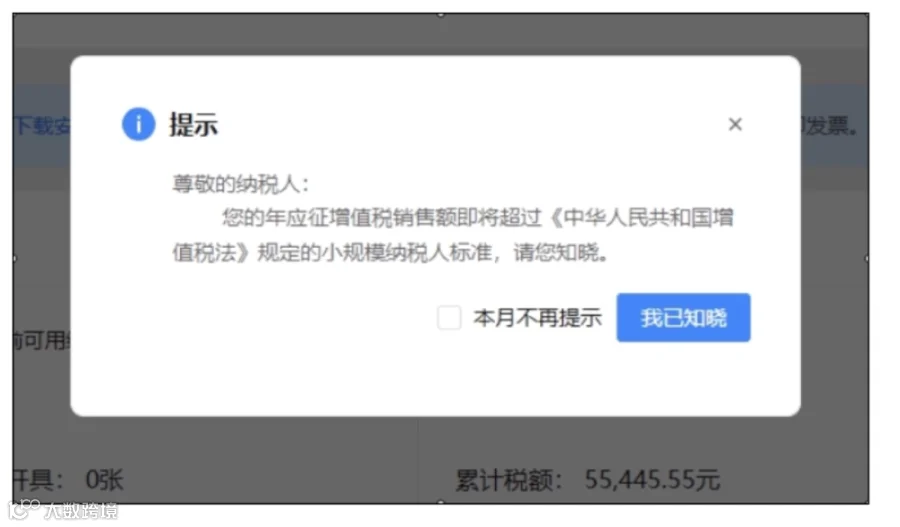
看到这个弹窗,别只点“本月不再提示”或“我已知晓”。它其实是在提醒你:销售额已经接近临界点,要马上测算、提前规划。否则一旦真正超标,后面的身份切换、申报更正、进项抵扣都会接踵而来。
弹窗二:年应征增值税销售额超过规定的小规模纳税人标准, 触发超标提醒。

三个选项,责任完全不同:
1、“我已知晓,现在办理一般纳税人登记”:选择该项的,系统自动跳转办理增值税一般纳税人登记界面。
2、“我已知晓,现在办理《选择按照小规模纳税人纳税的情况明》”:选择该项的,系统自动跳转办理《选择按照小规模纳税人纳税的情况说明》界面。
3、“我已知晓,暂不处理,继续按小规模纳税人申报,并承担相应责任” : 选择该项的, 系统允许继续按小规模纳税人申报,后续主管税务机关将联系纳税人核实处理。
!!!注意:第三个选项不是“免责选项”,而是“风险自留选项”。为什么一个弹窗要这么紧张?因为2026年2号公告把一般纳税人生效规则改了。
取消缓冲期!
生效日为超标当期1日!
过去,很多老板对超标并不慌:登记时还能选“本月生效”或“下月生效”,有个准备时间。
新规核心:除特殊情况外,纳税人年应征增值税销售额超过规定标准的,一般纳税人生效之日为超过规定标准的当期1日。
简单说就是,一旦超标,生效日自动回溯到超标当季的首月1日,没有缓冲期。
案例解析:

情形一:11月超标
按季申报的小规模纳税人A,2026年前三季度销售额合计400万元,2026年10月销售额为20万元,2026年11月销售额为100万元,2026年12月销售额为10万元,年应征增值税销售额在2026年11月超过规定标准。

分析如下:


情形二:12月超标
按季申报的小规模纳税人G,2026年前三季度销售额合计400万元,2026年四季度发生未开具发票销售额300万元,G结合实际经营情况对2026年四季度销售额进行逐月拆分,具体为2026年10月销售额20万元,2026年11月销售额50万元,2026年12月销售额230万元,G年应征增值税销售额在2026年12月超过规定标准。

分析如下:
根据规定,G应在2027年1月申报期内办理一般纳税人登记,G一般纳税人生效之日为2026年12月1日。G应在2027年1月申报期内办理2026年10月至11月税款所属期的小规模纳税人申报和2026年12月税款所属期的一般纳税人申报。
查补税会“翻旧账”!
一般纳税人资格可能被追溯登记
更需要注意的是,不只是正常经营超标会被追溯。查补税、自查调整,也可能触发“追溯登记”。
国家税务总局2026年第2号公告中最核心的变化之一,是严格追溯机制:当纳税人因稽查补税、自查调整等原因导致历史销售额超标时,一般纳税人资格将追溯至超标发生的所属期,而不是登记办理之日。
这一变化彻底改变了以往“发现超标后从下个月起登记”的宽松处理模式,显著提高了税收违法成本,也对企业税务合规管理提出了更高要求。
旧规则的局限
在2026年以前,增值税一般纳税人登记主要依据《增值税一般纳税人登记管理办法》(国家税务总局令第43号)。按照旧规,纳税人年应税销售额超过小规模纳税人标准(通常为500万元)的,应当在超标月份的所属申报期结束后15日内办理登记手续,登记生效日一般为办理登记后的次月1日。
这种规则下,如果纳税人隐匿收入导致当时未超标,若干年后被稽查发现,只需按发现时的身份补税(小规模纳税人按征收率补缴),而无需追溯调整历史纳税义务,违法成本相对较低。
新规的核心变革
2026年第2号公告彻底改变了这一逻辑。
新规的核心在于:将查补销售额、自查调整销售额等还原到其实际发生的所属期,重新计算连续12个月(或4个季度)的累计销售额;一旦发现纳税人实际早已超标,则一般纳税人资格生效日追溯至超标发生的所属期首日。纳税人必须在收到处理决定或自查确认后10个工作日内办理追溯登记,并从追溯生效日起按一般纳税人身份重新计算应纳税额。
这意味着,隐匿收入不仅需要补缴原本的税款,还可能因为身份转换导致税负大幅增加,同时面临滞纳金和罚款。新规显著提升了税收违法的经济成本,倒逼纳税人必须规范日常申报。
案例解析:
情形1:某小规模纳税人D,税务机关于2026年6月1日稽查查补其2025年2月销售额300万元,该300万元应计入其2025年2月税款所属期的销售额。
情形2:按季申报的小规模纳税人H,2027年7月16日自行更正2026年四季度申报表,增加销售额300万元,纳税义务发生时间为2026年10月,重新计算后,H在2026年10月年应征增值税销售额超过规定标准,一般纳税人生效之日为2026年10月1日。
分析如下:

2025年底超标的过渡政策
问:纳税人在2026年1月增值税纳税申报期内办理2025年四季度或12月税款所属期小规模纳税人增值税申报,年应征增值税销售额超过规定标准,一般纳税人生效之日如何确定?
答:《公告》第十一条第一款规定,纳税人办理2025年四季度或12月税款所属期小规模纳税人增值税申报,年应征增值税销售额超过规定标准的,一般纳税人生效之日为2026年1月1日。
举例说明:按季申报的批发零售业小规模纳税人M,2026年1月申报期办理2025年四季度纳税申报,年应征增值税销售额超过规定标准,M应在2026年1月申报期内办理一般纳税人登记,生效之日为2026年1月1日。
关键例外(过渡期保护):追溯不能早于2026年1月1日
如果查补的是2025年或更早的销售额导致超标,无论发生多早,一般纳税人生效日最早只能是2026年1月1日。这是新旧政策过渡的关键。
情形3:接上例,2026年11月5日,税务机关稽查查补H在2025年一季度销售额600万元,重新计算后,H在2025年一季度年应征增值税销售额超过规定标准。
分析如下:
H应调整其一般纳税人生效之日为2026年1月1日。H应自2026年11月5日起10个工作日内追溯登记一般纳税人,2026年1月税款所属期至9月税款所属期已办理小规模纳税人增值税申报的,应按一般纳税人逐期更正申报。
一句话小结:
• 查补的是2025年及以前的销售额→生效日不早于2026年1月1日;
• 查补的是2026年以后的销售额→生效日为超标当期1日。
被追溯后,
进项发票就是“救命稻草”!
一旦被追溯登记,前期按小规模纳税人缴纳的税款(征收率通常为3%或1%)可能低于一般纳税人应纳税额,面临补税。此时进项抵扣就显得至关重要。
1、追溯登记的一般纳税人,可否就已取得的未确认用途的增值税扣税凭证进行抵扣用途确认?
《公告》第七条规定,对一般纳税人生效之日起已按小规模纳税人申报增值税的,纳税人应按一般纳税人逐期更正申报。一般纳税人生效之日起已经取得但未确认用途的增值税扣税凭证,逐期进行抵扣用途确认。
举例说明:按季申报的批发零售业小规模纳税人J,2027年7月16日自行更正2026年四季度申报表,增加销售额300万元,纳税义务发生时间为2026年10月,重新计算后,J在2026年10月年应征增值税销售额超过规定标准,J在2027年7月25日办理了一般纳税人登记,一般纳税人生效之日为2026年10月1日。2026年10月税款所属期至2027年6月税款所属期期间已按小规模纳税人申报增值税的,应按一般纳税人逐期更正申报,2026年10月税款所属期至2027年6月税款所属期期间已经取得但未确认用途的增值税扣税凭证,逐期进行抵扣用途确认。
2、纳税人追溯登记期间发生购进业务,但未及时取得增值税扣税凭证的,是否允许补充取得增值税扣税凭证?补充取得后应如何进行用途确认?
纳税人追溯登记期间已发生购进业务,但未及时取得增值税扣税凭证的,可向上游销售方补充索取增值税扣税凭证。纳税人补充取得增值税扣税凭证后,按照现行规定通过税务数字账户或增值税发票综合服务平台等,对上述扣税凭证信息进行用途确认。
一句话小结:被追溯后,赶紧梳理所有历史进项发票——已取得的立刻认证抵扣,未取得的尽快向供应商索要。
最后提醒
这两个弹窗,一个“即将超标”,一个“已经超标”,都不是点掉就结束。
2026年起,超标意味着身份切换、申报更正、进项抵扣、追溯登记。建议财务和老板立刻做几件事:
建立销售额滚动监控,按月或按季测算年应征增值税销售额;
收到弹窗先核对数据,不要随手点“我已知晓”;
该登记就登记,该做情况说明就做情况说明;
选择“暂不处理”的,要明白后续可能被税务机关核实;
提前梳理历史进项发票,能认证的尽快认证,没取得的尽快补票;
有查补、自查调整的,按新规及时办理追溯登记和更正申报。
别等税务机关找上门,才发现“我已知晓”四个字,代价不小。
来源:税筹学堂,税务大讲堂,梅松讲税整理发布
转载于税台,由好管家财税集团整理发布!
好管家,欢迎您的关注