


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
2026年,企业注销迎来重大调整!
企业即使已经注销,若发现存在税收违法行为,照样可被撤销注销登记、恢复税务登记!

2026企业注销新规
六大核心变化
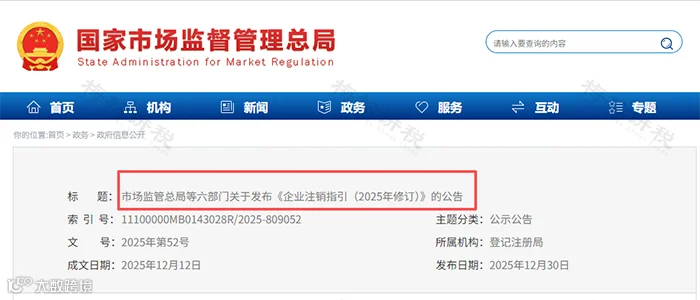
近期,市场监管总局等六部门联合发布《企业注销指引(2025年修订)》。新规亮点内容如下:
1. 首创强制注销,清理“僵尸企业”
新规最具突破性的变化是引入了强制注销制度。对于那些被吊销、责令关闭或撤销后,满3年仍不注销的公司,登记机关可依法强制注销其登记资格。
2. 9类注销难题,官方给出明确解决路径
针对股东失联、执照吊销、证章遗失、无法自行清算等长期困扰企业的注销堵点,新规逐一明确处置方案,注销不再“卡壳”。
3. 清算义务人变更:从股东转为董事
公司的清算义务人主体明确调整为“董事”(公司章程另有规定的除外)。这意味着,若公司需要清算,董事负有首要组织责任;如因未及时履职导致损失,董事可能需承担赔偿责任。
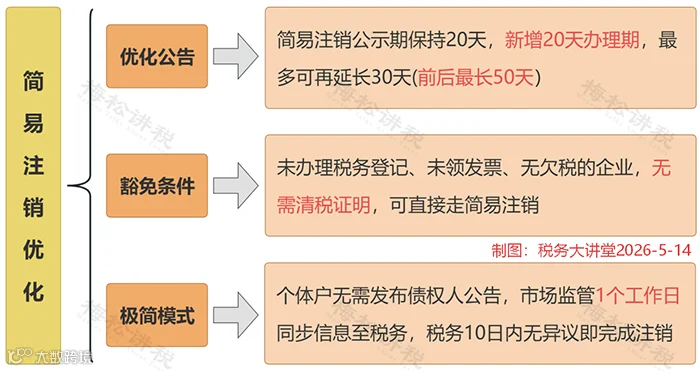
4. 简易注销大优化,个体户享受“极简模式”
5. 新增税务预检,注销前先“体检”
-
服务前置:推出税务注销预检服务,帮助企业提前排查未办结事项。
-
划清底线:明确土地增值税清算、企税汇缴、社保欠费结清等事项,必须在注销前完成。
6. 衔接新法,注销“一件事”一站办
对接2024年新《公司法》及《公司登记管理实施办法》,新增企业注销登记 “一件事” 办理流程,税务、市监、社保、海关、银行等联动办理,退出更高效。
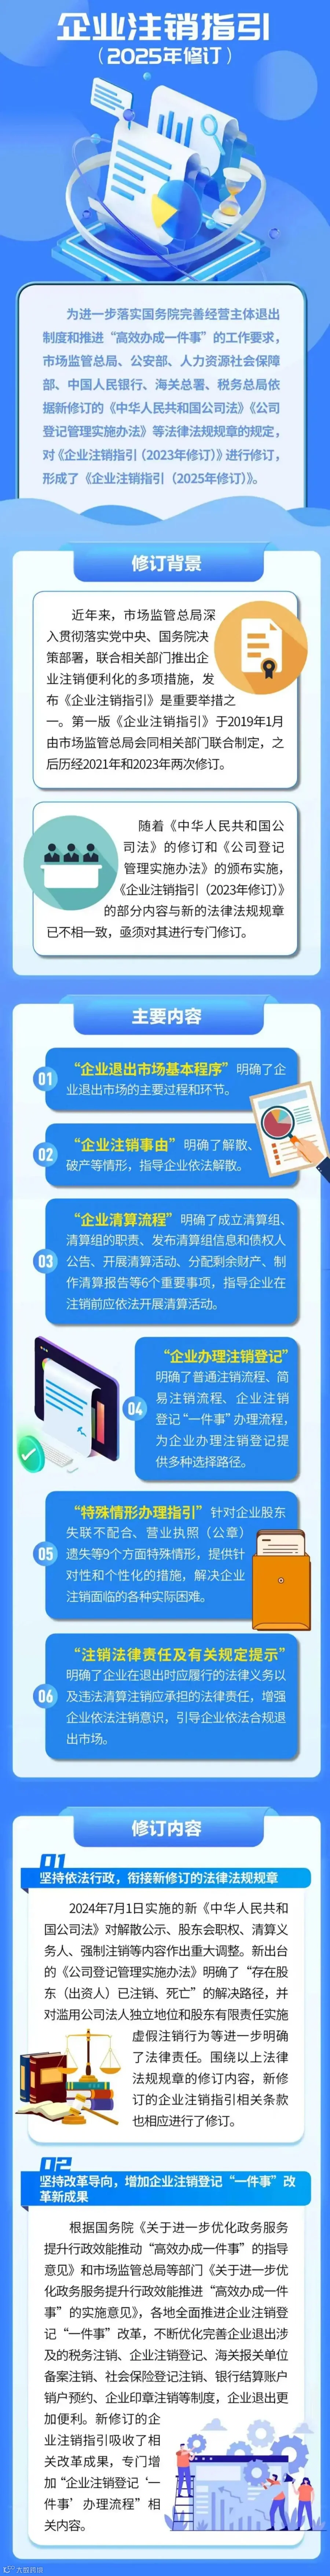
下面,接着通过一张长图进一步了解本次新规:

注销≠安全!
已注销企业也可恢复税务登记
很多老板以为:公司注销了,过往税务问题就一笔勾销。事实是:注销不是免责金牌,逃逸式注销必被追责!
一、真实案例:注销后被恢复登记,补缴重罚上千万
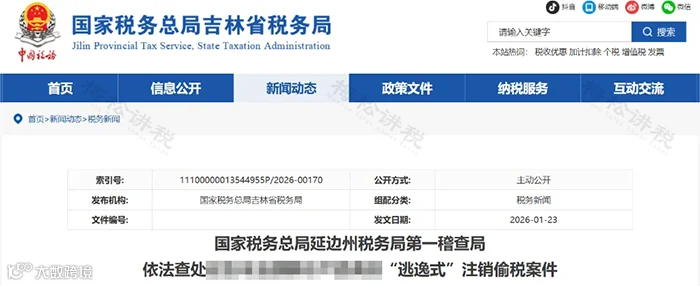
延吉市某水产品商店:2023年完成工商注销。因经营期间隐匿收入、账外经营,被税局稽查。2025年年被联合撤销注销、恢复税务登记,追缴税款、滞纳金及罚款合计156万元。
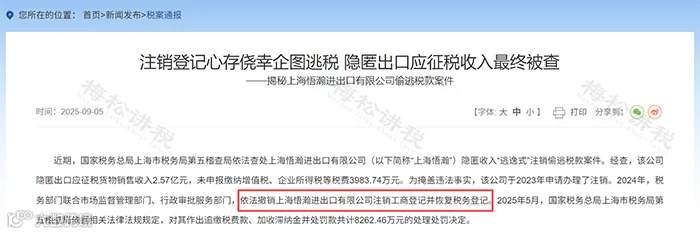
上海市某进出口公司:2023年注销,因经营期间隐匿收入2.57亿元。2024年被恢复税务登记并追缴税款、滞纳金及罚金合计8262.46万元。
诸如此类的例子还有很多很多,所以,企业即使注销了,也并不是绝对安全了。
那企业注销了会被追责多久?注销就一定会查3年账吗?
二、税款追征期限:偷税、骗税无限期追责
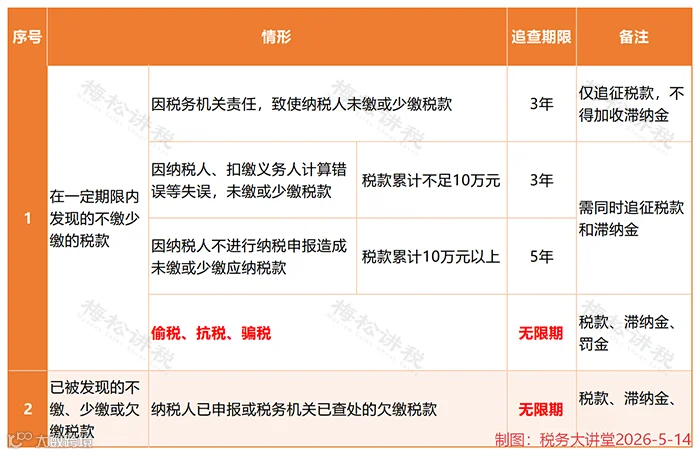
也就是说,注销前有偷、抗、骗税行为,无论过多久,都能被追溯查处!

公司注销前,
这5大税务问题必须处理好!
要想不被查,先得会自查,税务注销前,这些容易“爆雷”的坑一定要妥善处理:
一、账面有存货,但无实物
一般情况下,存货账存实无的原因有两种:
1.存货已经销售
已经销售的货物不做账、不开发票,隐瞒销售收入,同时销售成本不结转,导致账面存货数大于实际库存数。
该行为涉嫌偷税,有此情况的企业要当心了,需马上进行自查,并补缴增值税、企业所得税等税款,被税务查到就后果严重了!
2.存货已经损毁
存货损毁需查明原因,如果有充分证据证明属于合理损耗,那么增值税无需处理,损失也可以在企业所得税前扣除;
如果是非正常损失,增值税进项不得抵扣,企业所得税前扣除也有条件,具体规定如下:

二、账面有存货,但过期了
该情况下有两种处理方式:
1.作为资产损失处理
属于生产经营活动中实际发生的资产损失,准予在企业所得税前扣除;
增值税进项的处理分下列两种情况:
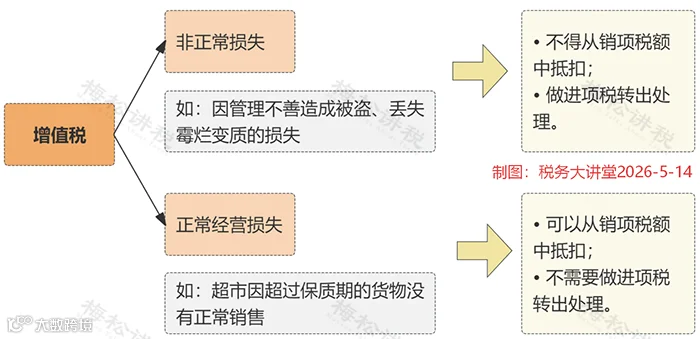
2.低价销售
通常企业处理临期商品或因清偿债务、转产、歇业等原因进行降价销售商品的,一般可视为有正当理由的低价销售行为,不会被税务局视为价格偏低而进行核定。
三、增值税有留抵不能退,开票给关联方了
根据财税〔2005〕165号的规定,企业注销后,存货中尚未抵扣的已征税款以及留抵税额,税务机关都是不予退还的。
企业可以将货物销售给关联公司,这样就产生了销项税,同时给关联公司开具了进项发票,就将留抵的税额转嫁给了关联公司。
但是,需要提醒注意的是:与关联公司之间的交易必须有合理的商业目的,且价格公允,否则,可能会被认定为虚开发票噢!
四、老板、员工从公司借款,一直未归还
这种情况下可能会涉及缴纳个人所得税,具体规定如下:
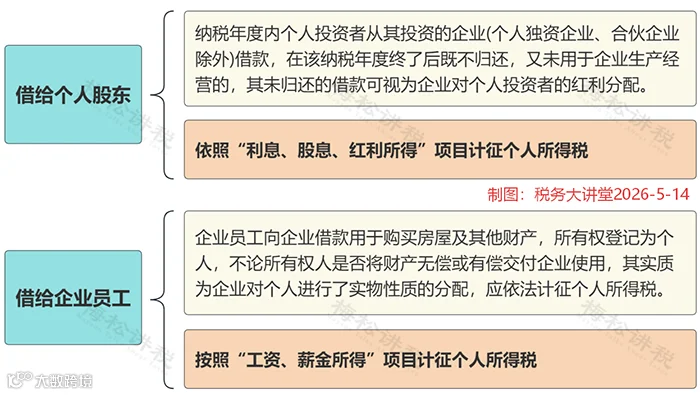
因此,企业注销前一定要好好自查一下“其他应收款”等往来科目。
五、印花税未足额缴纳
印花税的征税范围非常广泛,购销、租赁、注资、营业账簿等都涉及印花税。而这平时不起眼的小税种在注销的时候通常会被税务局翻个底朝天。避免风险的唯一的办法就是先自查!

公司注销,要交税吗?
实收资本、未分配利润如何处理?
一、实收资本要交税吗?
举个例子:
梅松公司是一家自然人持股的公司,准备注销时账面还有500万元的实收资本。
问:自然人股东在分回500万元实收资本时,是否需要缴纳个人所得税?
回答:
1.若自然人股东仅收到500万元的分回款,无需缴纳个人所得税。
2.退还的款项若是超过500万元,则需要缴纳个人所得税。
二、“未分配利润”要交税吗?
情况一:
A公司属于一人有限公司,近期准备注销清算,但账面上存在未分配利润1000万元,请问注销时需要缴纳个人所得税吗?
答:需要缴纳。并且公司在注销清算时,账面上若是有盈余公积等,也要按照自然人股东的股份份额来计算分红的个税,A公司的股东要按照股息红利所得缴纳20%的个税200万元。
情况二:
B企业属于合伙企业(或者个人独资企业),近期准备注销清算,账面上未分配利润1000万元,请问注销时合伙人需要缴纳个人所得税吗?
答:合伙企业和个人独资企业的未分配利润是税后经营所得,在进行股利分配或者公司注销时都无需再交纳税款了。
也就是说,在注销时,个人独资企业和合伙企业的未分配利润不需要缴纳个税,而股份有限公司和有限责任公司都是需要缴纳个人所得税的。
来源:税筹学堂,税务大讲堂,梅松讲税整理发布
转载于税台,由好管家财税集团整理发布!
好管家,欢迎您的关注