


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
个税申报系统出现一系列新变化,8月大家申报要注意啦!
个税扣缴端更新啦!
5大操作变化一图了解!

温馨提示:自然人电子税务局的核心系统与业务标准是全国统一的,但具体的界面展示、局部功能细节及部分风控规则的落地进度会因各地税务局的实际情况而存在一定差异,大家以当地扣缴端的实际变化为准!
个税申报提示
连续三个月申报为0……
大家应该都注意到了,个税扣缴端对“连续零申报”的收入信息设置了长期性的弹窗提示。
难道是个税不允许零申报了?
并非如此!真实无薪的零申报可以报,但连续3个月零申报,系统会强制弹窗核查、阻断申报——这是金税四期"数据联动、事前风控"的核心变化。
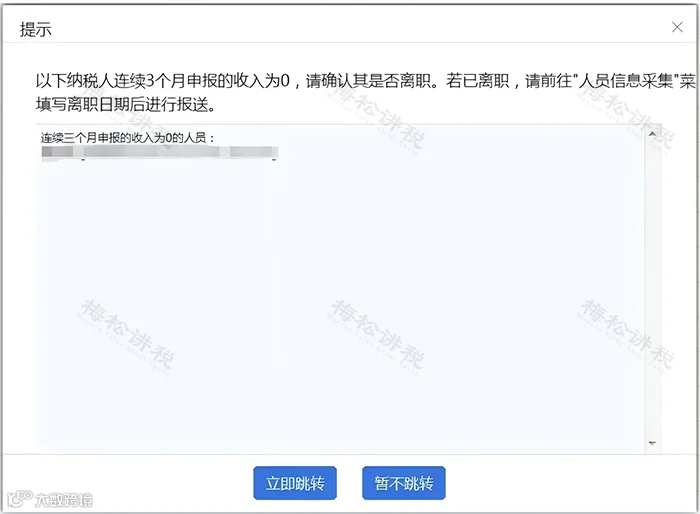
为什么设置这样的弹窗提示呢?
主要是让企业自行排查一下该员工是否已离职,督促企业及时甄别已离职或不再在职的人员,避免长期为其进行零申报。若员工确已离职,应尽早将其在人员采集信息中的状态从“正常”改为“非正常”,而不是持续做零申报。
收到弹窗后的怎么处理呢?
根据实际情况,操作路径分为以下三种:
1. 如果该员工已经离职:此时应点击弹窗中的“立即跳转”,按照系统指引将该人员状态修改为“非正常”,后续不再为其申报工资薪金。
2. 如果公司确实没有实际业务,但法人或个别保留人员仍需零申报:可以选择“暂不跳转”,然后继续进入工资薪金申报模块,手动生成零工资记录,经确认无误后正常提交申报即可。
3. 如果经核查确认该员工在职情况无误,且零申报符合实际:可以直接忽略提示,按原有流程正常申报,无需额外操作。
需要特别注意:
一旦出现该弹窗,建议企业尽快排查,避免长期为离职人员零申报。长期零申报不仅可能引发税务部门的关注和核查,还可能影响企业的纳税信用等级,带来以下不必要的风险:
1、被列为税务稽查重点对象,涉嫌隐瞒收入、偷逃个税;
2、降低企业纳税信用等级;
3、影响开具发票的额度;
4、可能被列入非正常户;
5、情节严重的,将面临行政处罚。
这三类人
不得申报工资薪金
一、禁止申报工资薪金的人群
个体工商户业主、个人独资企业投资人、合伙企业个人合伙人这三类人员,不得在自身经营主体申报工资薪金或全年一次性奖金等综合所得项目。
注意:以上三类人员,在其自身经营的主体内,不得申报工资薪金等综合所得项目。
二、政策依据
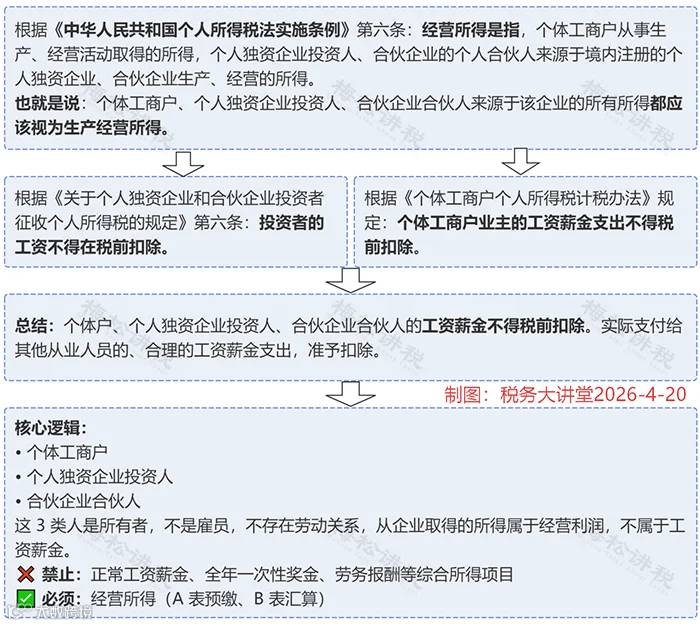
之所以这三类人不能申报工资薪金,是因为他们的收入属于“经营所得”,而不是“工资薪金所得”。那么经营所得具体怎么计算?接着往下看。
经营所得计税方式
查账征收 vs 核定征收
个体工商户、个人独资企业、合伙企业的经营所得,分为查账征收与核定征收两种方式:

查账征收下,经营所得适用百分之五至百分之三十五的超额累进税率。
附:经营所得税率表(5%~35%五级超额累进)
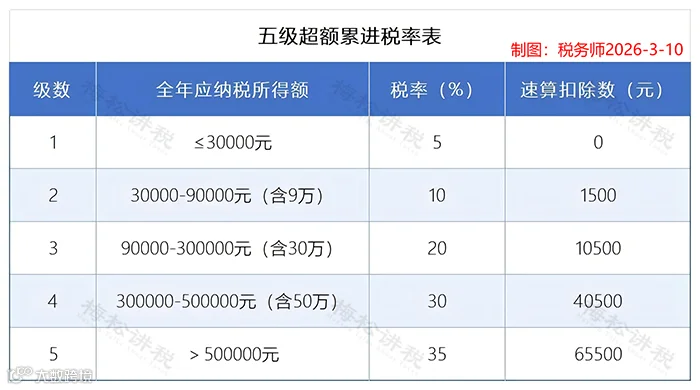
了解了经营所得的计税规则,对于我们群体基数最大的个体工商户来说,2026年还有一系列税收优惠政策值得重点关注。
必须收藏
2026个体户最新税收优惠汇总
个体户可登记为一般纳税人或小规模纳税人,若为小规模纳税人,可享受以下增值税优惠政策:
一、增值税相关优惠政策
1. 小规模纳税人:月销售额10万元以下(季30万以下)免征增值税(普票);
2. 适用3%征收率应税交易减按1%征收(不含销售/出租不动产、转让土地使用权);
3. 2026年起取消5%征收率,原5%项目并入3%口径管理;
4. 政策执行至2027年12月31日。
二、“六税两费”相关优惠政策
1.个体工商户减征“六税两费”政策
• 小规模、小型微利企业、个体户:资源税、城建税、房产税、土地使用税、印花税(不含证券印花税)、耕地占用税、教育费附加、地方教育附加减半征收,可与其他优惠叠加享受;
• 政策执行期至2027年12月31日。
2.个体工商户的以下凭证,免征印花税
财产所有权人将财产赠与政府、学校、社会福利机构、慈善组织书立的产权转移书据;个人与电子商务经营者订立的电子订单。
三、个人所得税相关优惠政策
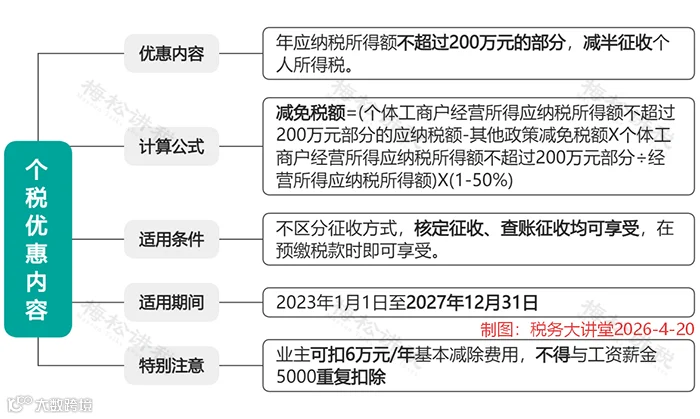
享受上述优惠时,很多个体户还会关心:哪些支出可以在税前扣除?扣除标准是多少?一张导图帮你理清。
个体户支出的税前扣除标准是什么?
给大家准备了一张导图:
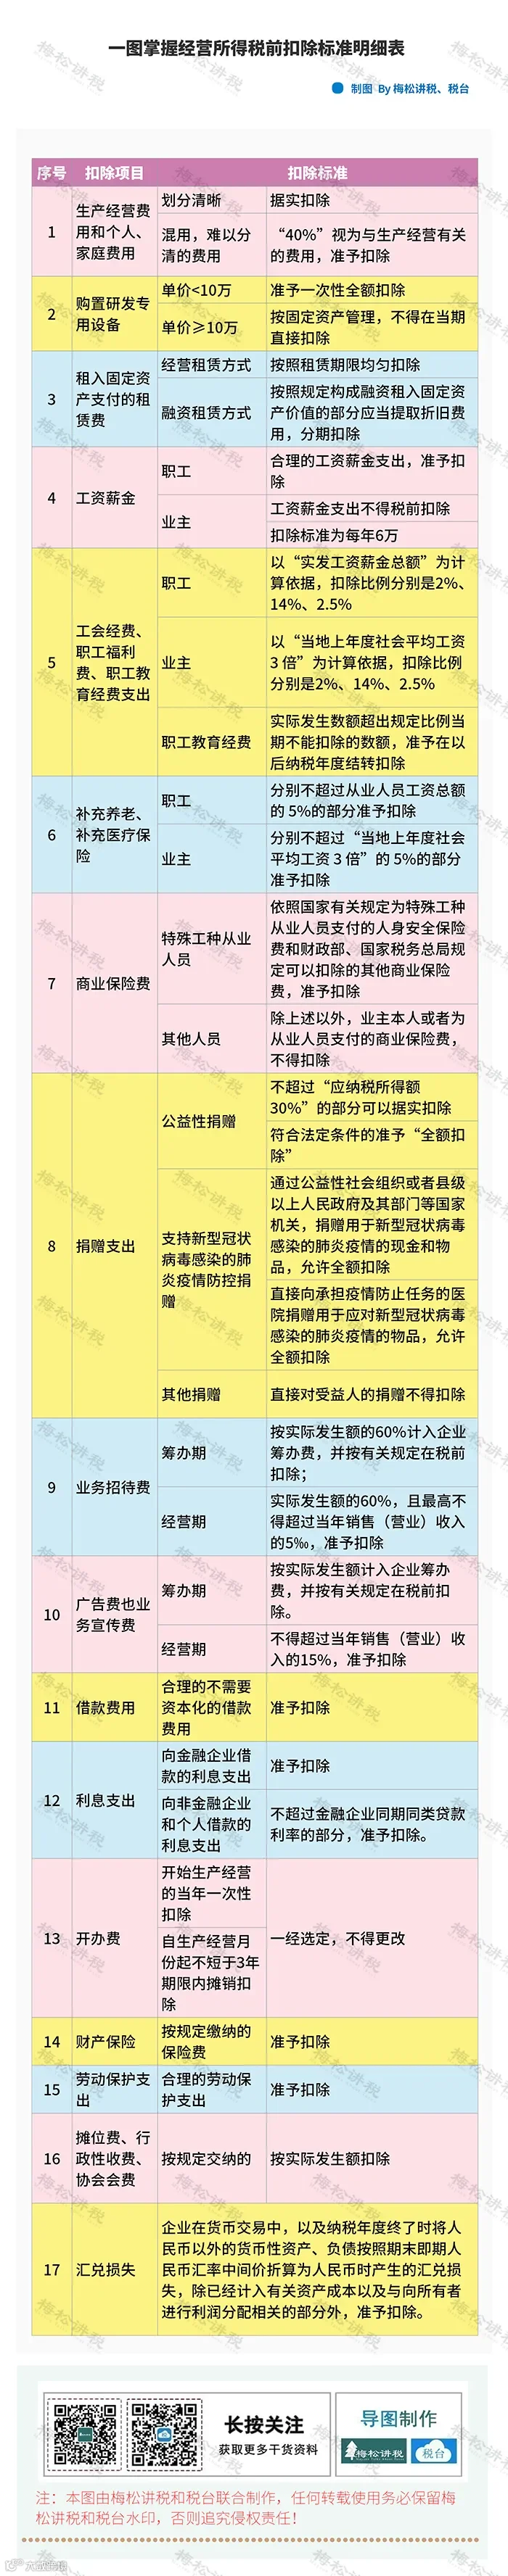
来源:财务经理人,税务大讲堂,梅松讲税整理发布
转载于税台,由好管家财税集团整理发布!
好管家,欢迎您的关注