


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
很多股东一听到“分红”,第一反应就是“要交20%个税”。
这个说法对,但不完全对。

一般情况:
个人股东分红,缴20%个税!
凡公司制企业的个人股东,从境内取得股息、红利,除法定免税情形外,一律按“利息、股息、红利所得”缴纳20%的个人所得税。
不同持股主体、投资企业类型,缴税规则差异很大,小编整理了以下常见情形:
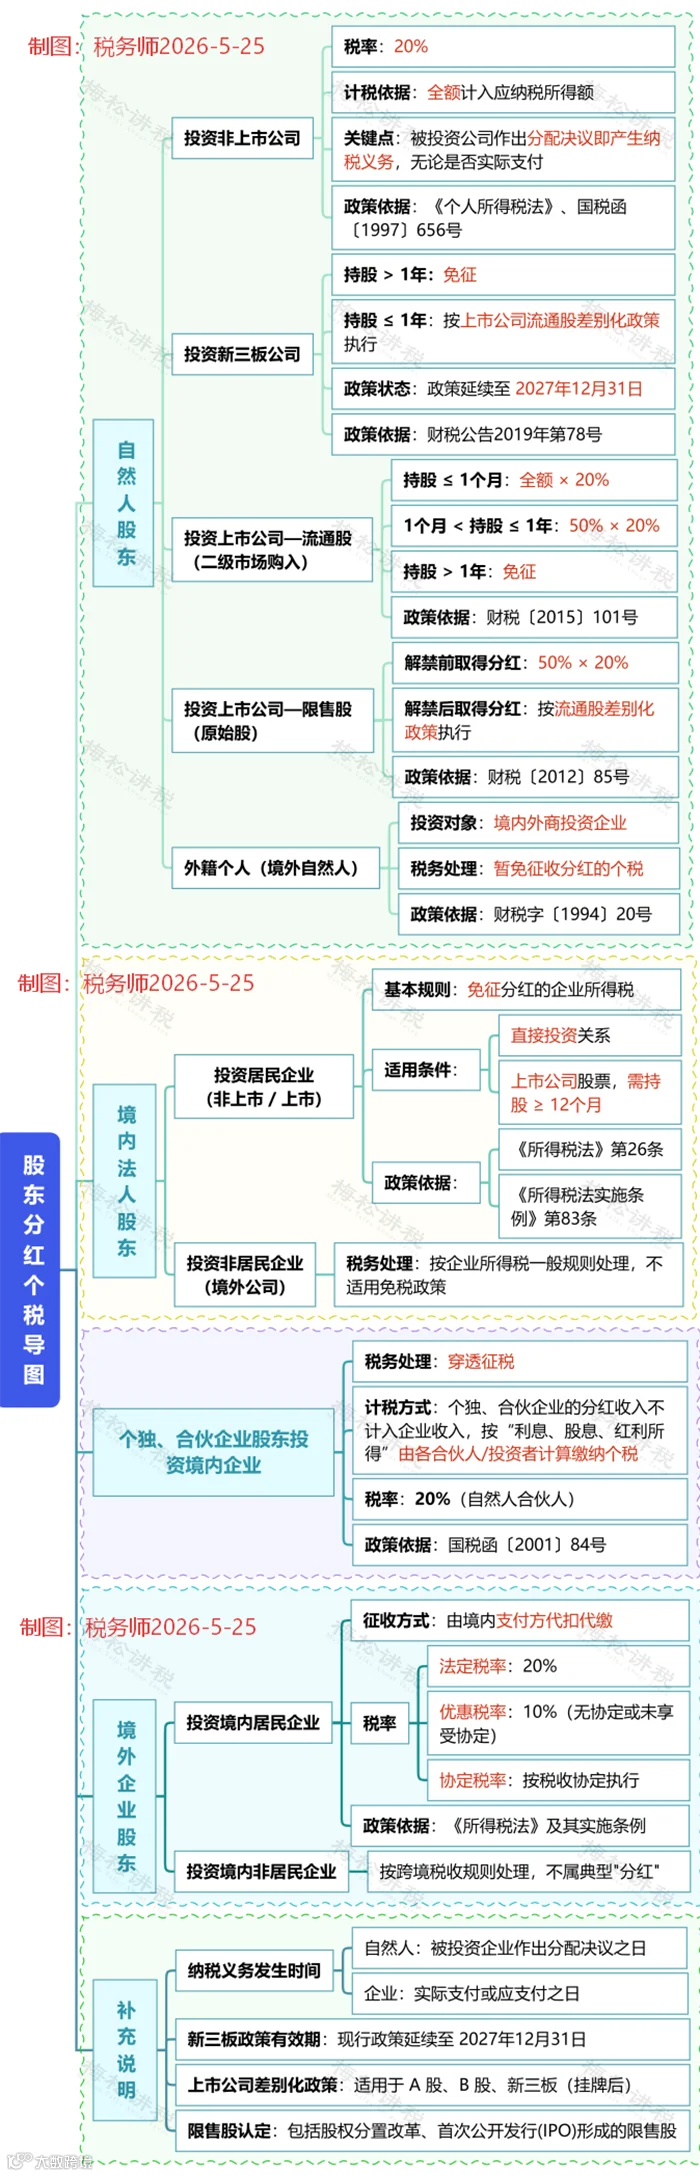
特别提醒:
公司股东会通过利润分配决议后,仅形成民事层面的分配义务,并不必然立即产生个税扣缴义务。
扣缴义务的触发节点为实际支付分红款,或虽未支付但已将分红款项通过会计科目分配到个人名下、且股东有权随时提取时(视同支付)。
一旦触发扣缴义务,公司须在次月十五日内完成代扣代缴申报。未按规定扣缴的,税务机关有权向股东追缴税款,并对企业处以罚款。

4种法定豁免:
这些情况下,分红免征个税
既然有原则,就有例外。以下四种情形,个人股东取得分红完全免税——
情形1:持有上市公司股票超1年
政策规定:个人投资者从公开发行和转让市场取得上市公司股票,持股期限超1年的,股息红利所得暂免个税。
依据:财税〔2015〕101号
情形2:持有新三板股票超1年
政策规定:新三板挂牌公司股东,持股超1年的分红免征个税。
依据:税务总局2019年第78号
情形3:外籍个人从外商投资企业取得分红
• 政策规定:外籍个人从境内外商投资企业取得的股息、红利,暂免征收个税。
• 两个关键注意点:
① 仅这两种情况免税:外商投资企业分红、外籍个人持有B股/海外股(H股)从境内企业取得的分红;
② 无需提交任何证明,直接在个税申报表填报信息即可享受,其他境内分红需正常缴税,符合税收协定的可按优惠税率执行。
• 依据:财税字〔1994〕20号、国家税务总局2018年第65号公告
情形4:从基金分配中取得分红
• 政策规定:个人(含机构投资者)从基金分配中取得的收入,暂不征收个税和企业所得税。
• 依据:《关于开放式证券投资基金有关税收问题的通知》
若不符合以上任何一条,且股东确实需要从公司拿钱,就请继续往下看——合规路径不止分红一条。

不想缴20%个税?
股东“安全拿钱”的两种合规思路?
很多股东不符合免税条件,又不愿承担高额分红税负。此时,必须基于真实经营业务,通过以下两种路径操作,绝不能用虚假发票冲抵!
方式一:税前费用支取(成本更低,优先选择)
核心要求:所有支出与公司生产经营相关、合法合理,且留存完整凭证,具体可通过4种方式操作:
1、发工资/年终奖
股东同时作为公司员工,按岗位发放工资,按工资薪金缴个税(3%~45%),叠加5000元免征额及专项附加扣除后,综合税率可能低于20%;
2、领取备用金
按公司制度领取,金额符合规定,后续必须用经营相关发票冲抵,严禁用个人/家人消费发票冲抵;
3、实报实销
股东因经营产生的差旅费、业务招待费、办公费等,凭正规发票报销,个人消费绝对不能报;
4、收取资产使用费
股东将自有资金、房产、设备等提供给公司使用,签订正式合同,公司按市场价格向股东支付利息/租金。
方式二:税后利润分配(分红,适合大额/长期资金支取)
如果股东取钱目的是大额投资或长期资产配置,分红虽缴税较多,但依然是最合规的方式。不同持股架构下,综合税负差异明显:
1、股东直接持股
如果直接分红给个人,那么税率20%。如果只是想取出生活费,那就不建议分红了,用工资薪金更好;
2、有限合伙企业持股
这个情况下不缴企业所得税。很多时候被用以作为员工持股平台。倘若此平台设立在税收优惠的地区,那么可以将综合税率降得比较低。这样的平台可以做多层嵌套设计,用以引进优秀的核心骨干人员(需实质性经营,避免被认定为空壳)。
3、有限公司持股
居民企业之间分红免征企业所得税(依据:《企业所得税法》第二十六条),资金留在持股公司层面可继续投资,仅在实际分配到个人时缴20%个税。
这种情况下,很多时候不是为了实际分得资金,而是为了做进一步的投资。如果股东取出钱来本身就是为了投资的,那就不要用个人来分红,用公司的形式,可以免于重复征税。

高频热点问题答疑!
日常经营中,股东关于分红比例、亏损分红、缴税时间的问题层出不穷,小编结合税务问答整理了高频问题:
Q1:公司当年亏损,能否向股东分红?
A:不能。根据《公司法》规定,公司分配当年税后利润前,应当先弥补以前年度亏损、提取法定公积金。利润分配以“弥补亏损、法定公积金(及必要时任意公积金)提取完成后的税后利润”为基础,未具备该条件不得分配。
Q2:认缴制下,股东未实缴出资,能否按认缴比例分红?
A:原则上按实缴比例分红。依据《公司法》第三十四条,股东按照实缴的出资比例分取红利。但全体股东另有约定的除外(如公司章程约定按认缴比例分红)。
Q3:股东分红个税应在什么时候缴纳?
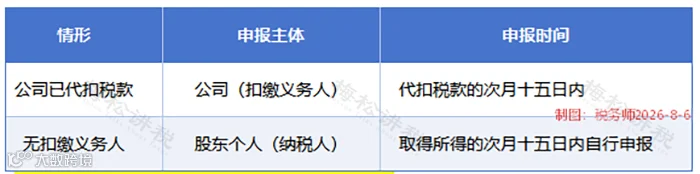
A:扣缴义务人(即公司)在代扣税款的次月十五日内,向主管税务机关报送扣缴个人所得税申报表并缴纳税款。
两种情形区分:
Q4:上市公司送股(股票股利)是否需要缴个税?
A:需要。送股(股票股利)视同分红,按面值(1元/股)确认股息收入,适用差别化持股期限政策:
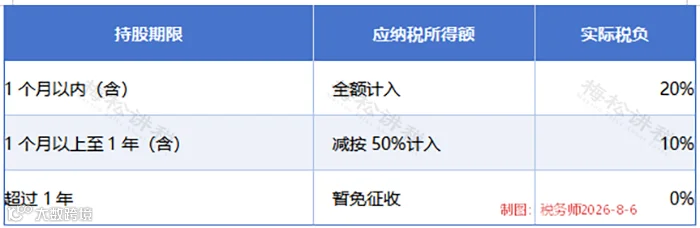
适用范围说明:该规定适用于从公开发行和转让市场取得的上市公司股票;限售股在解禁前取得的股息红利,暂减按50%计入应纳税所得额,适用20%税率,解禁后才适用上述差别化政策。
Q5:外籍个人从外商投资企业取得分红,真的不用提交任何证明吗?
A:是的。根据财税字〔1994〕20号,外籍个人从外商投资企业取得的股息、红利所得,暂免征收个人所得税。
在实操层面,根据国家税务总局公告2018年第65号,该事项不需要提交证明,直接在电子税务局申报表中填报相关信息即可享受免税待遇。
Q6:公司忘记代扣股东分红的个税,有何税务风险?
A:有税务风险。公司虽然不是分红个税的纳税人,但作为扣缴义务人,未履行扣缴义务的,依据《税收征收管理法》第六十九条,税务机关将向纳税人追缴税款,并对扣缴义务人处以应扣未扣税款百分之五十以上三倍以下的罚款。
Q7:法人股东从公司取得分红,需要缴纳企业所得税吗?
A:不需要。根据《企业所得税法》第二十六条及《企业所得税法实施条例》第八十三条,符合条件的居民企业之间的股息、红利等权益性投资收益,属于免税收入。
Q8:个人独资企业从被投资企业取得的分红,如何缴纳个人所得税?
A:按“利息、股息、红利所得”缴纳20%个税,不并入经营所得。
个人独资企业从被投资企业取得的分红,应单独作为投资者个人取得的红利所得,按 “利息、股息、红利所得” 应税项目计算缴纳个人所得税(税率20%),不并入个人独资企业的经营所得(5%~35%超额累进税率)。
Q9:公司有盈利但不向股东分红,可以吗?
A:可以。目前法律没有强制要求公司实现盈利后必须向股东分红。公司是否分配利润、分配多少利润,属于董事会制定方案、股东会审议决定的公司自治范畴,司法一般不予干预。
Q10:未分配利润转增实收资本,需要缴个税吗?
A:需要。公司将未分配利润转增自然人股东的实收资本(股本),在税务处理上视同利润分配,自然人股东应按 “利息、股息、红利所得” 缴纳20%个人所得税。
最后提醒:以上所有免税和替代方案,均须建立在真实业务和合规凭证基础上。财务人员务必留存完整资料,避免因“筹划”变“偷税”而招致风险。
来源:税筹学堂,税务大讲堂,梅松讲税整理发布
转载于税台,由好管家财税集团整理发布!

好管家,欢迎您的关注