


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
咨询费、技术服务费、居间佣金……企业在向个人支付这些费用时,往往卡在一个问题上:
这到底算"工资"还是"劳务报酬"?
一字之差,税率不同、发票要求不同、社保处理也不同。做错了,补税罚款都是风险。
关于这个问题,税务局早有明确回复。下面我们一起来看看。
临时工工资属于“工资”
还是“劳务报酬”?
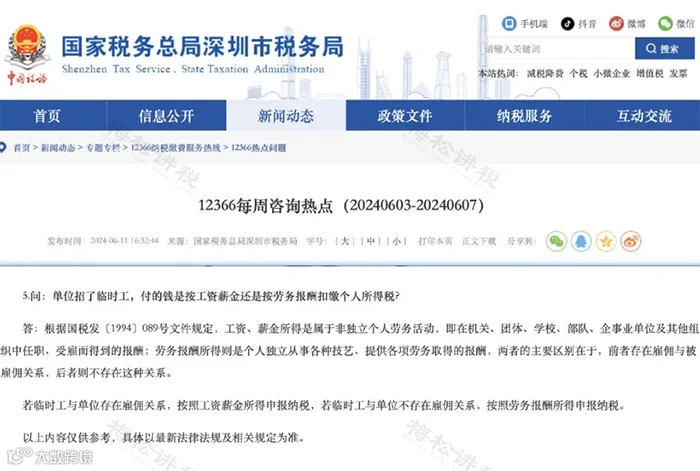
税务总局对此有过明确回复:若临时工与单位存在雇佣关系,按照工资薪金所得申报纳税,若临时工与单位不存在雇佣关系,按照劳务报酬所得申报纳税。
话虽如此,实际工作中很多财务人员还是拿不准:我公司和这个临时工,到底算不算雇佣关系?
判断的关键,不在于合同名称叫什么,而在于实际用工模式。我们可以从以下维度来对照:
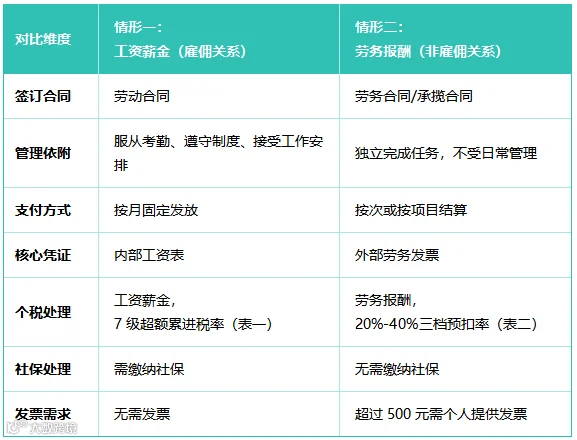
特别提示:
合同名称并不能决定法律关系的性质。如果实际用工符合以下两个核心特征,即便签订的是“劳务合同”,仍可能被认定为事实劳动关系:
• 人身隶属性:劳动者是否接受用人单位的管理、考勤和规章制度约束;
•业务组成性:劳动者从事的工作是否属于用人单位业务的组成部分。
一旦被认定为事实劳动关系,企业将面临补缴社保、支付滞纳金及经济补偿金等法律风险,绝不能仅凭一纸“劳务合同”逃避责任。
搞清楚了雇佣关系还是劳务关系,接下来就是最实操的环节:钱怎么扣?票怎么拿?
一、个税怎么扣?
(一)工资薪金所得
按月正常发放工资的,“是否雇员”选择“是”,填写正常工资薪金报表。
个税执行7级超额累进税率,每月扣除标准为5000元,应纳税所得额=月度收入-5000元-专项扣除-专项附加扣除-依法确定的其他扣除,再按对应税率计算应纳税额。
表一:

(二)劳务报酬所得
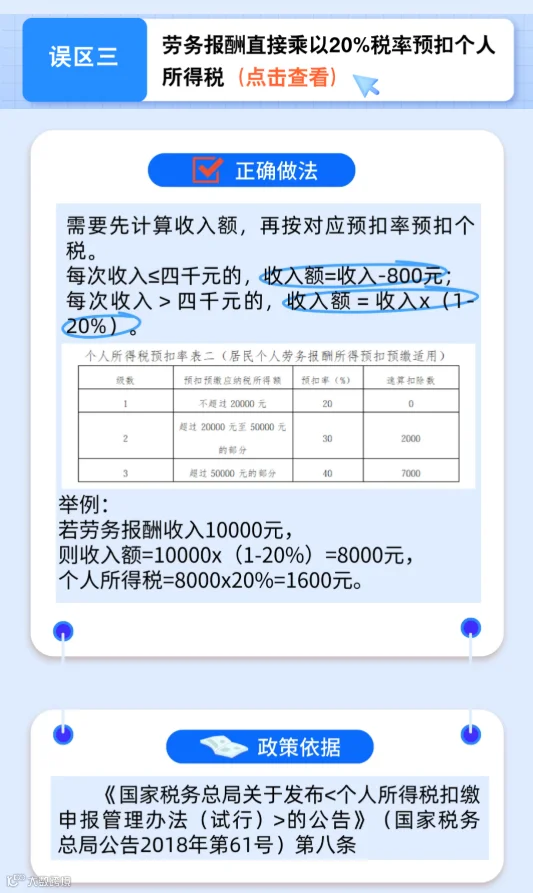
不按月发放工资或者没有签订劳动合同的,“是否雇员”选择“否”,填写劳务报酬报表。劳务报酬个税适用20%、30%、40%三档超额累进预扣率。
表二:

预扣预缴计算方法:
•每次收入不超过4000元的:应纳税所得额=收入 - 800元
•每次收入4000元以上的:应纳税所得额=收入×(1 - 20%)
然后根据应纳税所得额查找对应预扣率计算预扣税额。
注意:工资薪金和劳务报酬在次年个人所得税综合所得汇算清缴时,会合并计算,多退少补。平时预扣的税额不一定是个人的最终税负,最终以年度汇算为准。
二、劳务报酬的5大误区
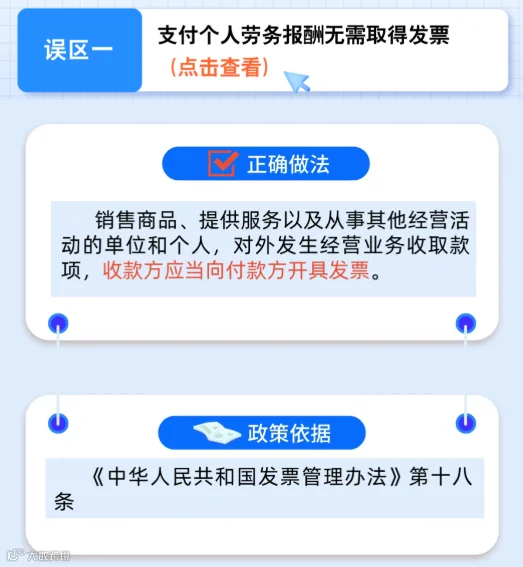
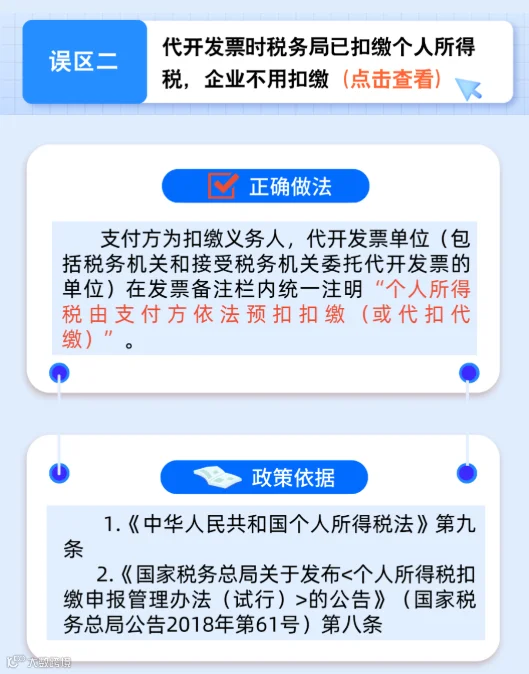


大多数公司基本上都会有临时工、实习生和试用期的员工,这些用工到底交不交社保?我们逐一来看:
一、临时工的三种情况
1、签订劳动合同,定期发放劳动报酬:已签订劳动合同,形成了雇佣关系,一定要缴纳社保。
2、签订劳务合同:属于服务关系,无需缴纳社保。
但需注意:如果实际用工模式符合事实劳动关系特征,即便签的是劳务合同,仍可能被认定为事实劳动关系,需要补缴社保。
3、没有签订合同,但实际已构成劳动关系:也属于雇佣关系,应该为其缴纳社保。
二、实习生
实习生到单位实习,不签订劳动合同,签订三方协议,有效期至毕业生到用人单位报到止。没有建立雇佣关系,不缴纳社保。
但如果是以就业为目的的实习,或已与单位签订劳动合同,则可能被认定为劳动关系,需要缴纳社保。
三、试用期员工
根据《社会保险法》规定,用人单位应当自用工之日起30天内缴纳社保。试用期包含在劳动合同期限内,试用期员工也要交社保,不缴纳不合法。
四、劳务派遣
劳务派遣由派遣单位缴纳社保,但用工单位需要为其缴纳工伤保险,一旦出现工伤事故会承担连带责任。
五、9种不用缴纳社保的情形

合规红线提醒:
如果企业未与临时工签订劳动合同,但临时工每天定时打卡、接受考勤、受公司规章制度约束,法院或仲裁机构极大概率会认定为事实劳动关系。
此时若未缴纳社保,企业将面临补缴欠费、支付滞纳金及经济补偿金的法律风险,绝不能仅凭一纸“劳务合同”逃避责任。
临时工性质不同,做账的方式、分录一定是不同的!
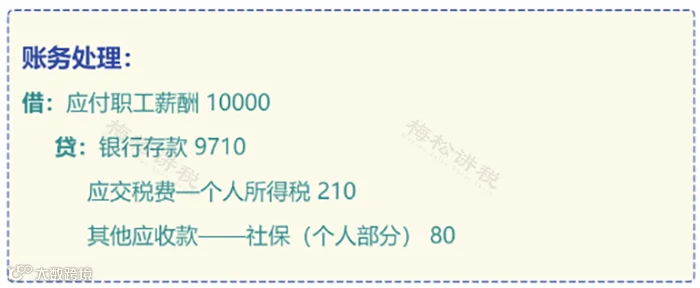
情形一:企业直接聘用临时工,与之签订劳务合同并按月定期支付报酬。
假设小编为A公司雇佣的临时工,本月月结工资10000元。
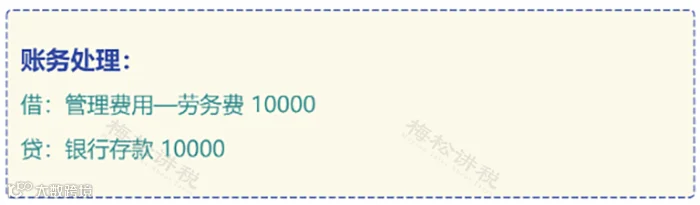
情形二:企业与临时工未签订劳务合同,偶尔按次收费的,不存在聘用关系,临时工提供劳务,不存在实际雇佣关系。
企业不需要为其代扣个税,只需按劳务费处理。这类临时工需要去税务局代开劳务发票,企业财务人员凭票入账。
假设小编为B公司雇佣的临时工,本月月结工资10000元。
财务人员在做账方面,一定要把握好临时工是属于哪一种性质,不要盲目做错账哦!
来源:税务经理人,税务大讲堂,梅松讲税整理发布
转载于税台,由好管家财税集团整理发布!
好管家,欢迎您的关注