


好管家财税集团:专业于工商代理、记账报税、财务审计、财务外包、税收筹划、常年财税顾问、财税咨询落地、财务体系搭建、财务风险评估、财务制度设计、各类资质代办,园区管理服务,为企业解除财税风险,提升20%以上利润,面向全国业界服务,业务热线:13772623239、18082232142、15691415923。
没开票也没申报的业务补开发票,销售额按开票时间还是业务发生时间申报?
先回答,
这个实操热点问题
问:上个月有几笔业务没及时开票也没申报,现在补开发票,销售额是按开票时间,还是业务发生时间申报?
答:按业务实际发生的时间申报。
用税务上的专业说法来表述,就是——看增值税纳税义务发生时间。这笔业务的纳税义务什么时候就产生了,销售额就应该计入哪个税款所属期。
依据在这里:
根据《国家税务总局关于增值税一般纳税人登记管理有关事项的公告》规定,纳税人因自行补充或更正、风控核查、稽查查补等调整的销售额,应按纳税义务发生时间,计入对应税款所属期销售额。因此,补开的发票销售额应该按业务发生的所属期申报。
实操中需要注意一点:
补开发票时,不能把这笔销售额直接算进当期的申报表里,而是应该通过更正往期申报的方式处理。同时,由于税款未在规定期限内缴纳,还会涉及滞纳金,这个需要提前有心理准备。
说到这里,你可能已经发现了——所有问题的核心,都绕不开一个关键词:增值税纳税义务发生时间。
增值税纳税义务发生时间怎么确定?
看这个速查手册就够了!
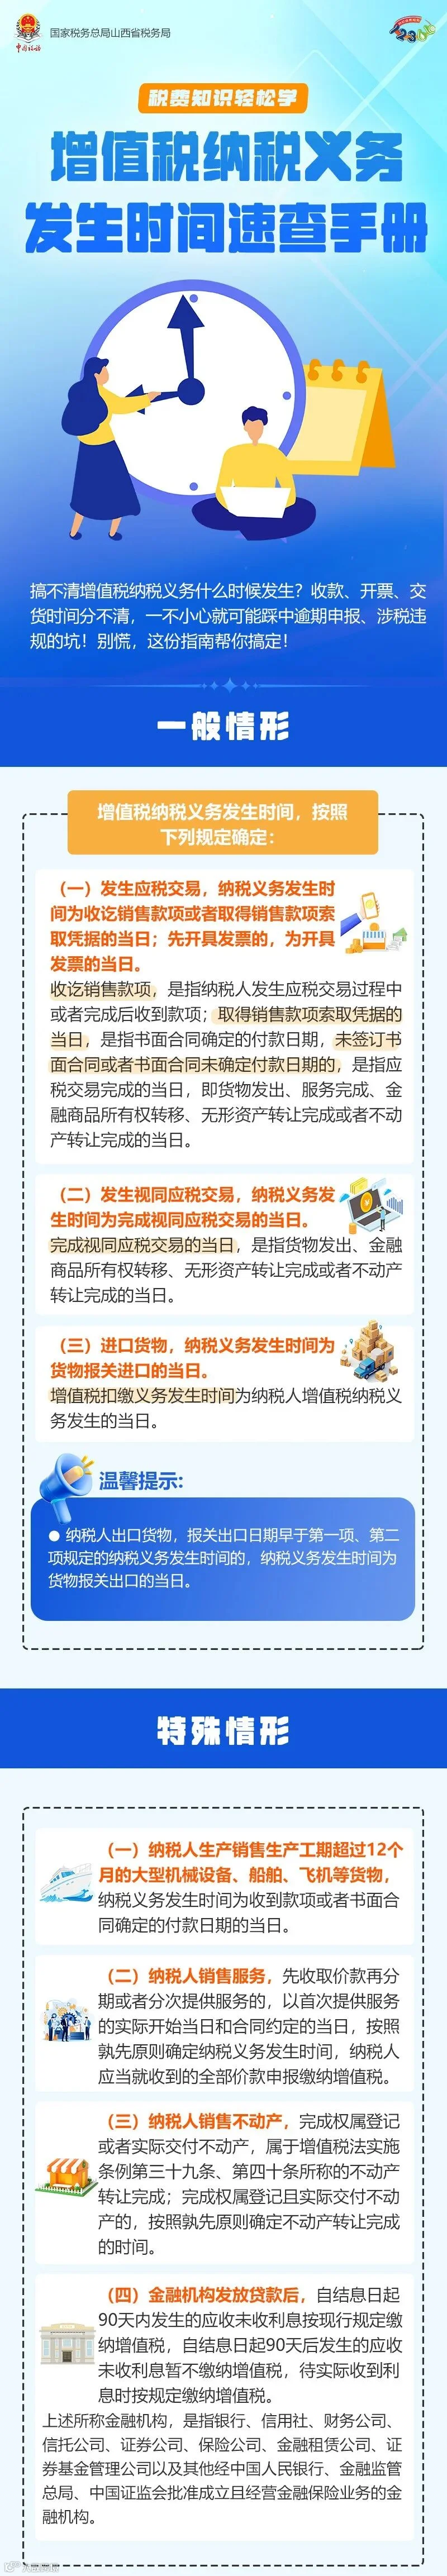
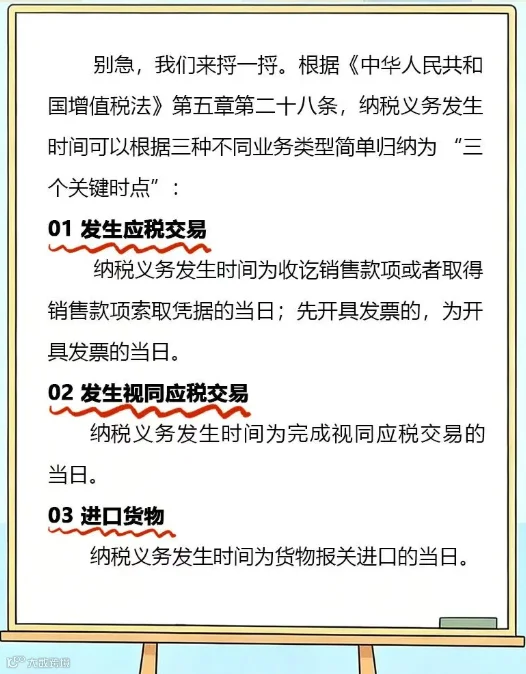
关于纳税义务发生时间,增值税的政策规定了一套清晰的判定逻辑。为了便于理解,我们可以把它拆成三条主线来记:
第一条:看收款和开票,谁先发生按谁
这是日常业务最常用的判定标准,优先比对开票、收款两个节点。
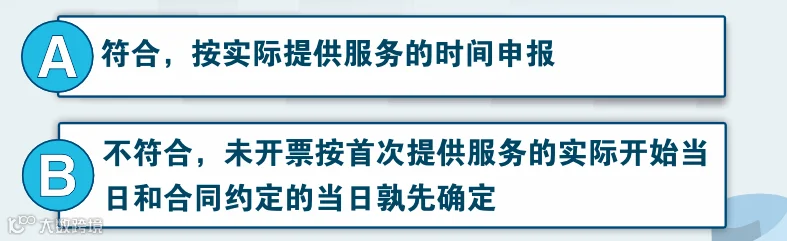
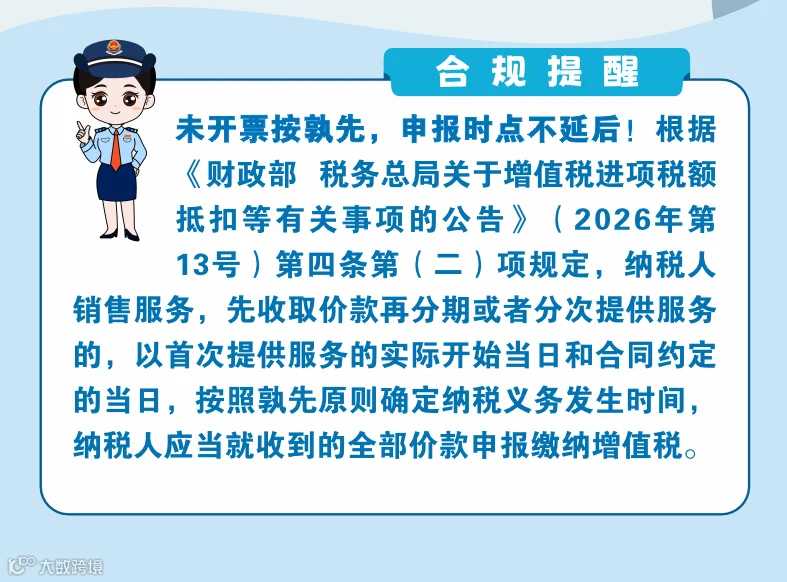
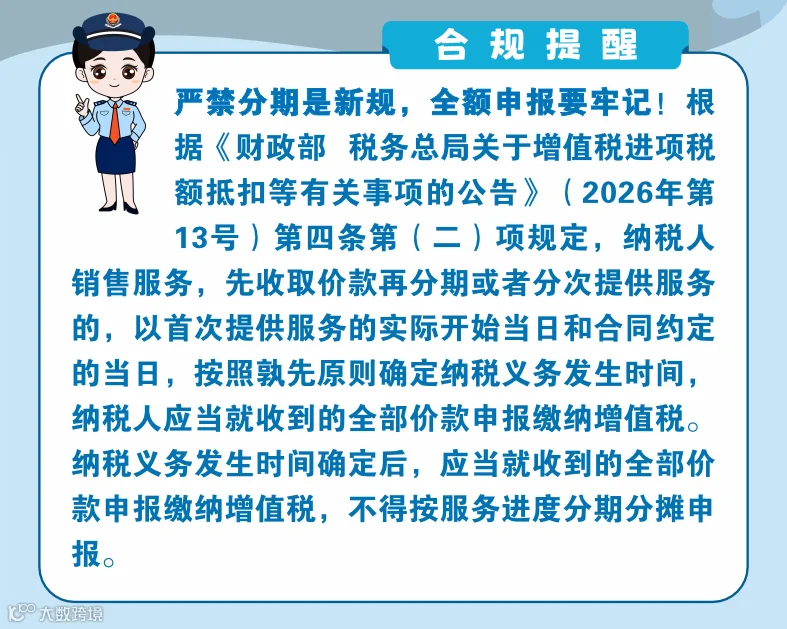
如果业务提前开具增值税发票,无论货款是否收回,纳税义务发生时间为开票当日;如果尚未开票、提前收到客户款项,则以实际收款当日作为纳税义务发生时点。
简单总结:常规业务里,开票、收款哪个时间更早,就按较早日期计税。
第二条:看合同约定,有约定从约定
一般情况下,当既没有预先收款、也没有提前开具发票时,以合同约定为依据。
-
双方签订书面合同且明确约定付款日期:到达合同约定付款日,即便客户尚未实际打款,纳税义务自动产生;
-
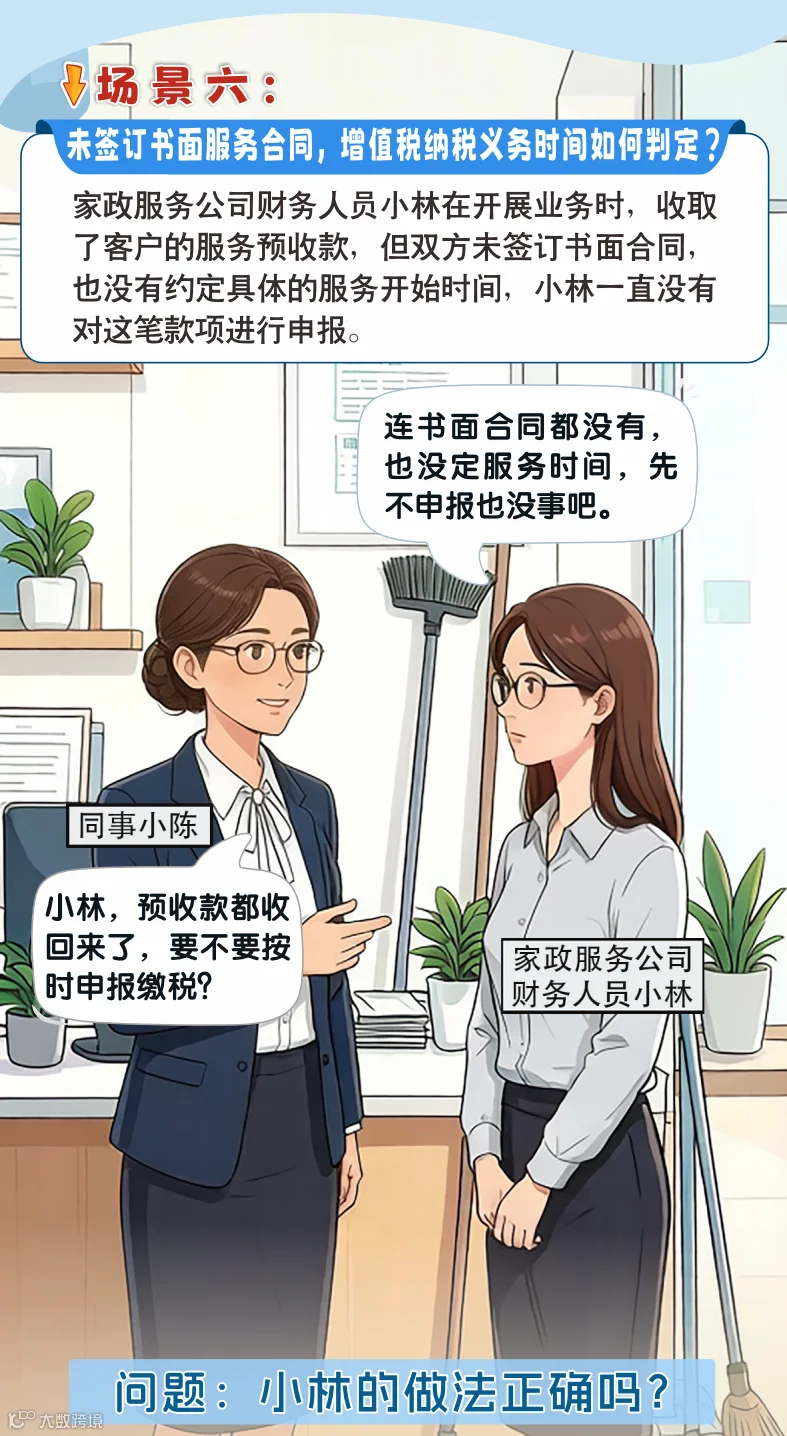
未签订合同,或合同中没有写明具体付款时间:以应税业务完成当日为准,销售货物为货物发出当天,提供服务为服务全部履约完毕当天。
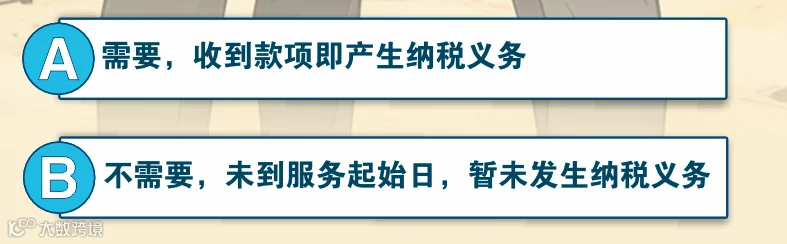
补充特殊业务:建筑服务、不动产租赁服务收取预收款的,不受上述顺序限制,收到预收款当天即产生纳税义务。
第三条:进出口业务,看报关日
-
进口货物:统一以海关报关进口当日作为增值税纳税义务发生时间;
-
出口货物:若报关出口日期早于前面收款、开票、合同约定付款、业务完工等常规时点,则直接以报关出口当日判定纳税义务发生时间。
三个关键时点的名词解释:
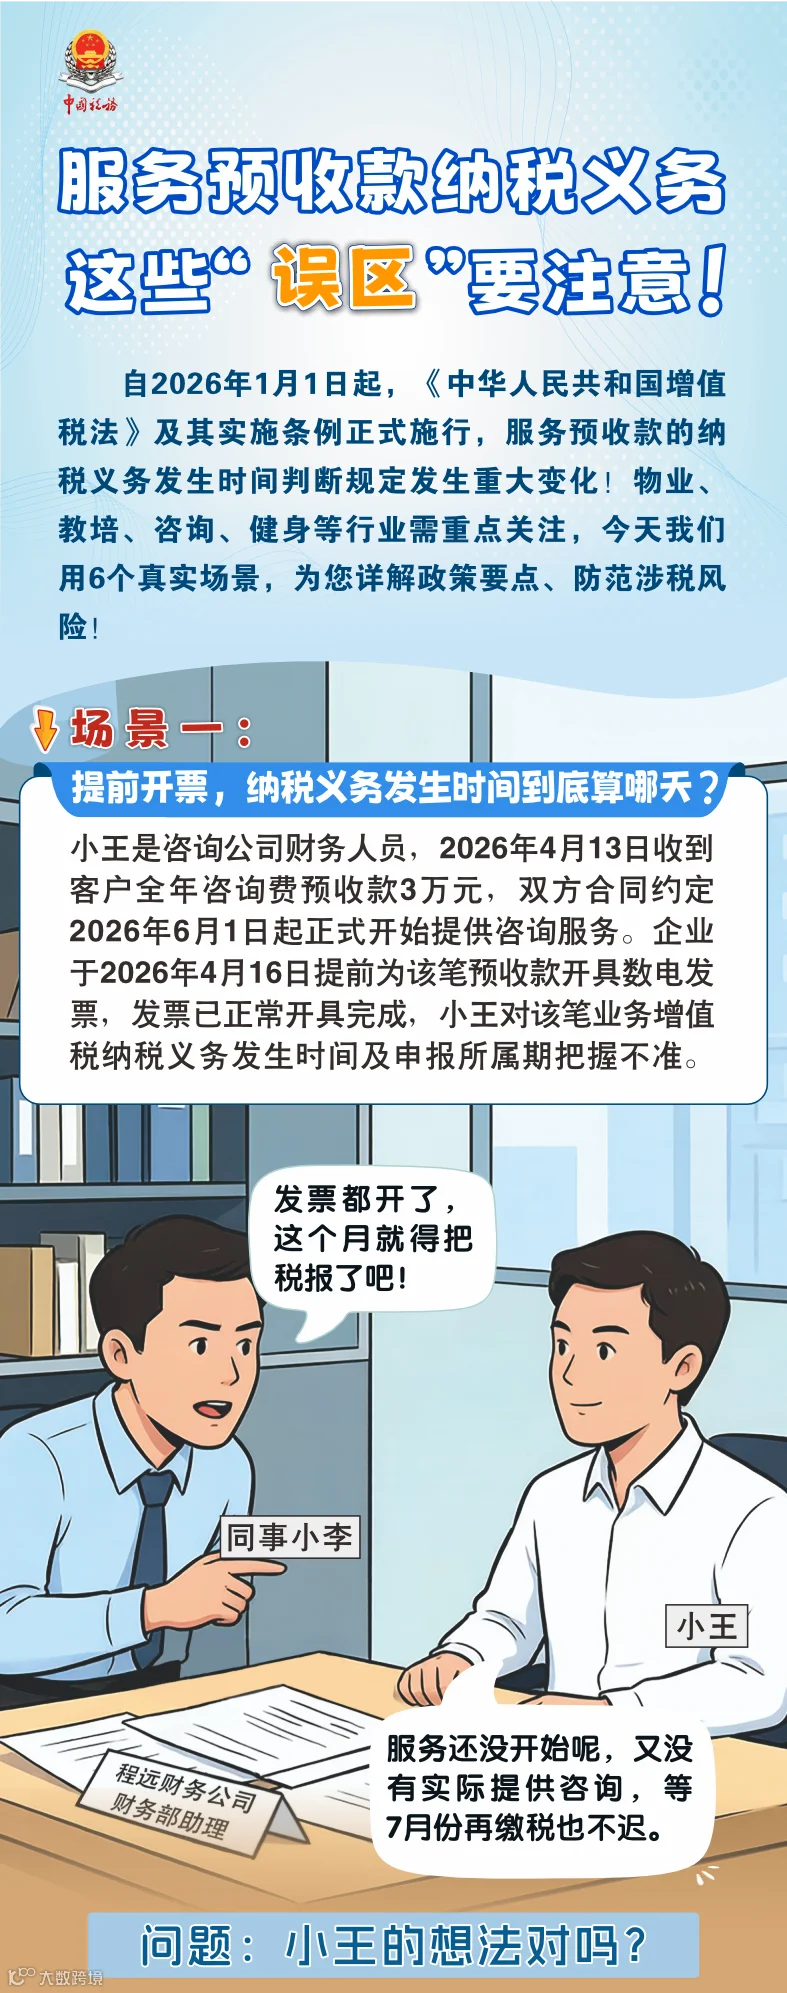
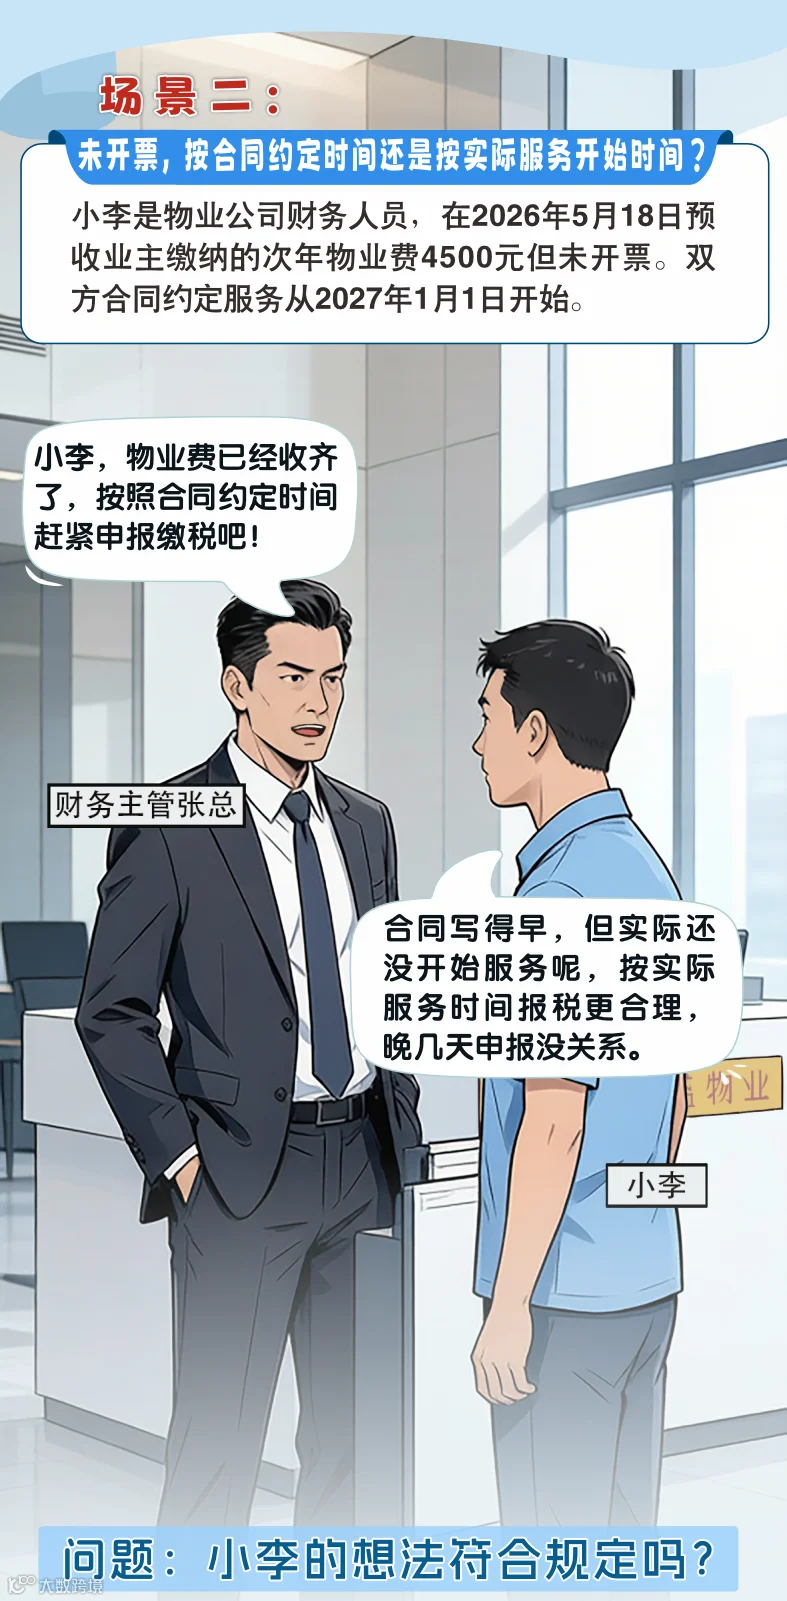
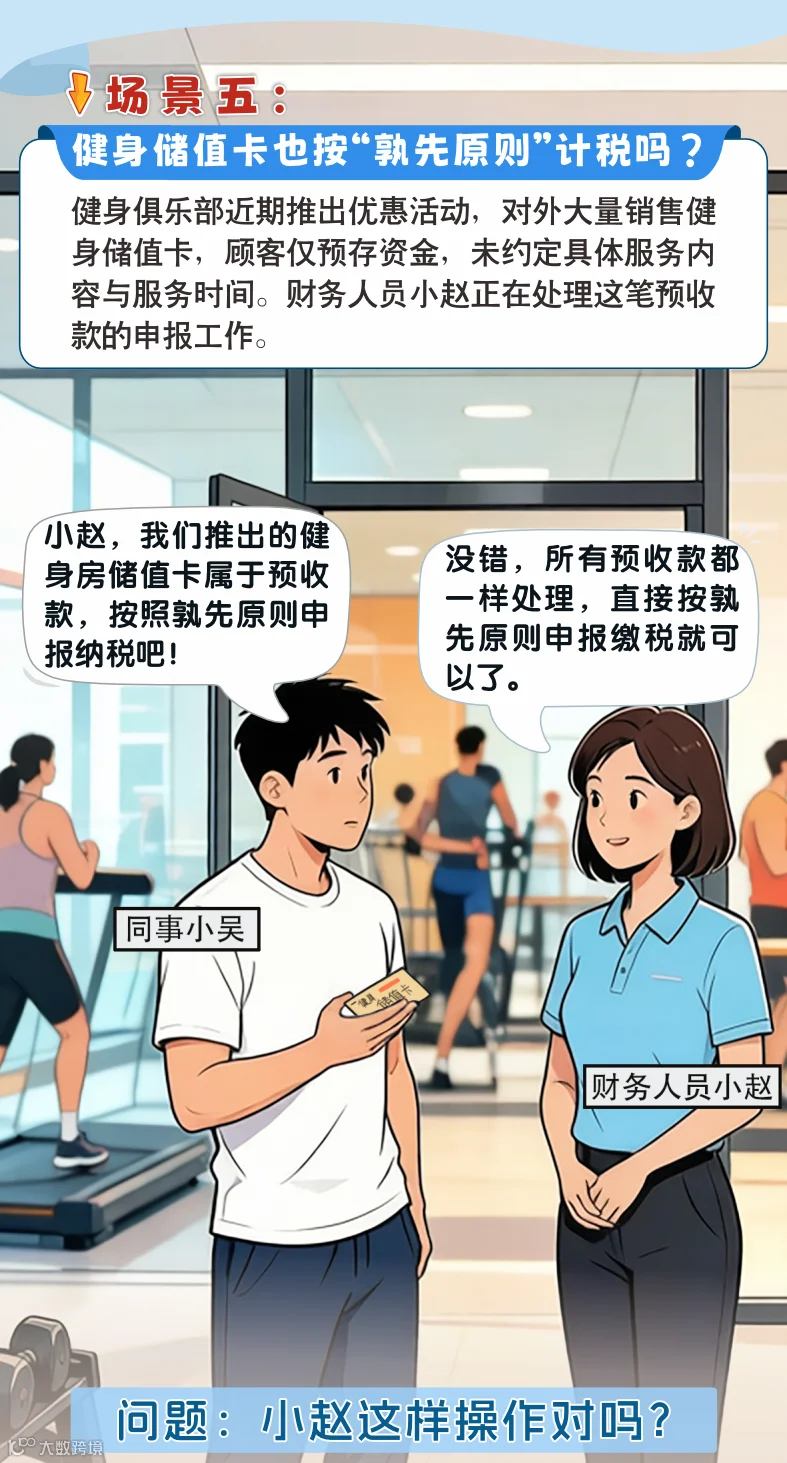
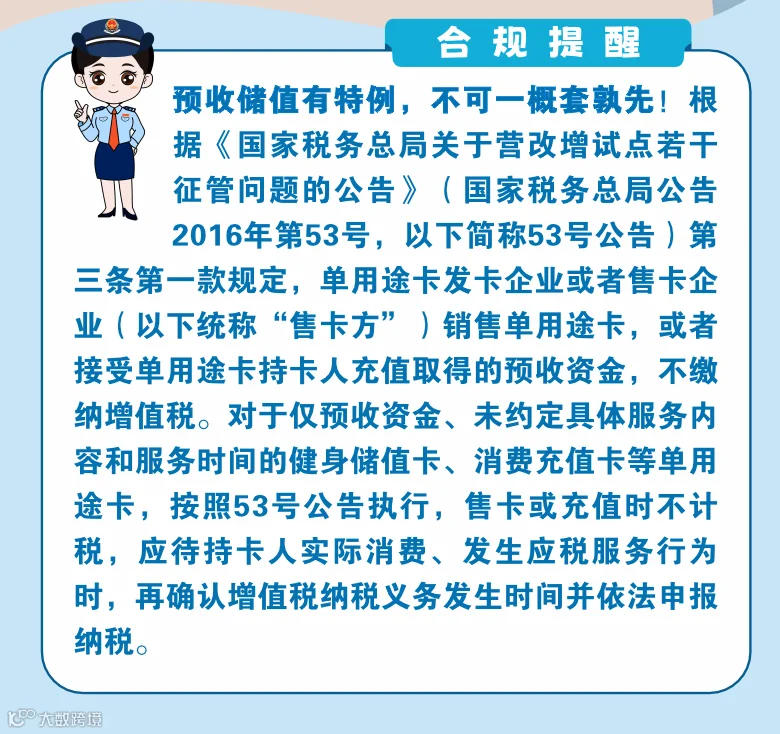
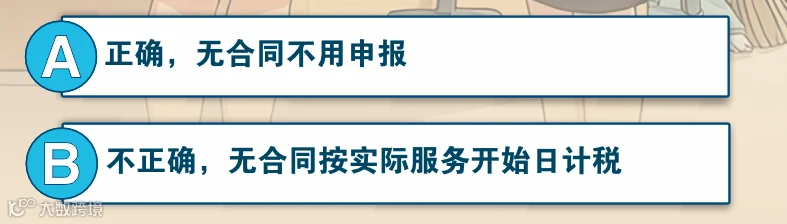
规则本身不难理解,但在实务当中,真正让财务人栽跟头的往往不是记不住规则,而是对某些特殊情形的理解出了偏差。下面这几个误区,你看看自己有没有中过招。
这几个常见坑,
很多人踩过而不自知!













来源:财务经理人、税务大讲堂、梅松讲税整理发布
转载于税台,由好管家财税集团整理发布!

好管家,欢迎您的关注