今天咱们来谈谈业务招待费
↓↓↓
根据《企业所得税法》的相关规定,业务招待费是企业发生的与生产经营活动有关的业务招待费用。主要包括业务洽谈、产品推销、对外联络、公关交往、会议接待、来宾接待等所发生的费用,例如招待饭费、招待用烟茶、交通费等。
根据《企业所得税法实施条例》第四十三条规定,企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
这是啥意思?
咱们举个栗子
分分钟教你计算
举例
A企业今年实现销售收入1000万,业务招待费发生额为10万。
10×60%=6(万元)
1000×5‰=5(万元)
那么A企业可在税前扣除的业务招待费为5万元。
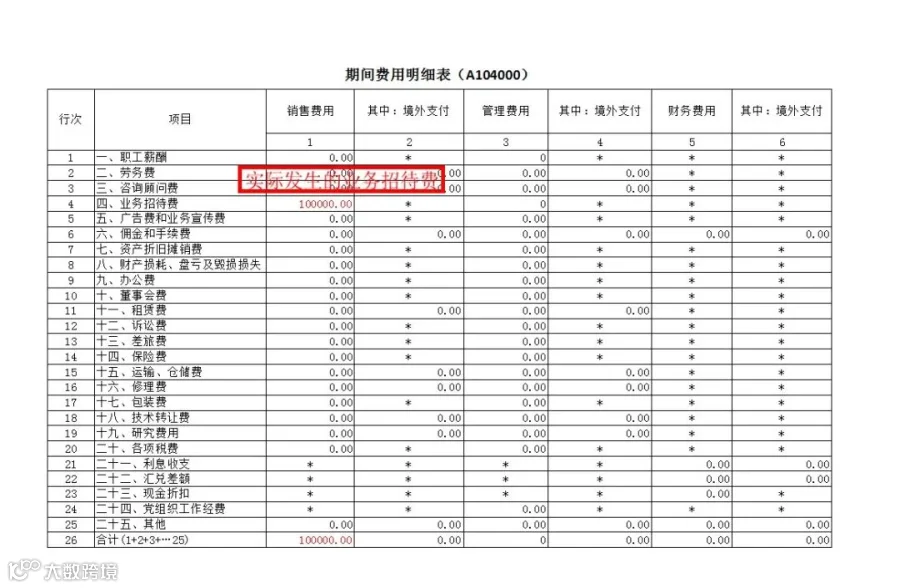
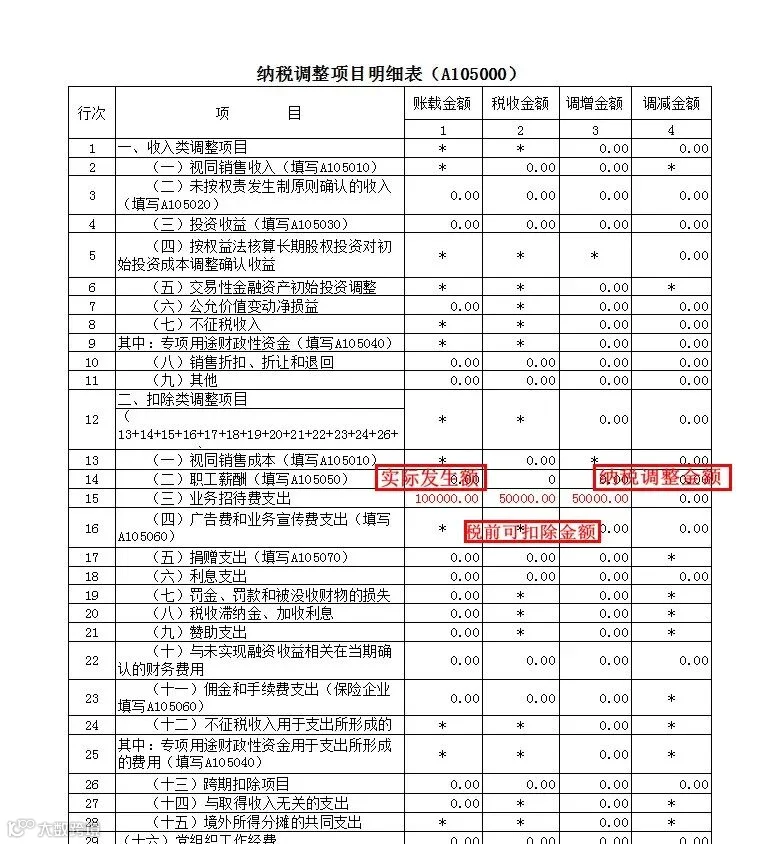
业务招待费在季度预缴申报时无需纳税调整,年度纳税申报时填写A104000《期间费用明细表》的第4行“业务招待费”,以及A105000《纳税调整项目明细表》的第15行“业务招待费支出”。
还是以之前那个栗子为例
企业应该这样填报
↓↓↓
本文由财税教室整理发布,部分内容来源:财税教室,酉阳税务, 转载请注明以上信息。