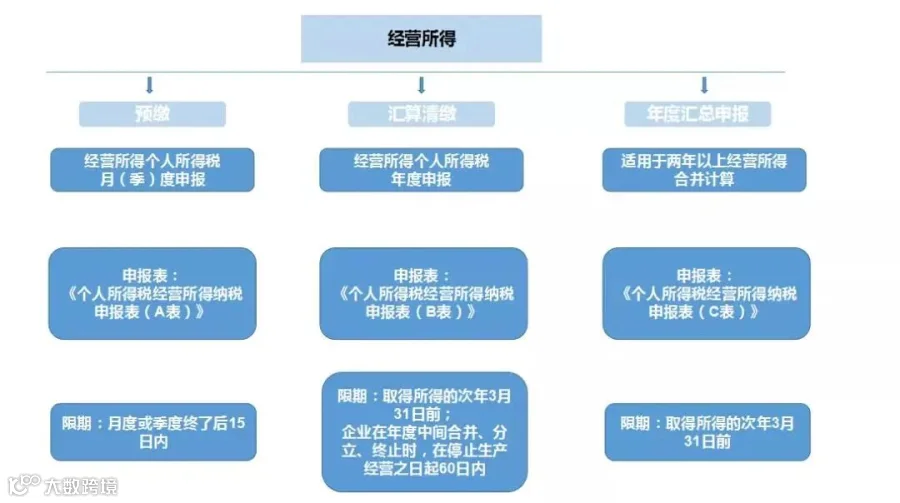
税务局紧急通知,经营所得的个税汇算清缴3月底就结束了!不是6月底!所有个体户、独资企业、合伙企业抓紧时间完成啦!
不延期!
3月31日前必须完成这件事
之前我们一直在说个人综合所得的汇算清缴问题。
其实,个人取得的两类所得需要汇算,一个是综合所得,一个是经营所得。综合所得的汇算清缴6月底截止,但经营所得应在3月31日前完成!

具体是哪些人需要办理呢?详情请看下图:
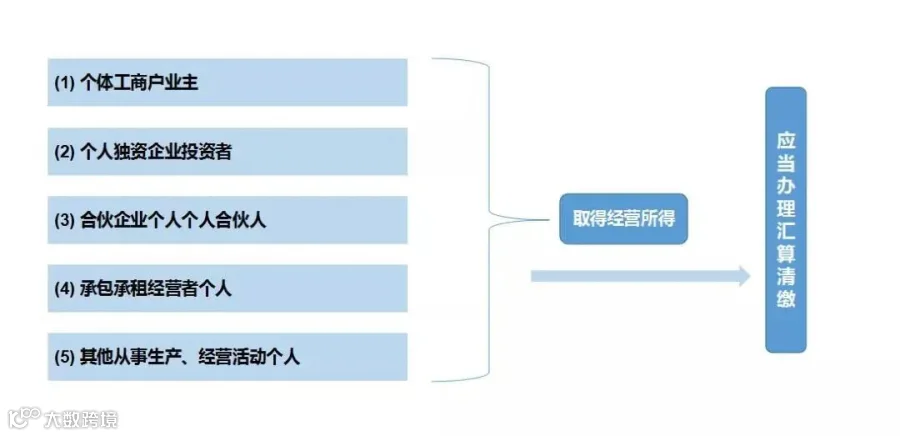
注意:不是所有纳税人都需要汇算清缴:对于查账征收的经营所得需要进行汇算清缴;实行定额征收的纳税人,年终不再进行汇算清缴。
经营所得个税计算
01
一、应纳税额如何计算?
(1)算整体
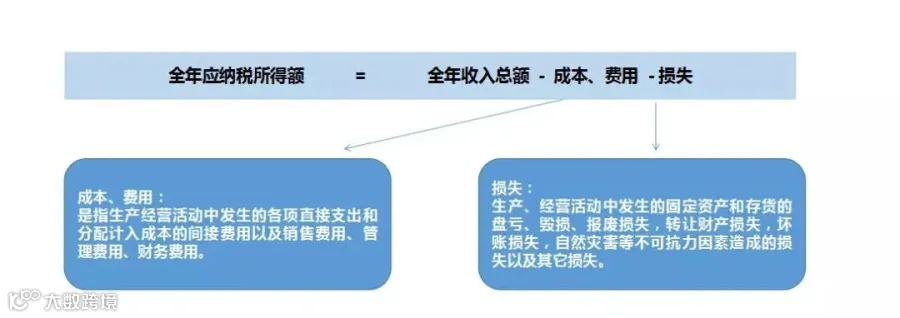
计算个体工商户、个人独资企业、合伙企业以及个人从事其他生产经营活动的应纳税所得额。
经营所得应纳税所得额=全年收入总额-成本、费用-损失。
(2)算个人
计算个人来源于个体工商户、个人独资企业、合伙企业以及个人从事其他生产经营活动的经营所得。
①个体工商户业主、个人独资企业的投资者或个人从事其他生产经营活动的,以第一步计算的全部应纳税所得额为经营所得,不重复算!
②合伙企业的投资者,有约从约;没约定的平均。
(3)算综合
综合所得包括四种所得,分别是工资薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得,需要判断是否有综合所得:
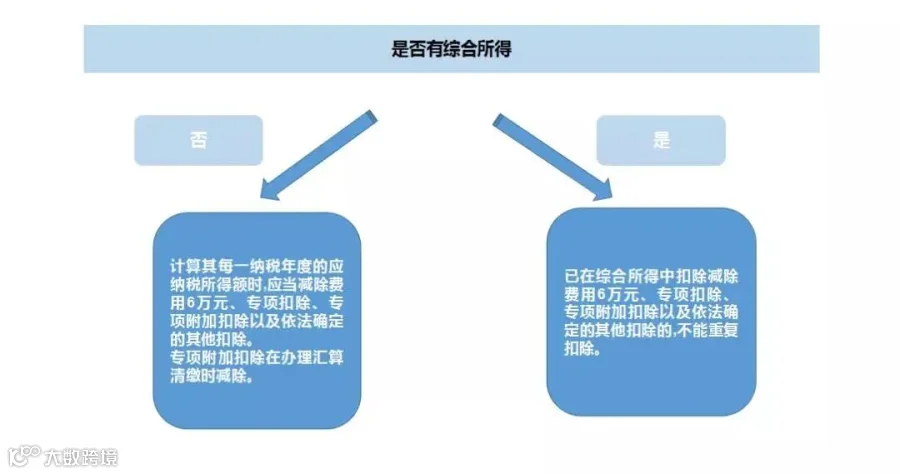
有综合所得: 已在综合所得中扣除减除费用6万元、专项扣除、 专项附加扣除以及依法确定的其他扣除的,不能重复扣除。
无综合所得:计算其每一纳税年度的应纳税所得额时,应当减除费用6万元、专项扣除、专项附加扣除以及依法确定的其他扣除。专项附加扣除在办理汇算清缴时减除。
从多处取得经营所得的,应汇总计算个人所得税,只减除一次上述费用和扣除。
注意:个人将其所得对教育、扶贫、济困等公益慈善事业进行捐赠,捐赠额未超过纳税人申报的应纳税所得额百分之三十的部分,可以从其应纳税所得额中扣除。
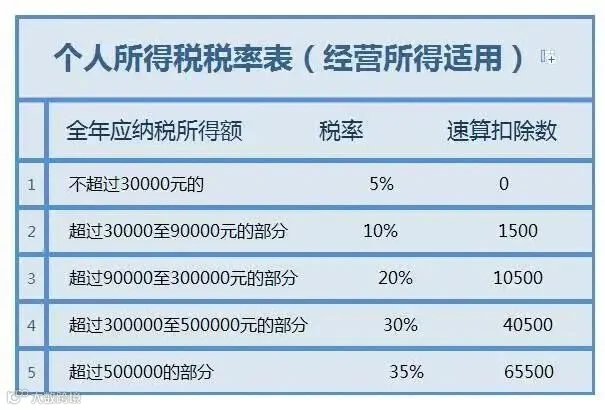
(4)查找适用税率
(5)计算应纳税额
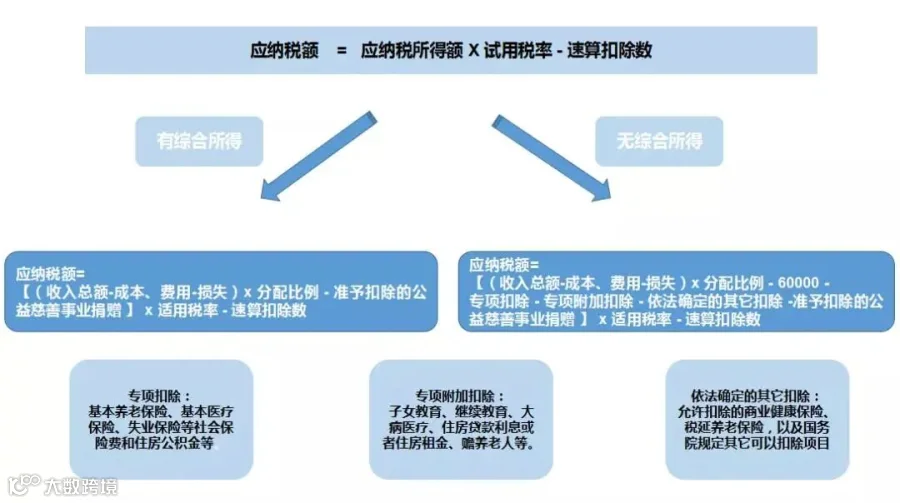
应纳税额=应纳税所得额×适用税率-速算扣除数
有综合所得:应纳税额=[(收入总额-成本、费用-损失)×分配比例-准予扣除的公益慈善事业捐赠]×适用税率-速算扣除数
无综合所得:应纳税额=[(收入总额-成本、费用-损失)×分配比例-60000- 专项扣除-专项附加扣除-依法确定的其他扣除-准予扣除的公益慈善事业捐赠]×适用税率-速算扣除数
02
费用扣除标准是什么?
按经营所得纳税既有个人所得税的性质,又有企业所得税的性质,所以在扣除方面有一些特殊性。
比如:在计算经营所得时可以按规定比例扣除职工福利费、工会经费、职工教育经费,但是却不能扣除老板的工资。
一张图总结哪些可以扣除,哪些不可扣除:


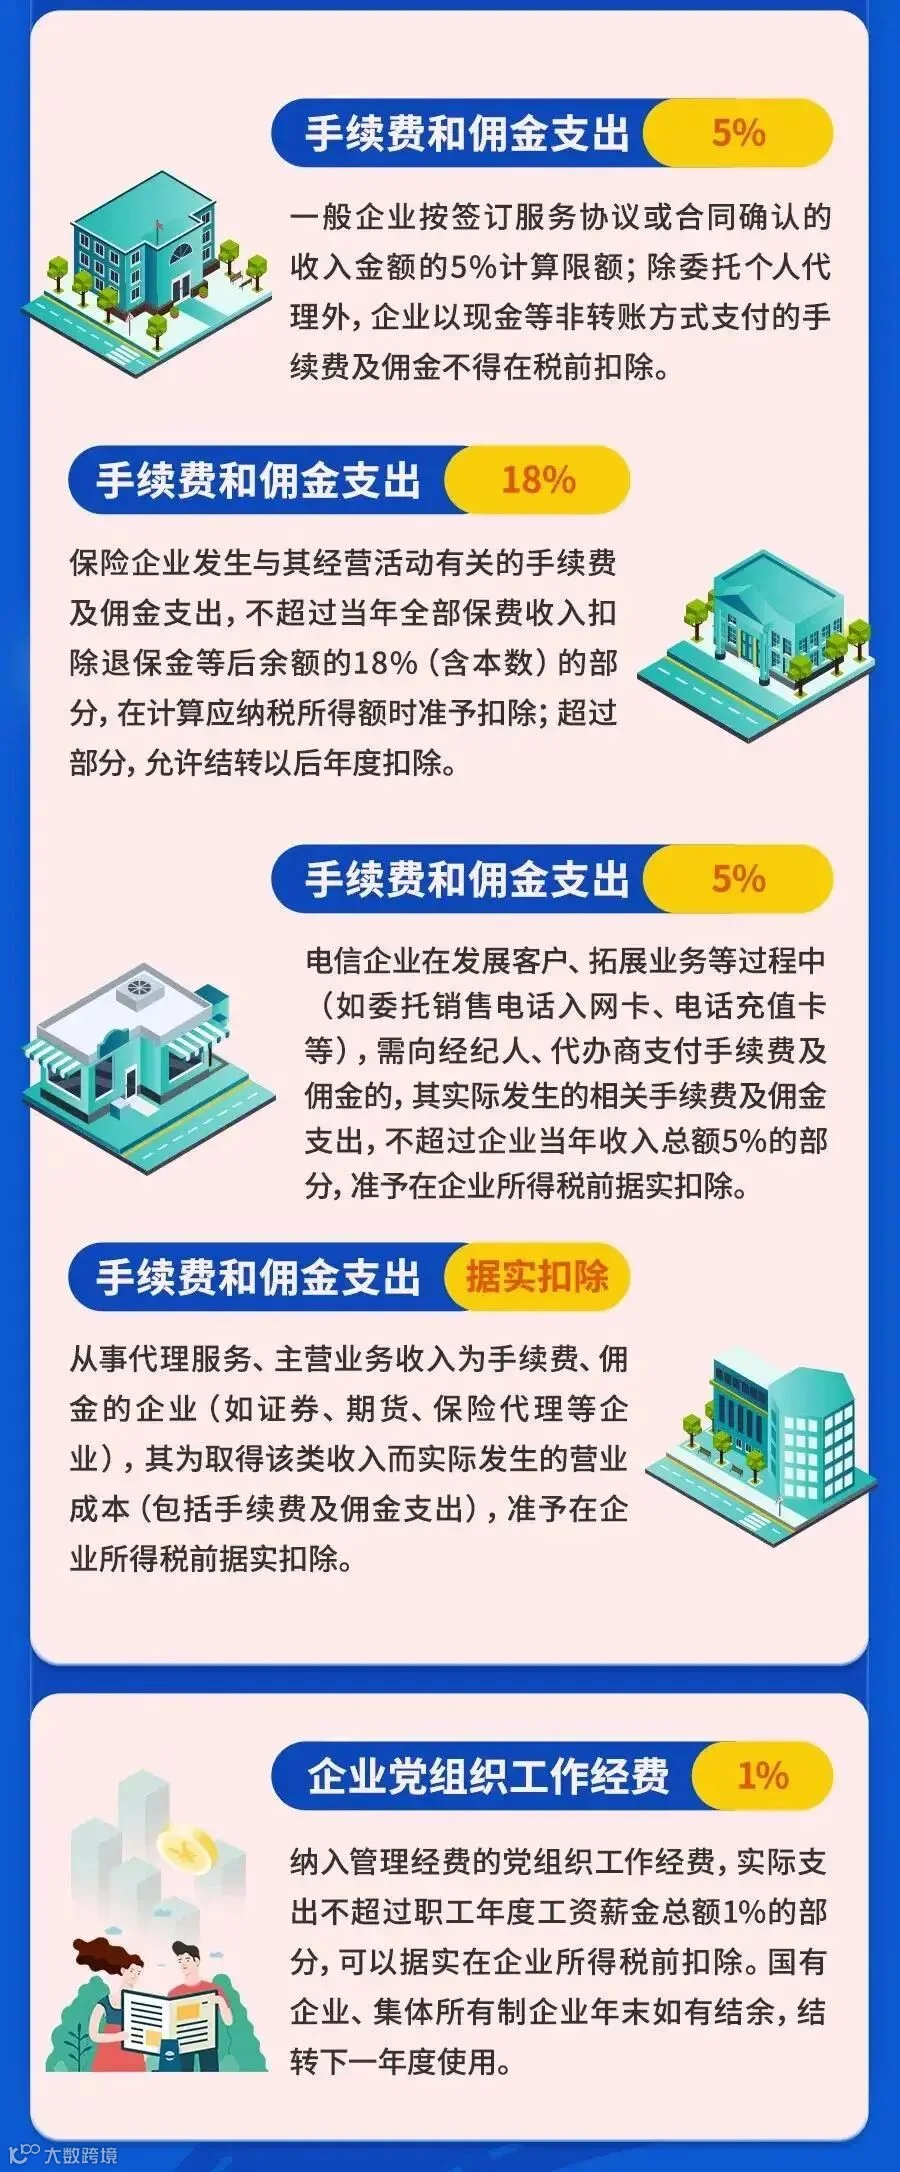
个人所得税“经营所得”
汇算清缴案例
案例
王某于2020年10月创办凡科工作室(个人独资企业),2020年10月~12月取得收入100万元,成本费用为80万元。
其中,列支刘某工资1.8万元、家庭消费性支出2万元,业务招待费超标列支1.2万元,刘某当年无其他所得,实际缴纳基本养老保险和基本医疗保险0.5万元和0.4万元,符合条件的专项附加扣除赡养老人为0.6万元。假设税务机关认定为按季申报,请问刘某如何办理2020年度的预缴申报和汇算清缴申报?
解析:
1、2021年1月20日之前(节假日征期延后)办理2020年第四季度预缴申报时:根据国家税务总局公告2019年第7号文件对《个人所得税经营所得纳税申报表(A表)》第8行的填表说明,因凡科工作室在纳税年度中间开业,张某应预缴个人所得税:
第四季度减除费用:0.5×3=1.5(万元);
应纳税所得额为:100-80-1.5-0.9=17.6(万元);
应预缴个人所得税:17.6×20%-1.05=2.47(万元)。
2、2021年3月31日之前办理2020年度汇算清缴申报时:工作室列支投资者张某工资、家庭消费支出、业务招待费超标准列支应进行纳税调整,纳税调整增加额5万元(1.8+2+1.2)。
根据国家税务总局公告2019年第7号文件对《个人所得税经营所得纳税申报表(B表)》第42行的填报说明,投资者减除费用为6万元。
专项附加扣除在汇算清缴时可以扣除。
2020年度应纳税所得额:(100-80+5)-6-0.9-0.6=17.5(万元);
应缴纳个人所得税=17.5×20%-1.05=2.45(万元);
应退个人所得税=2.47-2.45=0.02(万元)。
申报指引
为方便您直观的了解汇算清缴的操作方式,特意以上述案例为例整理了web端的操作介绍,您在登录自然人电子税务局后,可以按照以下流程操作:
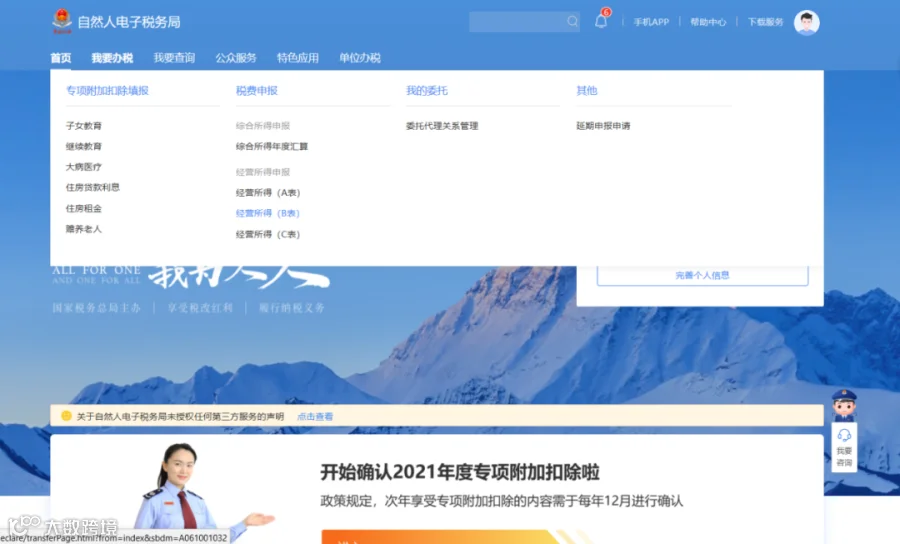
1、点击“我要办税-税费申报-经营所得(B表)”。
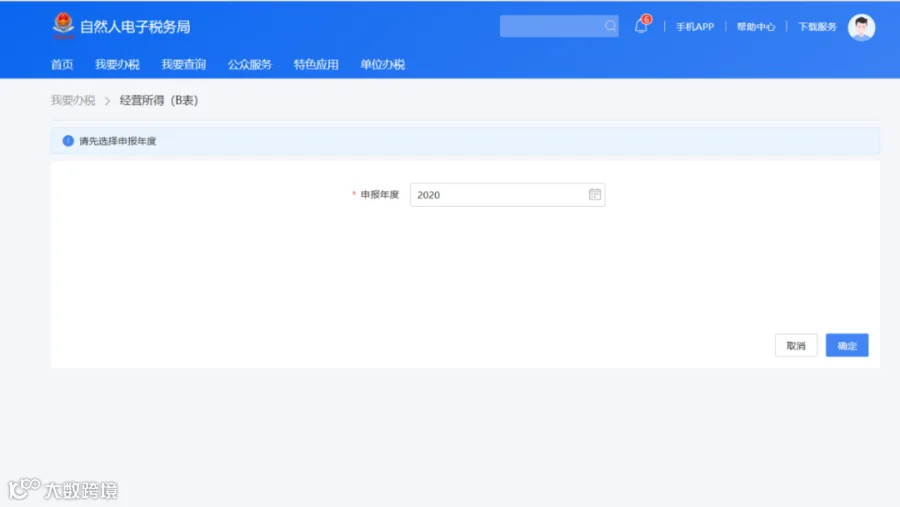
2、选择申报年度,点击“确定”。
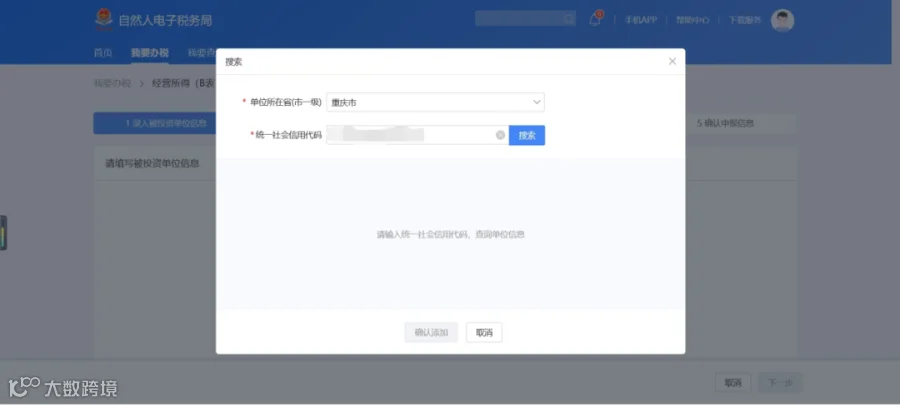
3、录入被投资单位信息,点击“下一步”。

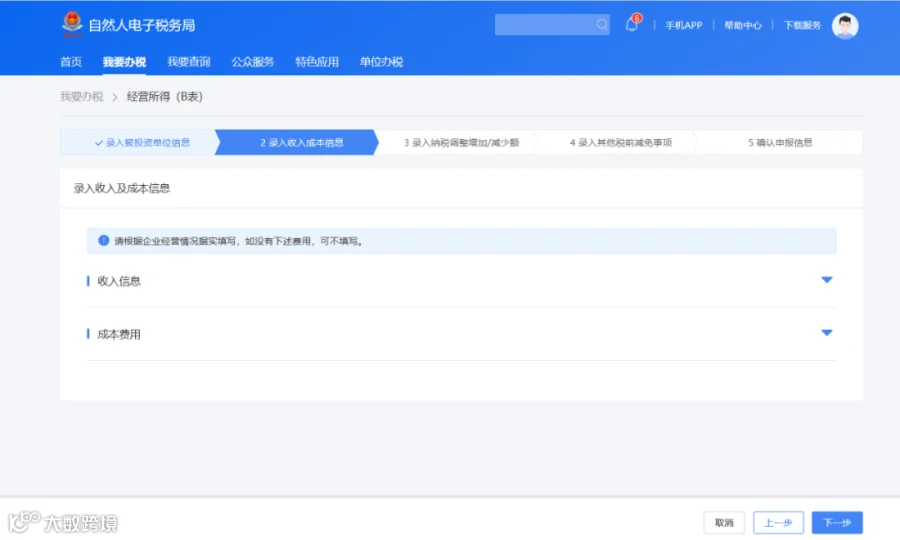
4、点击下拉按钮,依次录入“收入信息”和“成本费用”,点击“下一步”。
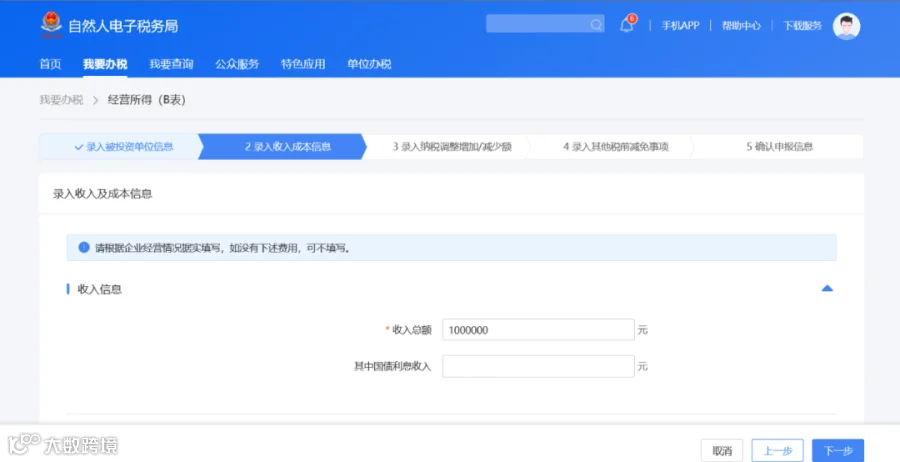
5、以上述案例为例,您需要在“收入总额”中填写“1000000”;“营业成本”中填写“800000”。

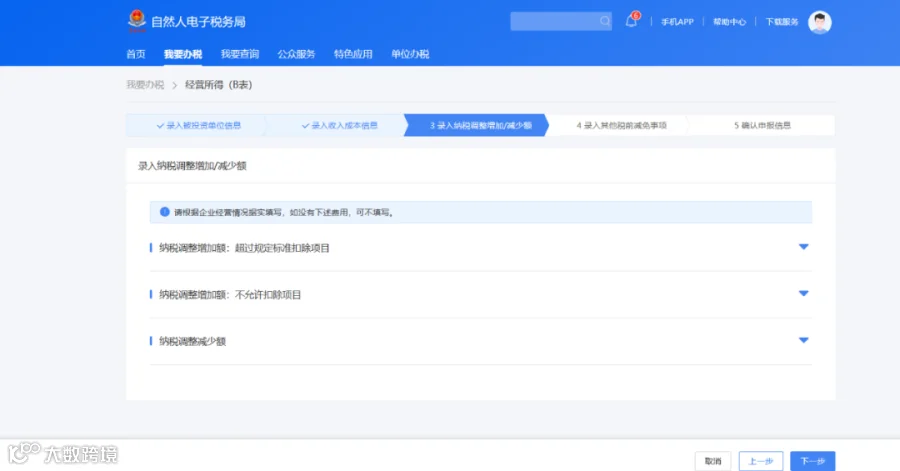
6、录入纳税调整增加/减少额
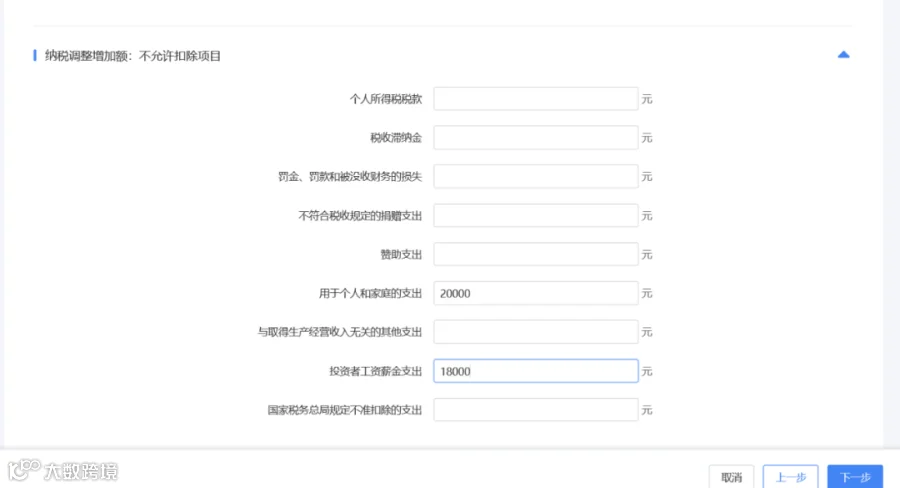
以上述案例为例,您需要在“业务招待费”中调增12000,“用于个人和家庭的支出”中调增20000,“投资者工资薪金支出”中调增18000。

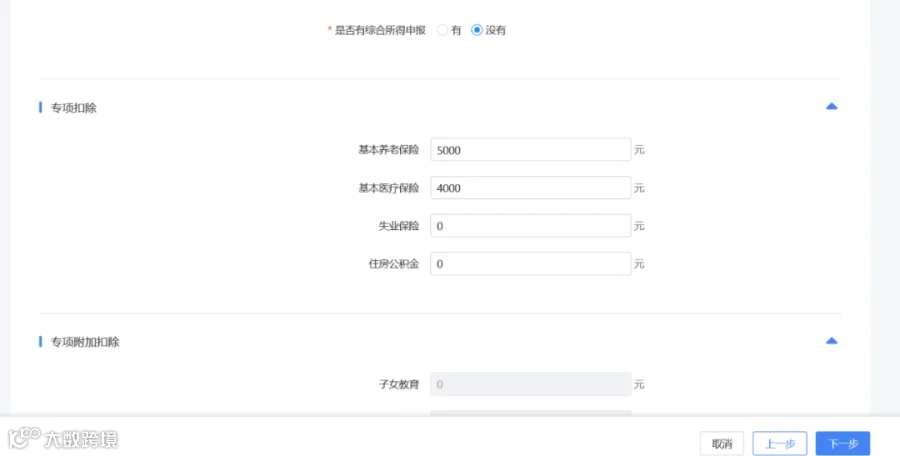
7、依次录入其他税前减免事项。需要特别注意的是,如果您没有综合所得,那么还需要在进行经营所得汇算清缴时,填报专项扣除、专项附加扣除以及依法确定的其他扣除。
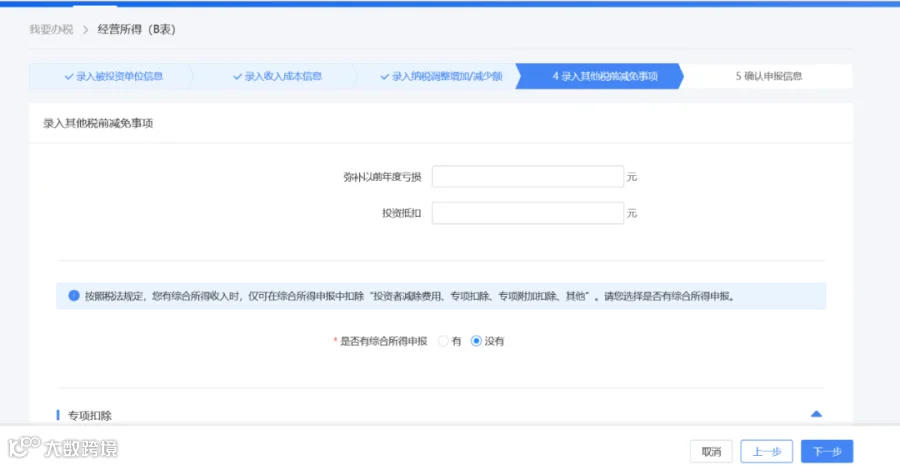
以上述案例为例,您需要在“基本养老保险”中填入5000,“基本医疗保险”中填入4000,“赡养老人”中填入6000。

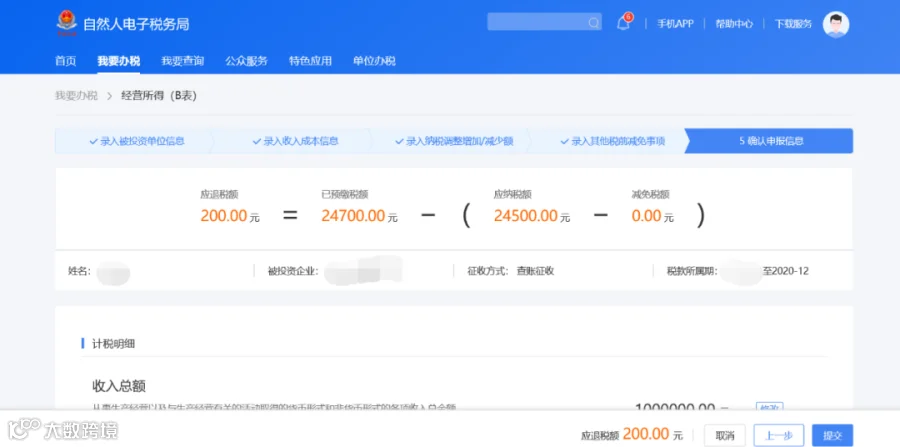
8、确认申报信息,系统会自动为您计算出应补税款或应退税款。
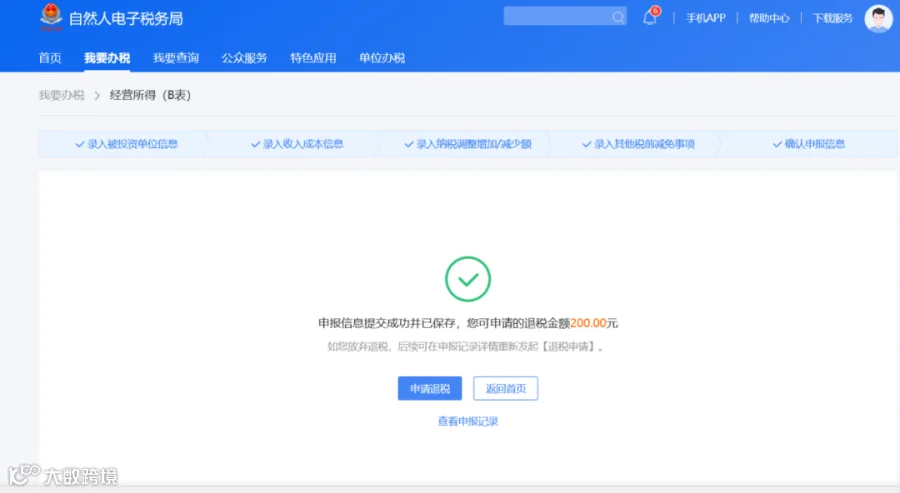
9、提交申报后,您就可以进行税款补缴或申请退税了!
另附办理经营所得申报时应填的表单说明: