


你做跨境POD服装,大概率听说过 SHEIN,
它是全球第一大线上快时尚零售商。
8月24日,SHEIN正式启动全球发售(招股),预计9月1日在香港挂牌上市。
但有两个数字很扎心:它的估值从巅峰1000亿美元(约合人民币7000亿元以上),跌到如今约2100亿港元(约270亿美元),只剩不到三成;今年前三个月,账面从赚钱变成了亏钱。
这并非完全由业务恶化导致。
今天先把SHEIN怎么起来的讲清楚,再讲讲这事跟你家工厂到底有啥关系。


SHEIN老板叫许仰天,山东淄博人,大学毕业先在南京做网站搜索优化。2008年自己出来干,最开始卖的是跨境婚纱、手机、茶壶这些杂货,走的也是“国内有货、海外有人要”的老路。
后来他发现婚纱买过一次就不买了,复购太低,2012年干脆盯上女装,把品牌改成SHEIN,并把公司搬到了广州番禺。
这步棋很关键——番禺周围全是做衣服的厂,面料、印花、加工一条街搞定,后来SHEIN能那么快翻单,靠的就是这堆厂。
真正让SHEIN起飞的,是一套 “先小批量试卖” 的法子(行内叫小单快反):
新款先只做100到200件挂网上试;
卖得好,最快5天就补货;卖不动,马上停,不压库存;
从设计到交货压到2到3周,库存周转36天(传统服装品牌要90到120天以上)。
靠这个,SHEIN一天能上新4000多款。
2021年它超过亚马逊,成了美国人手机里下载最多的购物软件;
2024年按卖货量算,它超过了ZARA和H&M,成了全球第三大服装销售企业,只排在耐克和阿迪后面。
值多少钱这块简单说:最风光的时候是2022年,估值冲到1000亿美元(约合人民币7000亿元以上);这次上市估值约2100亿港元(约270亿美元),算下来跌了七成多。上市这条路也走得磕磕绊绊,先想去美国、再去伦敦,都没成,最后选了香港。


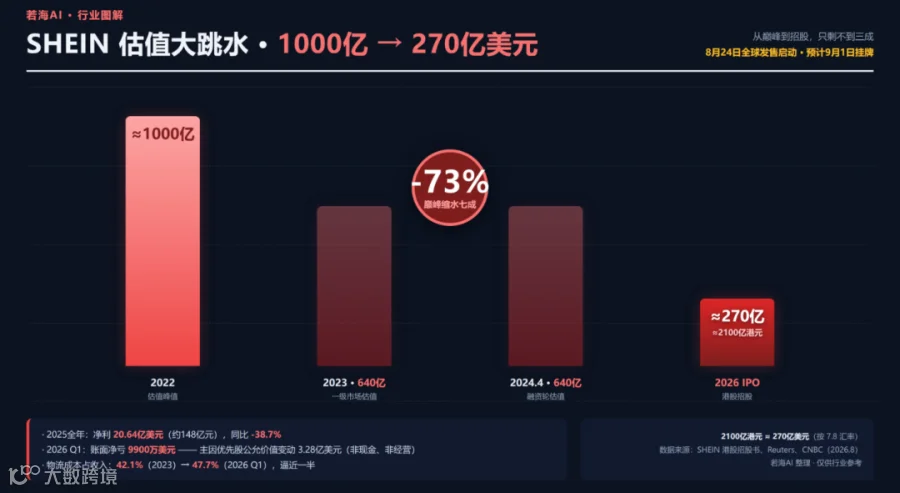
先看几个数据:
估值:从巅峰时的1000亿美元,掉到约2100亿港元(约270亿美元),缩水超七成;
2025年一整年:净收入418.47亿美元,净利润20.64亿美元,比2024年的33.65亿美元下降了38.7%;
2026年前三个月:营收90.52亿美元,同比仅增1.1%;账面净亏损9900万美元——主要源于可转换可赎回优先股产生的3.28亿美元公允价值变动损失,属于非现金、非经营性的账面调整;
美国市场:前三个月收入从23.8亿美元降至20.4亿美元,同比下滑14.3%,美国市场营收占比从26.6%降至22.5%;
发货物流花的钱占收入比例:从2023年的42.1%涨到2026年Q1的47.7%;
砸钱拉客越来越贵:营销费用占收入比例从2023年的10.8%涨到2025年的14.8%,2026年Q1再升至15.8%;
用户多了,但每个用户花的钱少了:活跃用户从2023年的1.86亿增至2025年的2.73亿,但人均年贡献收入从约173美元降至约153美元。


第一刀:免税直邮的“制度红利”没了
SHEIN起家靠的就是“国内厂直接寄给国外买家”,不用交税。美国2025年5月取消800美元以下小额包裹免税政策,同年8月底扩大至所有进口商品;欧盟今年7月1日也跟进取消了150欧元以下包裹的关税豁免。免税一取消,低价优势直接没了。
第二刀:履约成本吃掉利润
2025年,SHEIN履约费用达191亿美元,占收入45.6%,每单履约费用17.7美元。到2026年Q1,这个比例进一步升至47.7%。每100美元收入,近48美元花在发货上。这还不算关税本身。
第三刀:砸钱拉客,越砸越贵
增长放缓后,SHEIN选择“烧钱换增长”。2026年Q1单季营销开支高达14.3亿美元,仅广告费就占了10.98亿美元。但效果呢?用户下单频次卡在每年4次左右不动了。砸了更多钱,并没有让老客户买得更多。
第四刀:前有狼后有虎
拼多多旗下Temu以更低价格、全品类策略疯狂抢市场。AI普及也让Zara等传统快时尚品牌拉近了与SHEIN在“快”上的差距。SHEIN的独特性正在被稀释。
第五刀:ESG合规成本越来越高
2025年6月,法国通过《反快时尚法案》,针对SHEIN、Temu等平台征收环保税、禁止广告。同年8月,意大利以“漂绿”为由对SHEIN罚款100万欧元。欧盟、美国的审查只会越来越紧。
其实,SHEIN已经在行动了。 截至2026年6月末,SHEIN在全球建成约600万平方米的仓库网络,正从轻资产跨境直邮转向本地化布局——提前备货到目标国,就近发货,以应对冲关税和监管带来的冲击。


SHEIN这六刀,刀刀砍在“中国直邮+极致低价”这个老模式上。你在国内生产、小包直邮、靠低价抢订单——这套打法,正在从“有点难”变成“走不通”。
第一,利润没了。 关税、运费、合规成本三项加起来,客单价低于20美元的单子基本不赚钱。以前是“薄利多销”,现在连薄利都保不住。
第二,本地备货从“可做可不做”变成“不做就活不下去”。 SHEIN自己在全球铺了600万平方米的仓库,你作为供应商,如果还死守国内直邮,单子只会越来越少。
第三,快反能力决定生死。 SHEIN用一两百件试单跑通了按需生产,POD本来就是按需,谁快谁赢。但快的前提是打样快、翻单快——如果你的设计稿还在美工手里一张张抠,你就快不起来。
第四,合规是硬门槛,不是选择题。 欧盟、美国、平台的审查只会越来越紧,产品溯源、材料认证、环保标准,缺一样都上不了架。
说白了,这套游戏的核心规则变了.
从“谁便宜谁赢”变成了“谁快谁合规谁赢” 。
你的生产速度、备货方式、合规能力,决定你还能不能在这个牌桌上待下去。


规则变了,但你的工具箱换了吗?
SHEIN自己说,撑起它快速翻单的是1700多个自主开发的软件系统,从猜流行趋势到管供应链生产全用算法。甲方在靠代码抢时间,你作为供货的卖家,设计稿还靠美工一张张手动去抠?
SHEIN遇到的问题——成本上涨、竞争加剧、合规变严……你一个都躲不掉。
但SHEIN能砸钱建仓库、搞系统,你砸不起。
那怎么办?
至少在设计生产这个环节,别再用人工跟算法拼速度。
印花提取
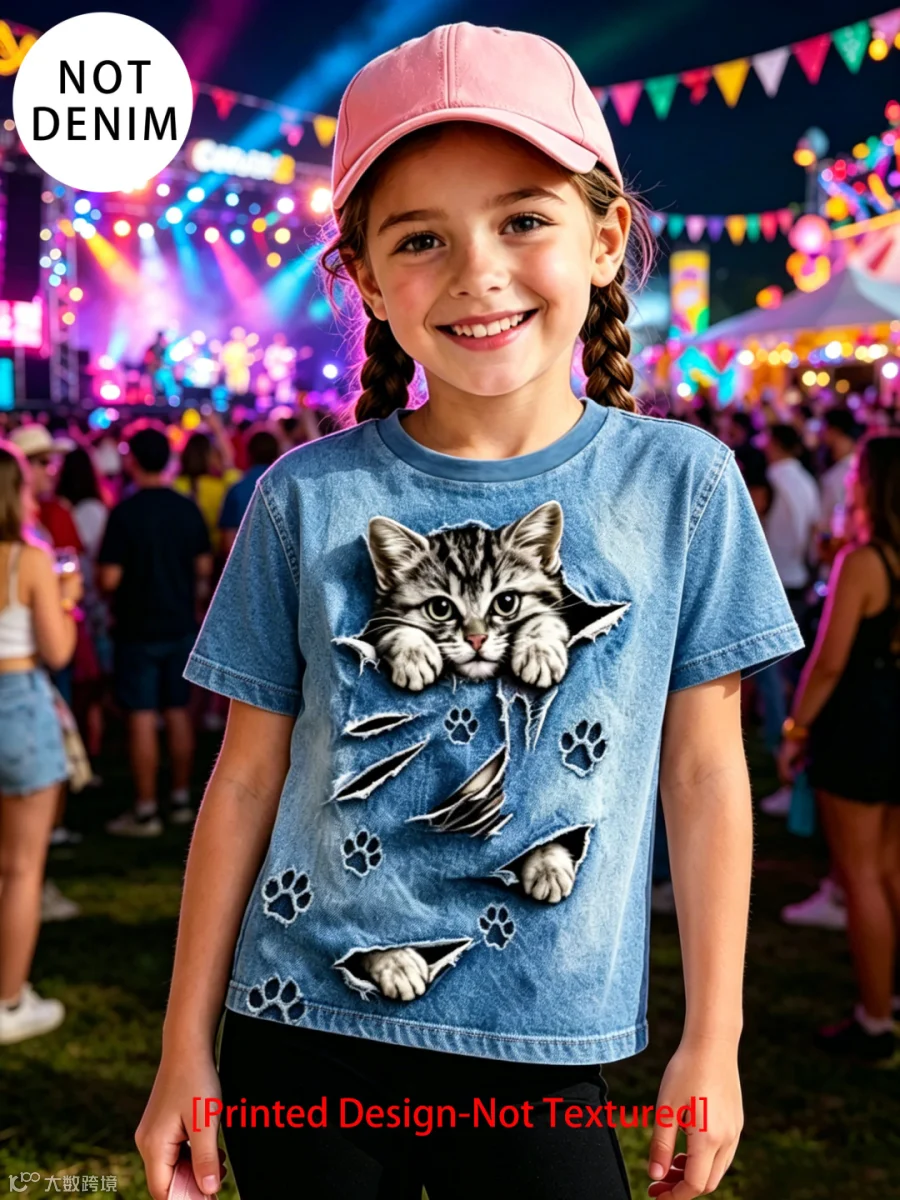
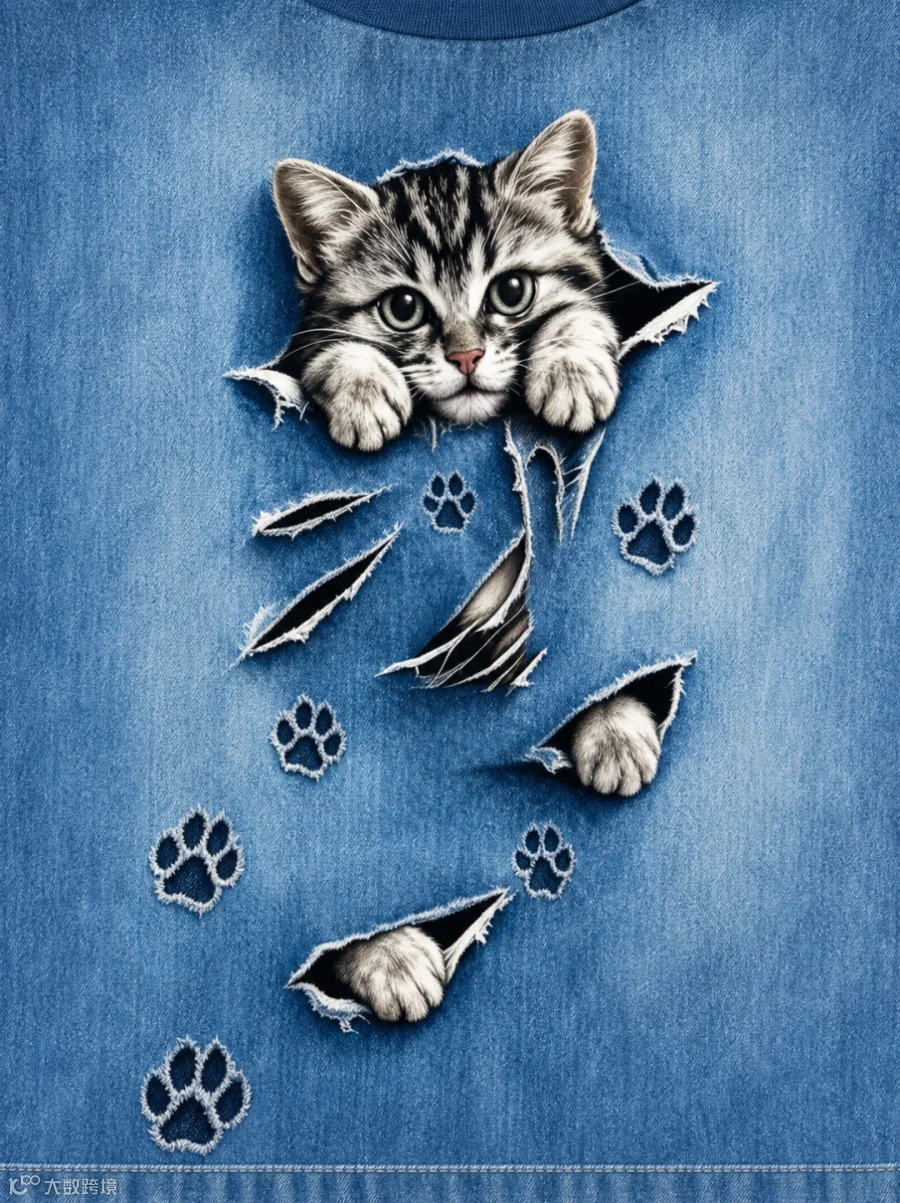
全色产品图


提取白版
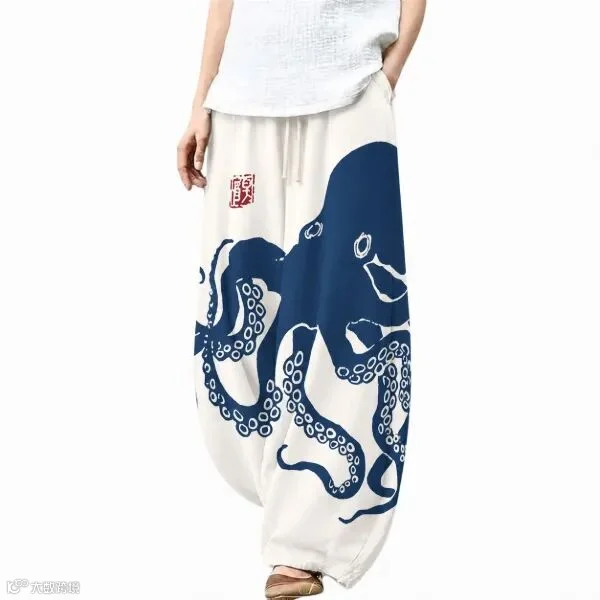
白底+印花

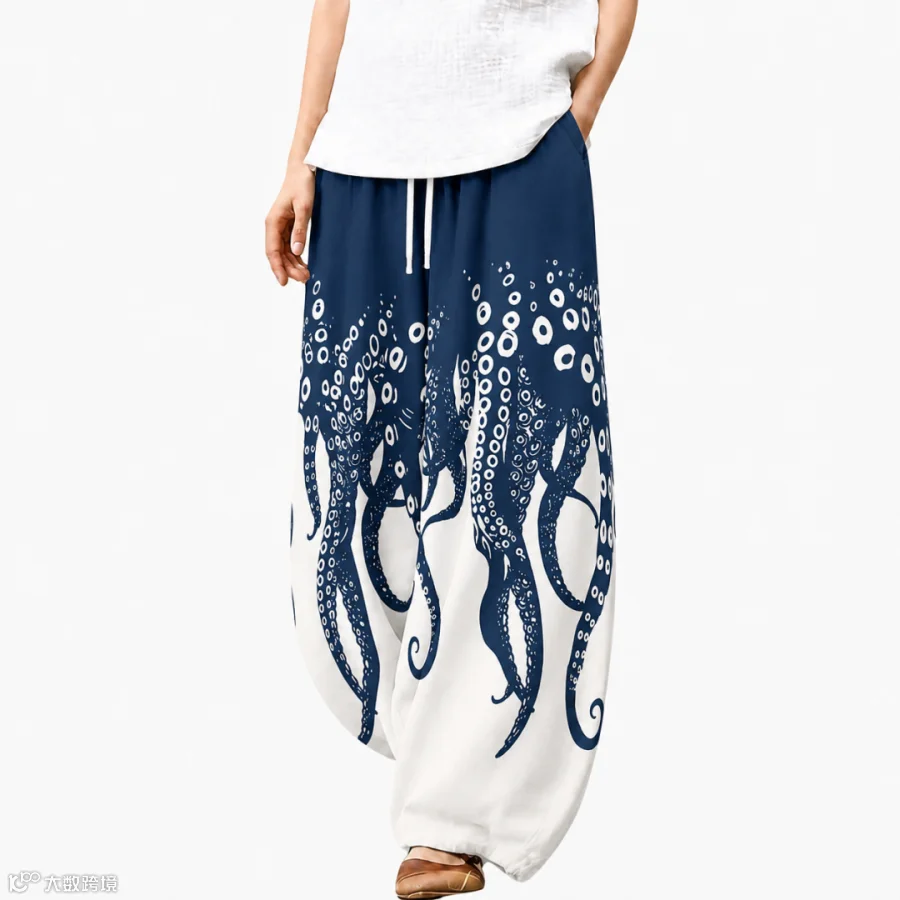

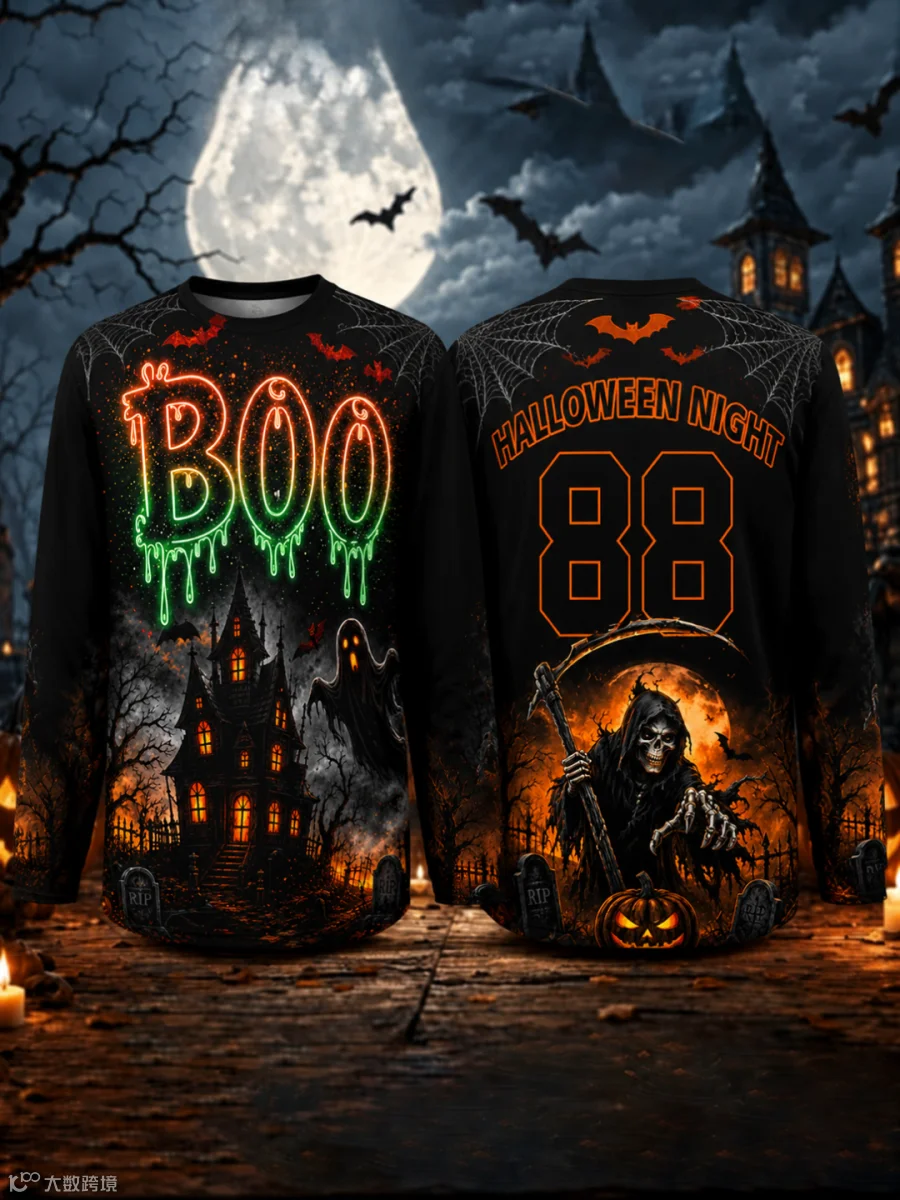
服装多种印花图裂变

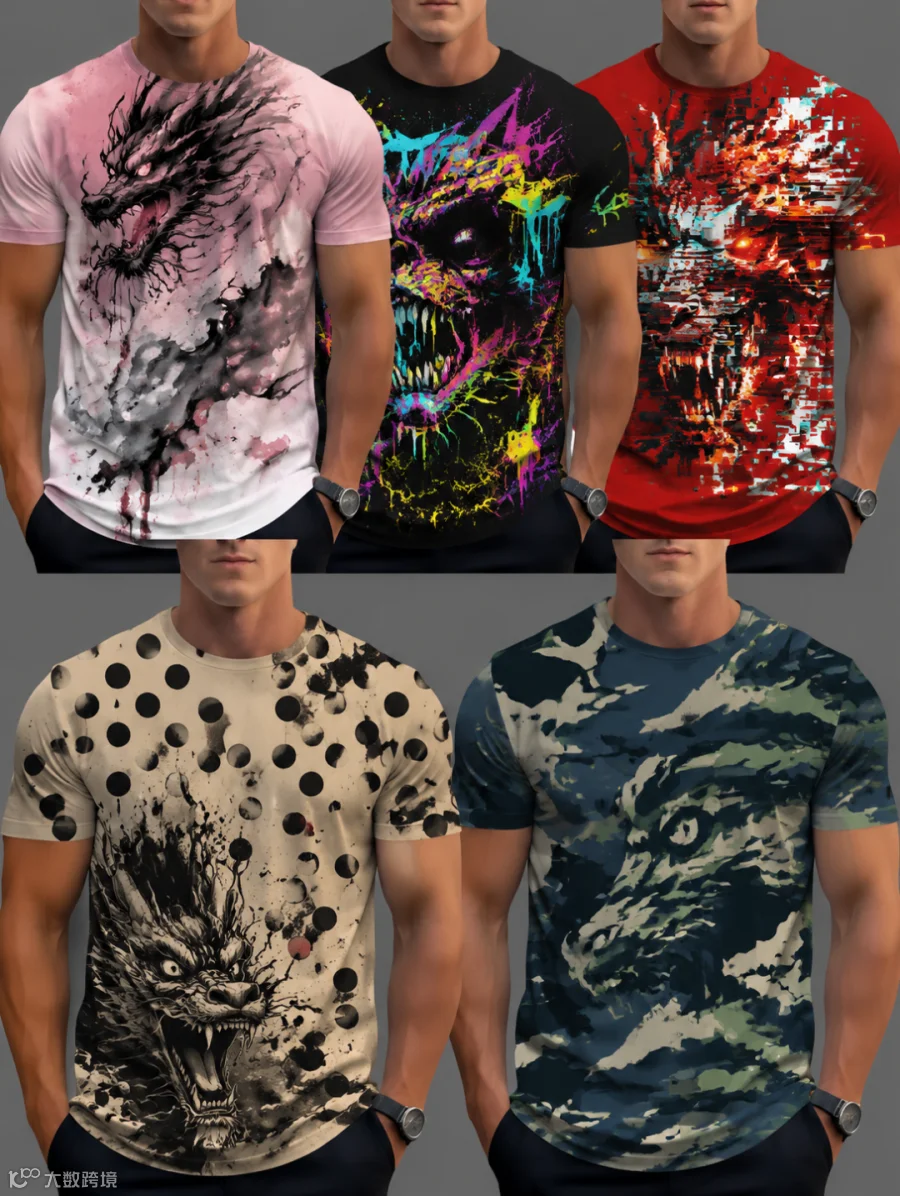
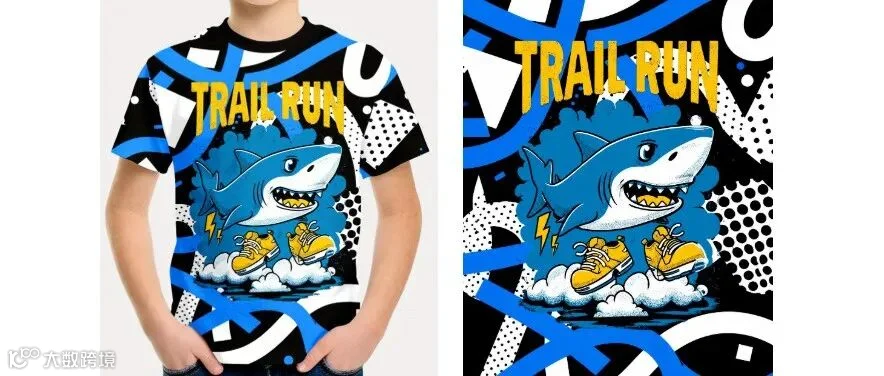
覆盖日常绝大多数来图场景 若海AI印花提取太顶啦

这不是一张普通的"猴子图",而是一个典型的高转化服装AOP(All Over Print)案例

用了之后成本没降,又被“AI出图”骗了?
