一、关于制造业缓交2021年四季度问题:
1、政策依据:国税总局2021年第30号公告
2、公告中要求制造业企业的年销售额2000万元以下为小微企业,年销售额2000万元以上4亿元以下的企业为中性企业,与工信部定义的小微企业认定标准有区别大家注意区分
3、缓交政策中包含的是四季度企业所得税、个人所得税、增值税、附加税(代开发票时各项税金不予缓交),这里没有列示的印花税、水利基金、工会经费还是正常申报缴纳,没有缓交政策
4、缓交期限为3个月,也就是10月所属期对应的税款,在2月征期内缴纳;11月所属期的税款在3月征期内缴纳;12月所属期的税款在4月征期内缴纳,大家做好资金安排
二、社保相关问题:
1、昆区、青山涉及的企业,在医保系统自行核定后进行缴费;目前东河数据不妥,等通知后再进行核定缴费
2、刚进项核定的企业从客户端无法缴费的情况,需要等半小时左右再查询缴费
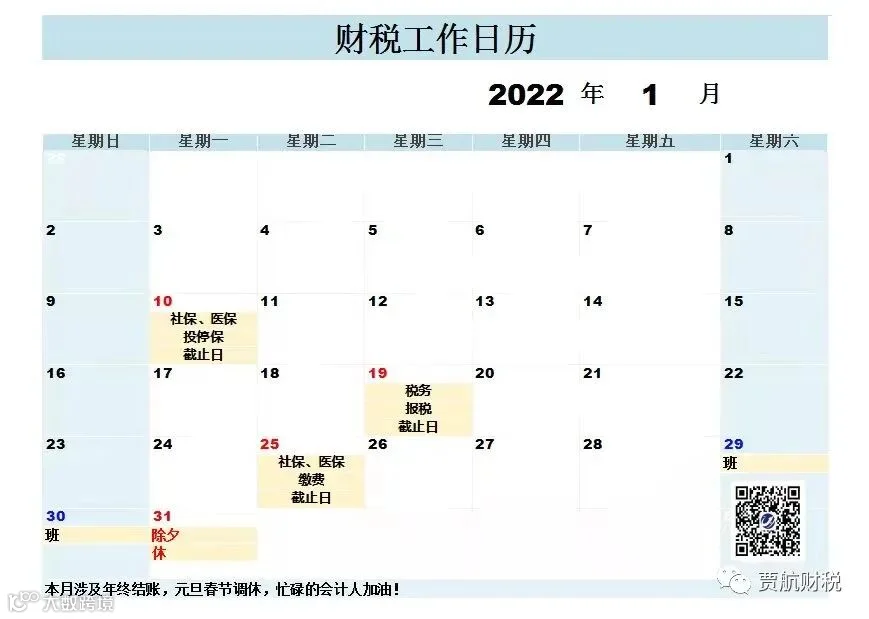
3、本月每人有100元大病保险,其中单位部分20元、个人部分80元,是每年元月例行缴费
4、从元月医保增员工作看,需要前期准备好相关工作,本月没有成功投保的注意看说明:
A:医保转入情况:
a、投保人在外地参保 :应先办理接收函(代办:带投保人身份证复印件);然后再去原来投保地出 : 个人账户核定单;最后拿着个人账户核定单办理投保 。(代办 : 带个人账户核定单、投保人身份证复印件和投报表)
b、投保人在同城、新农合参保的:投保地办理停保,带身份证办理投保(代办:带投保人身份证复印件和投报表)。
B:医保转出情况:
a、转出外地:带接收函和身份证办理(代办:带投保人身份证复印件和接收地出的接收函)
b、转同城:带身份证办理停保(代办:带投保人身份证复印件)
三、各税种申报常见问题:
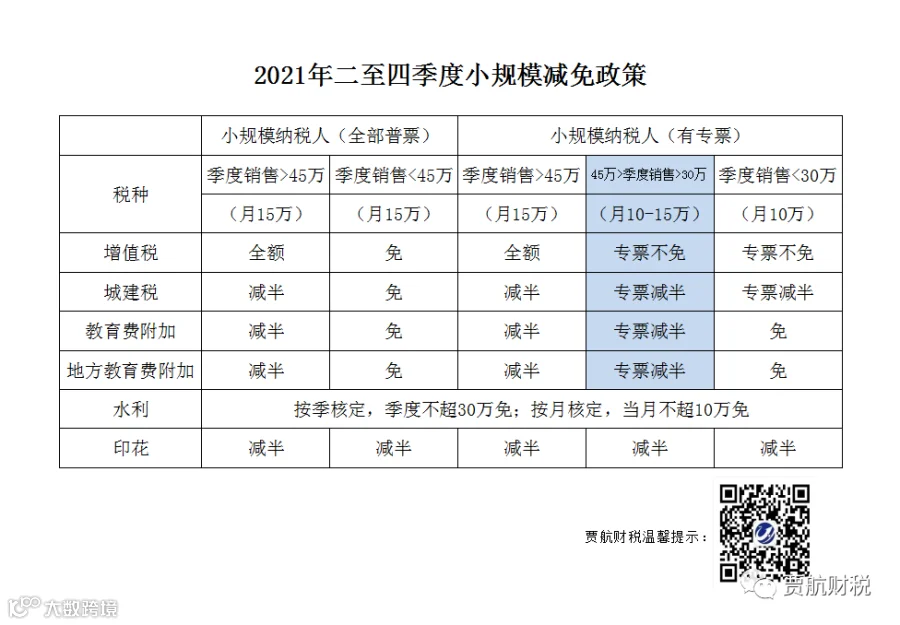
1、水利基金有新政策,但执行时间是2022年开始,所以本次申报2021年四季度水利基金依旧是按照收入情况申报缴纳;具体需要看企业税种认定中是季报还是月报,根据企业的具体核对期间判断是否享受减免;可以减免的情况在减免政策栏选免征政策后税金即可减免;另外水利的减免政策是季度30万以下(月10万以下),与增值税减免政策有区别,需要注意一下
2、印花税的申报:印花税可以不做税费种认定,企业根据实际业务情况,在发生了相关业务时自行核定申报;进入财行税-印花税核定界面后,在下面按次申报的表格中增行,填列准确信息后保存,查询12月核定信息后跳转申报;其中小规模减半政策在申报界面才能看到,核定界面无法看到减半政策
3、申报企业所得税季报时:资产总额的单位是万元,大家没有注意的话会导致小微企业政策无法正常执行;营业收入、营业成本、利润总额都是一至四季度的累计数,老会计需要注意不要仅填列四季度发生额;
4、企业所得税申报的收入、与增值税确认收入可能会有区别,但是对于大多数小微企业来说大多没有差异,申报前需要检查核对无误后再结账报税
5、小规模有普票减免,专票不减免,因此季度总收入不超过45万时,普票填列9、10两行,专票填列1、2两行;在1、2两行填列时,因根据具体开票的税率进项填列,准确缴税;45万以下都是普票的情况,1、2两行不要填列
6、填报个税时,有的员工还没有更新2022年个人专项扣除,需要员工确认后,在个税系统进项更新专项扣除项后,再进行申报缴纳
四、企业所得税应注意的减免政策与填报问题
(一)利润在100万元以下的情况:
1、根据国税[2021] 8号公告,应纳税所得额不超过100万的,且不从事国家禁止行业的小型微利企业,可享受减免,按12.5%计入应纳税所得额,按20%的税率缴纳企业所得税,实际税负率2.5%;
2、根据内党发[2018] 23号文件:年纳税所得额低于100万的小型微利企业免征企业所得税地方部分,即减免40%,实际税负率2.5%*60%=1.5%;
3、小型微利企业是指从事国家非限制和禁止行业,且同时符合年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元等三个条件的企业。
(二)利润在100万元至300万元(含300万元)的情况:
1、利润在100万元以下的部分,实际税负率为2.5%
2、利润在100万元-300万元(含300万)之间的部分,实际税负率为10%
3、以上两部分加起来为实际缴纳的企业所得税,由于内党发2018 23号文件中没有列举相关情况,因此利润超过100万的情况,所得税地方部分没有减免政策
(三)利润在300万元以上的情况,企业所得税为25%;由于是累进税率,因此300万以下的部分参照(二)中列示的计算方法
(四)分公司的企业所得税应与总公司汇总缴纳;即使独立核算的情况,由于分公司不属于小微企业认定的条件,因此不能享受小微政策减免,企业所得税的实际税负率为25%全额缴纳
五、其他申报遇到的问题列示:
1、企业为现代服务业,临时销售了产品,填报增值税时无法正常申报:
解决方法:在电子税务局,搜索税务登记变更,在附属行业中增行,增加附属行业;然后带营业执照去大厅做增值税税种认定,这时增值税报表的货物栏就可以正常填列了;相反企业有货物销售、没有服务业的税种认定,操作方法相同
2、跨地区经营时,在实际经营地缴纳了附加税的情况,当地的城建税税率为5%,回单位所在地实际申报时:根据具体需要补缴的增值税计算缴纳城建税等三项附加税,增值税为0的附加税无需补交差额部分;企业所得根据汇算清缴政策多退少补
3、根据国税2021 34号公告:纳税人在纳税年度内预缴企业所得税税款超过汇算清缴应纳税款的,纳税人应及时申请退税,主管税务机关应及时按有关规定办理退税,不再抵缴其下一年度应缴企业所得税税款;老会计申报后记得做退抵税处理
六、关于个体户申报
1、个体没超定额的情况,无需自行申报,系统会自动申报;
2、个体超过定额的情况,需要自行统计季度:专票销售、专票服务、普票销售、普票服务四项数据,分别填列;
3、超定额的大家还需要申报定期定额纳税申报表,从首页搜索:定额,进去修改“计税依据”这一栏,填成季度专票金额加普票金额的合计数,个税、水利收入的计税依据都一样,水利不超30万自动减免
4、核定征收的个税销售业税率1%,服务业1.3%
5、有些个体没有核定定期定额,这种情况为查账征收,需根据实际经营情况填报经营所得A表;可以在个人所得税客户端、自然人电子税务局网页版填报,手机端目前不支持此项申报