最近,关于 “纳税起征点调整” 的消息又成了热点。
这里先提醒一句:这次调整主要是增值税起征点,不是工资薪金个税起征点。
也就是说,大家不用再误会 “个税起征点上调” 了。
真正有变化的是:2026 年 1 月 1 日起,增值税起征点规则将正式调整。

政策原文:https://zc.51shebao.com/detail/840760
一、先划重点:哪些人会受影响?
这次政策主要和以下几类主体关系比较大:
小规模纳税人
个体工商户
小微企业
自然人代开、灵活用工人员
经常处理开票、报税的会计人员
简单说:
只要你所在的企业或个人涉及增值税申报,就要关注这次变化。
二、2026 年起,增值税起征点怎么调?
根据最新政策,增值税起征点调整后,大致可以这样理解:
1. 按期申报的小规模纳税人
如果是按月申报:
月销售额在一定标准以下的,可享受相应免税优惠;
超过标准的,就要按规定全额计算缴纳增值税。
如果是按季申报:
以一个季度销售额合并判断是否达到起征点。
具体以最新正式文件为准,会计在做账和申报时,要注意区分:
不是只要开了票就一定免税,关键看销售额是否超过起征点标准。
2. 按次申报的自然人或临时经营者
这次比较受关注的是:
按次纳税的起征点标准也有所调整。
简单理解:
如果你是个人临时提供服务、代开发票,也要看单日或单次销售额是否超过起征点。
超过标准的,就需要按规定计算缴纳增值税。
这里会计要特别注意:
同一日内多次收入,不能拆开单独判断,而应合并计算。
增值税起征点五大变化:

三、会计实际工作中要重点关注什么?
这次政策看起来是税务政策调整,但实际影响的是会计日常工作。
1. 收入确认要更仔细
很多企业可能会问:
“客户打款了,是不是就要确认收入?”
会计不能只看有没有到账,还要判断这笔收入是否属于增值税应税收入,是否需要申报,是否达到起征点。
尤其是小规模企业和个体户,收入零散、开票频率高,更要逐笔核对。
2. 开票和免税不是一回事
有些老板会认为:
“反正没超过起征点,随便开。”
这个想法有风险。
即使暂时符合免税条件,会计也要确认:
收入是否真实
合同是否完整
发票开具是否合规
资金流、发票流、业务流是否一致
是否存在延后确认收入或提前开票的情况
免税不代表可以随便处理。
3. 超过起征点后,是全额计税
这一点很关键。
如果销售额达到或超过起征点,通常不是只对 “超出部分” 征税,而是要按规定对全部销售额计算缴纳增值税。
举个例子:
假设某小规模纳税人按季申报,季度销售额超过 30 万元,那么通常不是只对超过 30 万元的部分交税,而是要按全部销售额判断计税。
所以,会计在季度末、月末都要提前测算收入,避免突然超标。
四、老板和个体户最容易误解的2个问题
✅“是不是以后不用交税了?”
不是。
起征点调整,不等于所有收入都免税。
是否免税,要看销售额、申报方式、业务类型和政策条件。
✅“个人偶尔开一张票,也会受影响吗?”
会。
个人临时提供服务、代开发票,也需要按规定判断是否达到按次起征点。
单日多次开票或多笔收入,要合并计算。
五、会计建议:现在就可以做这 4 件事
1. 梳理客户开票情况
特别是第四季度和年底收入,要提前确认:
哪些已经开票,哪些未开票,哪些可能跨年。
2. 提前测算季度销售额
小规模企业和个体户,季度末一定要做收入测算。
一旦接近起征点标准,就要提前和老板沟通开票节奏。
3. 检查合同和收入确认时间
有些业务钱到账了,但收入不一定全部确认在当期。
会计要结合合同约定、服务完成时间、开票时间来判断。
4. 提醒老板:不要人为拆分收入避税
有些企业可能会想:
“把一笔收入拆成几笔,是不是就不用超标了?”
这种操作风险很高。
税务上判断收入是否合规,不只是看金额,还要看业务实质、合同关系、资金流向和发票内容。
六、一句话总结
2026 年 1 月 1 日起,增值税起征点规则调整,会计要重点关注小规模纳税人、个体户和自然人代开业务。
核心不是 “完全免税”,而是:
先判断是否达到起征点,再确认是否需要全额计税。
对于企业和个体户来说,真正要做好的是:
收入算清楚、开票控节奏、合同留证据、申报不踩线。


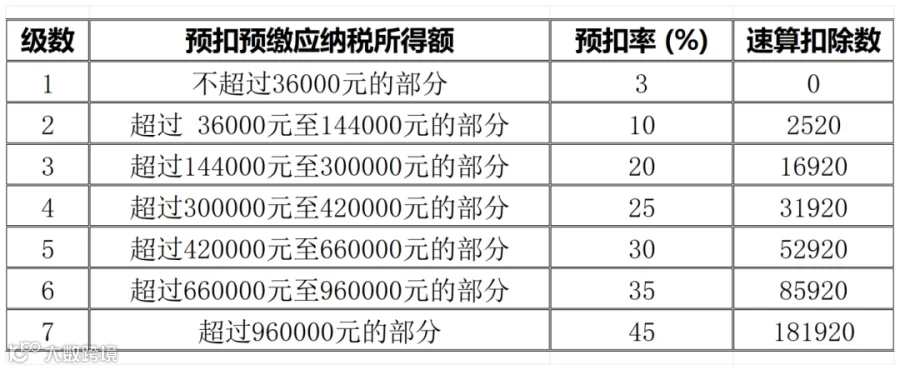
1.居民个人工资、薪金所得预扣率表

2.居民个人劳务报酬所得,稿酬所得,特许权使用费所得


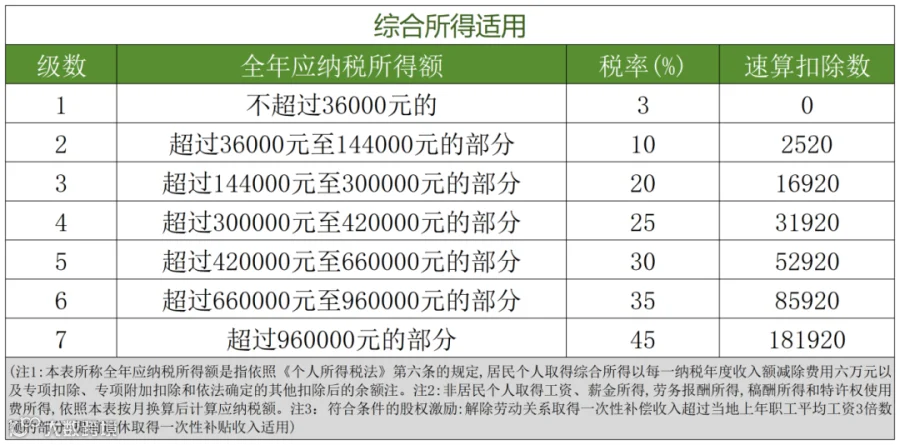
3.综合所得税率表(个税汇算清缴时适用)
4.经营所得税率表

5.利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得
利息、股息、红利所得;财产租赁所得;财产转让所得和偶然所得,适用比例税率,税率为20%。(该税率适用于居民个人与非居民个人)
6.全年一次性奖金
单独申报:
应纳税额=全年一次性奖金收入×适用税率-速算扣除数
(注:适用税率,以全年一次性奖金收入除以12个月得到的数额对照月度税率表确定)
并入综合所得:
应纳税额=(年收入-减除费用-附加扣除-专项附加扣除-其他扣除)×税率-速算扣除数
单独申报适用税率表
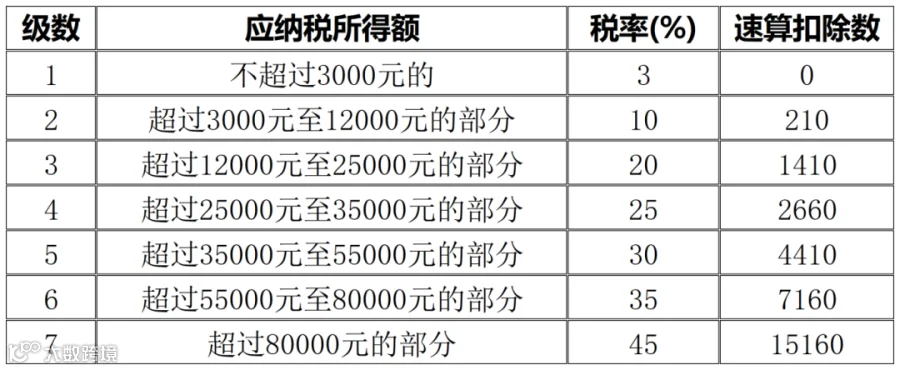
综合申报适用税率表