步入2026年,越来越多个人C店卖家陆续收到税务部门的补税通知与合规提醒!
无论你是刚起步的自然人店主,还是已有多家店铺的个体户经营者,都需认真审视自己的税务合规状况。
税局查的是什么?为什么严查?
一、为什么严查?
这轮严查的底层逻辑,可以用三句话概括:
1. 电商经济持续扩张:2025年全国网上零售额达15.97万亿元,同比增长8.6%,直播交易额增长11.3%,当平台经济成为市场的重要形态,税收监管的"视线"必然覆盖于此——这是财税治理的客观规律。
2. 偷逃税问题长期突出:部分网红、网店利用违法手段隐匿收入、虚假申报,不仅侵蚀国家税基,更破坏了守法经营者与违法者之间的公平竞争环境。
3.《规定》给了税局"千里眼":2025年6月,《互联网平台企业涉税信息报送规定》正式实施。它最核心的作用是:打破了过去税收监管与平台数据之间的信息壁垒。
二、税局查什么?
从近期曝光的典型案例来看,税务稽查聚焦以下几类高发违法行为:
1. 隐匿销售收入
通过个人银行账户、微信或支付宝等渠道收款,将本应进入对公账户的销售收入截留在个人卡中,不开具发票、不纳入账务核算,以此隐匿真实收入,进行虚假纳税申报。这是目前最常见、被查比例最高的一类。
2. 虚增经营成本
通过虚构交易、购买虚开发票等方式虚增进项税额或经营成本;或虚构推广费、咨询费、运输费等业务支出;亦或将个人及家庭消费混入经营费用列支,以此冲减利润,达到少缴企业所得税的目的。
请注意:虚开发票触及刑法,风险远高于其他几类。
3. 滥用主体身份错配收入性质
通过注册空壳公司,将直播劳务报酬等收入违规转换为经营所得,利用核定征收政策降低税负;或通过隐匿收入、拆分主体等手段,长期违规维持小规模纳税人身份,规避一般纳税人适用税率;还有经营者冒用他人身份注册店铺,由幕后实际控制人操纵,以增加监管追查难度。
4. 不履行申报义务或逃避纳税追缴
部分经营者自店铺设立以来从未办理税务信息确认,长期游离于税务监管之外;或长期进行零申报、低额申报,与实际经营情况严重不符;或通过注册多个经营主体、多个收款账户拆分大额收入,化整为零以规避监管阈值;更有甚者在税务稽查启动前突击注销营业执照或税务登记,企图“一注了之”、逃避历史欠税。
5. 发票开具环节弄虚作假
以“不开发票可打折”等方式诱导消费者放弃索取发票,将相应收入不入账、不申报;或在开具发票时对品名、金额、数量等进行不实填报,使发票内容与实际交易不符,掩盖真实交易情况。
税局怎么查:
平台报送+数据比对,收入完全透明!
税务部门如何发现上述问题?靠的是三个环节的闭环:
第一环: 互联网平台涉税信息强制报送
依据《互联网平台企业涉税信息报送规定》,互联网平台企业需要按季度向税务局全量报送平台内经营者的以下信息:
• 经营者身份信息,包含名称、执照代码、地址、证件号码等信息;
• 经营者收入信息,包含销售货物/服务/无形资产的收入总额、退款金额、净额以及其他网络交易收入、交易数量等;
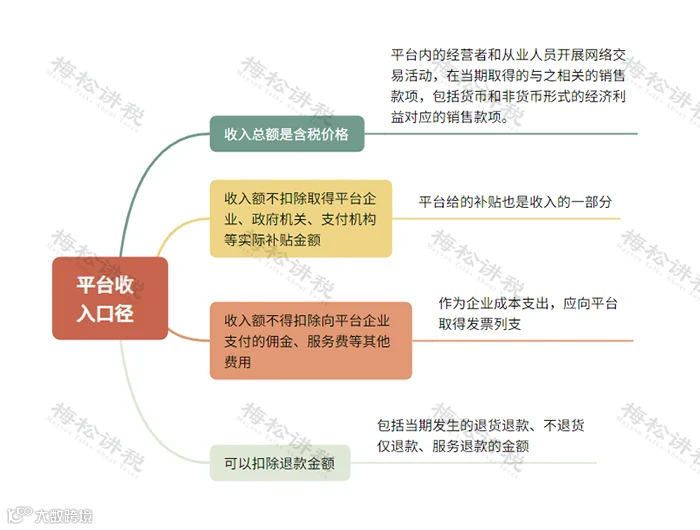
特别强调:平台报送的是未剔除刷单收入的全部订单总额。也就是说,刷单产生的虚假流水同样会被税务系统记录。
第二环:税务系统“双比对”
税务机关会将两组数据直接交叉核验:
• 申报收入vs平台报送收入
• 发票开具金额vs资金流水
第三环:异常自动预警
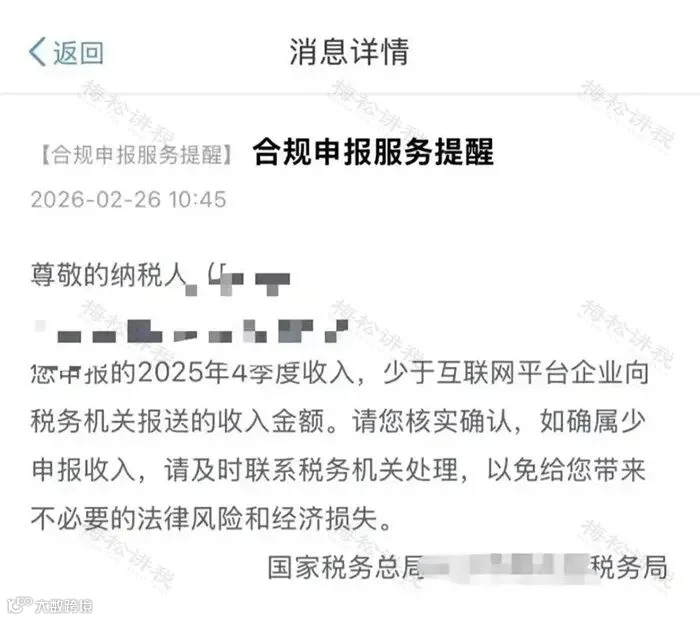
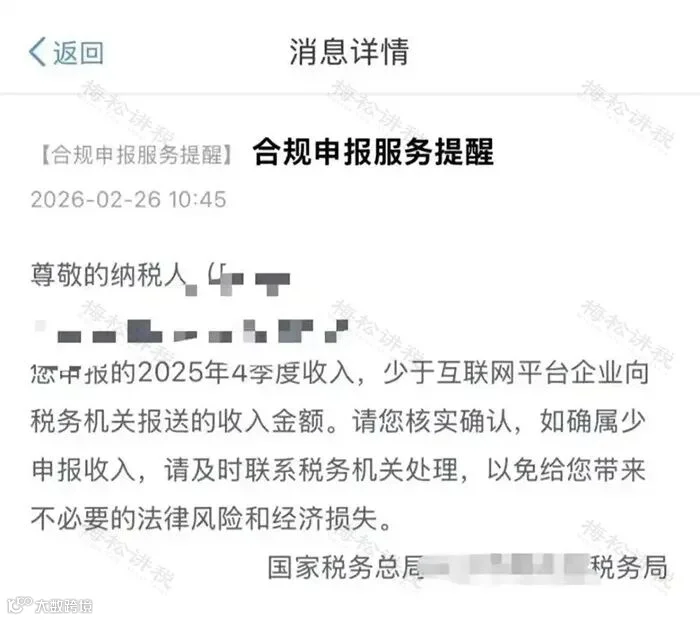
差异超过一定阈值,系统自动触发预警,推送预警信息到你的个税APP。

大量电商卖家收到的“合规申报服务提醒”,就是这么来的——你报的和平台报的,对不上。
聚焦个人C店:
你法定该交哪些税?
以上严查覆盖所有电商经营者,但对于个人C店(自然人或个体工商户)而言,由于此前长期处于监管边缘,此次受到的冲击最为直接。因此,下文我们将专门针对个人C店,梳理法定纳税义务、核心风险及应对策略。
先明确一个根本问题:作为个人C店,你法定该交多少税?
个人C店绝大多数属于增值税小规模纳税人,主要涉及三项税种:
一、增值税
税率与免税优惠(执行至2027年12月31日):
• 季度销售额≤30万元(全部开具普票):免征增值税
• 季度销售额>30万元:全部按1%征收
• 开具增值税专用发票的部分,无论季度总额多少,均按1%缴税
二、经营所得个税
个人C店不交企业所得税,不属于劳务报酬、不属于工资薪金,交的是个人所得税(经营所得)。平台不代扣代缴,必须自行申报。

三、附加税费+印花税
• 附加税费(城建税、教育费附加等):跟着增值税走,增值税免它就免,小规模纳税人可减半征收;
• 印花税:购销合同金额的万分之三,小规模减半。小卖家负担极小,但理论上要申报。
警惕,
3个最致命的“暗雷”!
当前,个人C店卖家最致命的三个风险正在加速暴露。每一条都可能带来颠覆性影响。
风险一:年销超500万,自动升一般纳税人且不可逆
这是目前杀伤力最大、不可逆的一个风险点。
根据2026年第2号公告,年销售额超500万的当期自动升一般纳税人,无缓冲期、不可转回。直接后果是增值税税率从1%跳升至13%。以毛利率10%的店铺为例,13%的增值税几乎吞噬全部毛利。
应对建议:年销售额接近500万元的C店,应主动考虑转型为企业(有限公司),通过成本抵扣、小型微利企业优惠等方式综合规划税负。切忌被动等待系统强制升级。
风险二:多主体店铺,可能被合并计税
如果名下同时持有自然人C店、个体工商户C店、企业店铺中的两类或以上,需要高度警惕"收入合并计税"的风险。
逻辑链条是: 税务机关将依据最新的分拆认定标准进行核查。如果被认定为无合理商业目的、仅以拆分收入为目的而设立多个经营主体,税务机关有权将你名下的所有店铺销售额合并计算。
后果: 一旦合并,个人C店"永久小规模"的优势立即失效;个体工商户或企业店铺的销售额很可能突破500万红线,被强制转为一般纳税人;增值税税率从1%跳升至13%,补税成本呈几何级数增长。
应对建议: 多店铺卖家应尽早进行合规架构设计,确保各主体有真实、独立的经营业务和商业目的,避免被认定为"纯粹拆分收入"。
风险三:长期无照经营,政策窗口正在收窄
自然人C店目前仍享有三大"政策红利":永久小规模纳税人(无论销售额多高都不会被强制升一般纳税人)、核定征收空间大、成本扣除不强制要求发票。
但这些红利正在被快速收紧:
• 根据《网络交易监督管理办法》,平台内年交易额累计超过10万元的,应当依法办理市场主体登记(营业执照)
• 市场监管部门与税务部门将联合约谈各大电商平台,压实平台监管责任
• 未来无执照的个人C店,将面临店铺限流、商品下架,甚至强制关停的风险
结论:自然人C店的“灰色生存空间”正在被快速压缩,办照合规是迟早的事,主动办理个体户营业执照,反而能享受200万利润个税减半等合法优惠。
收到补税提醒,怎么办?
如果收到了税局推送的「合规申报服务提醒」,不要慌,按流程处理即可:
一、确定主管税务机关
依据税总2018年62号公告税收属地管理规定,应向店铺经营管理所在地税务局申报。实践中推送提醒的税务机关可能是:你店铺经营地/你户籍地/平台注册地(淘宝卖家很多由杭州余杭税务推送)
实操建议:哪个税务局发的提醒,就去哪个税务局办。
二、自然人C店,先去办“临时税务登记”
根据2019年第48号公告,没营业执照的自然人可以去税务局办理临时税务登记(只有税务登记,没有营业执照)。
有效期3-6个月,到期后自动转为正常小规模纳税人。
办完这个,自然人C店才能合规补缴增值税。
补缴增值税:
• 季度不含税销售额≤30万元:免征
• 季度不含税销售额>30万元:按1%补
优势:自然人C店不需要担心强制升级一般纳税人。
三、补个税——两种方式选一种
完成增值税补缴后,以不含税销售额为基数申报经营所得个税,法定税率区间5%—35%,目前主流分为两种申报方式,优先选择核定征收(税负更低、多数地区支持):

建议:优先咨询当地税务专管员,确认是否可采用核定征收——多数地区对个人C店仍开放此路径,税负更低。
终极合规建议,
按销售规模选择合适身份
面对上述风险,最务实的做法是:根据自身年销售额规模,主动选择合规主体,而不是被动等待系统预警或强制升级。以下对照表可直接用于自我诊断:
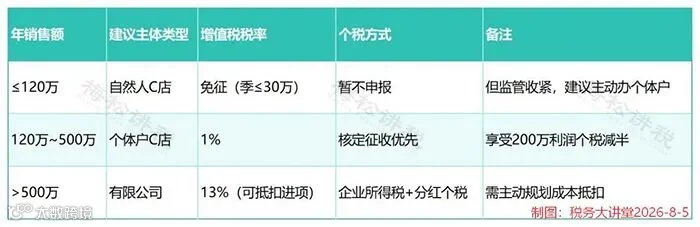
来源:税筹学堂,税务大讲堂,梅松讲税整理发布