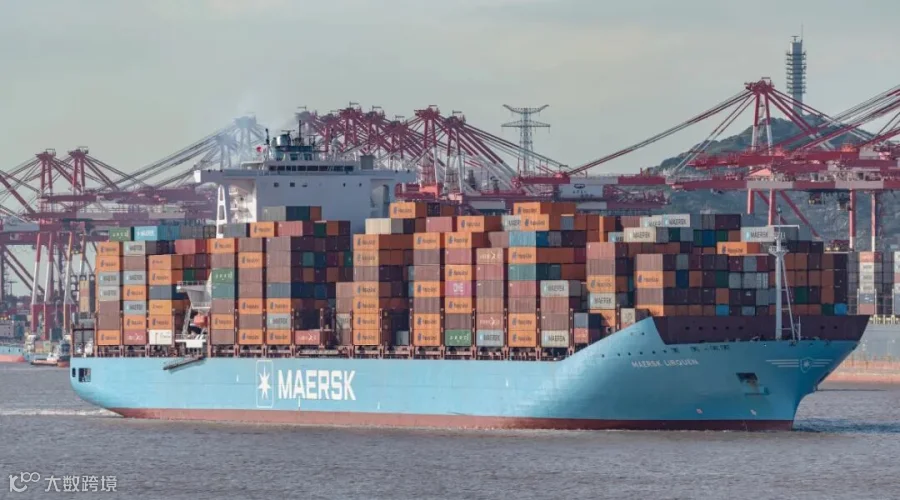
十一假期落幕,集装箱出口运输市场迎来阶段性企稳。最新一期上海出口集装箱运价指数(SCFI)小幅上行 0.05%,结束连续两周下跌态势。欧洲、地中海航线率先企稳反弹,美西、美东航线报价基本持平。
不过指数止跌,并不代表运价正式进入上涨通道。行业观点指出,美线运价已经处在阶段性高位,后续存在回调风险;欧线虽然出现反弹,但船公司拟推出的涨价方案能否落地还不确定。与此同时,红海航线复航进度、港口拥堵情况以及欧美市场需求变动,都会持续左右后续运价走向。
一、SCFI 小幅抬升,
欧地航线终结 13 周连跌
上海航运交易所发布的最新 SCFI 指数为 3664.11 点,较上期上涨 1.8 点,涨幅 0.05%,止住连续两周下滑。分航线表现分化,欧洲、地中海航线结束长达 13 周的下跌行情迎来反弹:
远东至欧洲:2274 美元 / TEU,环比上涨 3.4%
远东至地中海:3002 美元 / TEU,环比上涨 0.2%
远东至美西:7584 美元 / FEU,小幅上涨 6 美元,涨幅 0.08%
远东至美东:10524 美元 / FEU,微降 4 美元,跌幅 0.04%
整体来看欧地航线止跌回升,美西线小幅走高,美东线略有回落。但本次数据受十一长假因素影响,单周指数参考价值有限,市场能否持续回暖,仍要看实际出货量与船公司订舱动态。
二、美线运价高位承压,后市存在回调可能性
货代行业普遍认为,当前美线运价逼近阶段性高点,后续大概率进入调整区间,调整幅度取决于船公司舱位管控力度以及市场供需博弈。中美贸易环境迎来短期缓冲,对出货需求形成一定支撑,但该利好不足以扭转淡季运价基本面。结合船公司收货情况判断,10 月下旬美线运价或将迎来更明显下调。
Drewry 公布的全球集装箱运价指数(WCI)继续走弱,整体下跌 2%,报 4351 美元 / FEU。其中上海 - 洛杉矶运价下跌 3% 至 7624 美元 / FEU;上海 - 纽约运价下跌 2% 至 10220 美元 / FEU。需要区分:SCFI 与 WCI 统计口径、报价航线并不一致,同一条航线的实际成交价也会根据客户类型、合约条款、订舱时点产生差异,两类指数不可直接对比。
供给端方面,Drewry 数据显示美线下周计划空班由本周 11 班缩减至 4 班。若需求保持稳定,短期运价尚有支撑;但空班减少意味着市场可用运力增加,运价最终走势依旧由供需关系决定。
三、欧线反弹持续性存疑,两大核心变量待观察
对比美线,欧洲航线的运价压力更大。货代反馈,船公司计划于本月 15 日上调欧线运价,上调幅度 1500 美元 / FEU,但业内对涨价落地保持谨慎。当前部分欧线市场报价已经低于 3000 美元 / FEU,实际成交价格压力依旧突出。
Drewry 数据显示,上海至鹿特丹运价下跌 2% 至 3337 美元 / FEU;上海至热那亚运价维持 3696 美元 / FEU。欧线下周计划空班 6 班,高于本周 5 班,船企正在通过运力调控稳定市场。
欧线后市主要受两大因素影响:
一方面,欧洲需求并未明显走弱,近期部分航线货量表现优于预期,欧洲经济深度衰退风险较低,但需求回暖能否持续还需要更多数据验证。
另一方面,红海与苏伊士运河的复航节奏值得重点跟踪。部分船司正在评估重返苏伊士运河的可行性。若大量船舶恢复该航线通行,航程缩短、船舶周转效率提升,会释放此前绕行消耗的运力,进而压制欧线运价。但红海区域安全隐患尚未根除,全面恢复通航仍有不确定性,船司在航行安全与运营效率之间的取舍,会直接影响运力供给。
四、港口拥堵仍是影响运价的关键因素
即便市场担忧红海复航带来运力释放,新增运力也未必能够全部转化为有效运力。业内表示,新加坡等核心中转港码头利用率居高不下,船舶集中抵港、码头处理能力不足,容易引发船舶滞港、船期延误。极端天气、欧美港口劳资谈判等事件,也会干扰船舶周转效率。
利好的一面是,十一长假之后,上海、宁波等国内核心枢纽港船舶待泊时间明显下降。上海洋山港候泊约 5 天,外高桥港区与宁波港候泊约 2-3 天,较节前缩减一半以上。港口周转效率改善虽然缓解船期延误问题,但同时会释放更多有效运力,反过来对运价形成压制。
总结
现阶段集运市场呈现分化格局:美线行情相对坚挺,但暗藏回调压力;欧线短暂反弹,基本面偏弱。本次 SCFI 小幅回升仅代表市场短期止跌,不能判定新一轮上涨行情开启。后续重点关注:美线需求与舱位变化、欧线涨价落地情况、红海通航进展以及各港口拥堵变化。
10月9日最新一期SCFI运价
美线盘整、欧地回升:
远东到欧洲:2274美元/TEU,较前一期上涨75美元,周涨幅3.4%;
远东到地中海:3002美元/TEU,较前一期上涨6美元,周涨幅为0.2%;
远东到美西:7584美元/FEU,较前一期上涨6美元,周涨幅0.08%;
远东到美东:10524美元/FEU,较前一期下跌4美元,周跌幅0.04%;
波斯湾航线:6452美元/TEU,较前一期下跌37美元,周跌幅0.6%;
南美航线:运价5925美元/TEU,较前一期下跌55美元,周跌幅0.9%。
澳新航线:运价2762美元/TEU,较前一期持平。