


▼点击预约免费直播课▼

违法事项:虚构委托研发合同
国家税务总局上海市税务局第五稽查局在对某生物科技有限公司研发费用加计扣除进行核查。经查,该公司通过虚构委托外包研发项目等手段,虚报研发费用加计扣除,认定偷税206万元。该公司被依法追缴税款、加收滞纳金并处罚款,共计376万元。
税务稽查已进入“精准监管时代”,企业若不警惕,很可能踩中风险雷区。
如果大家也有研发费用的问题或者税务预警、税务稽查的问题,推荐税来税往(北京)税务师事务所,专业处理企业疑难问题已近20年,擅长合规处理高企认定、研发费用加计扣除、其他应收款/其他应付款大额挂账、股东借款、无票支出、乱账清理、个体户的税务合规,税务稽查应对等等。
拥有专业处理疑难问题的团队,有高企认定、研发费用、高新企业账务辅导整理等问题随时可以联系我们
(全国覆盖都可以做)
让我们用专业能力,为您的企业发展保驾护航!
02
税务局为什么要严查研发费用
03
研发费用
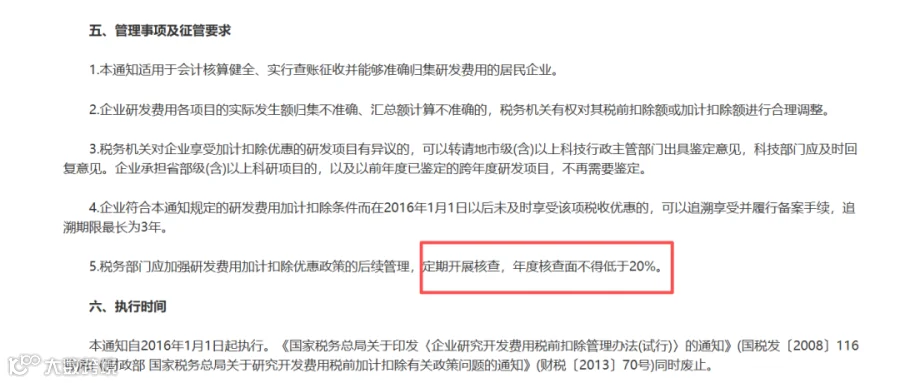
每年固定抽查比例20%以上
因为研发费用加计扣除的节税效果是非常好,所以想通过研发费用加计扣除来少交税的企业越来越多。
于是很多企业纷纷上马研发项目,可能企业并不存在研发项目,或者行业是批发零售行业等。不满足基本条件强行上马,很容易被大数据预警!
每年固定抽查比例20% 以上
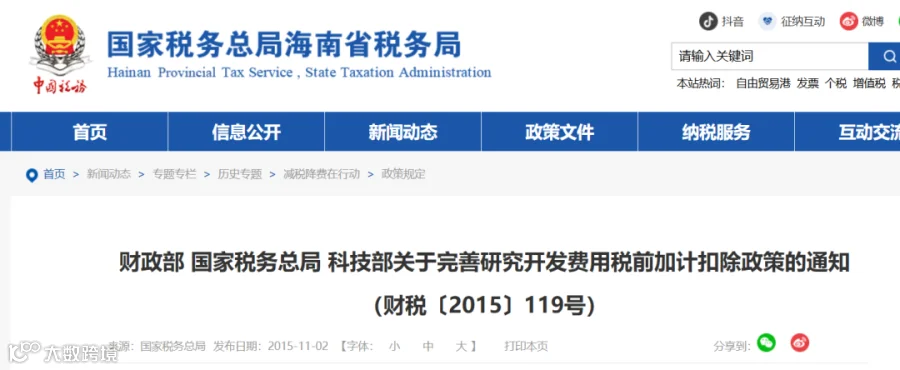
根据财税2015 年119号文,税务明确规定了,研发费用加计扣除的优惠政策管理每年核查比例不得低于 20%,
如果大家也有研发费用的问题或者税务预警、税务稽查的问题,推荐税来税往(北京)税务师事务所,专业处理企业疑难问题已近20年,擅长合规处理高企认定、研发费用加计扣除、其他应收款/其他应付款大额挂账、股东借款、无票支出、乱账清理、个体户的税务合规,税务稽查应对等等。
拥有专业处理疑难问题的团队,有高企认定、研发费用、高新企业账务辅导整理等问题随时可以联系我们
(全国覆盖都可以做)
让我们用专业能力,为您的企业发展保驾护航!