


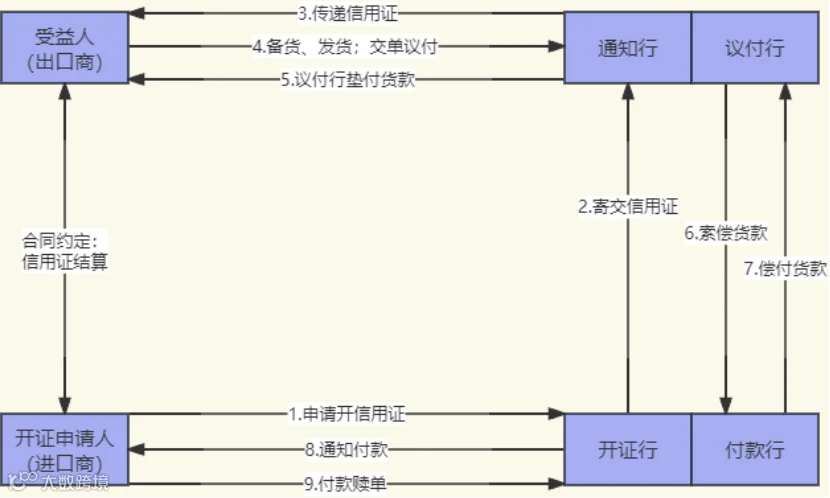
一、全流程概览:从签约到结款
签约 → 开证 → 通知 → 发货 → 交单 → 付款 → 赎单
各阶段责任主体:

二、详细分步拆解
第一阶段:开证(买方+开证行)
这是整个流程的起点,买方需要完成以下工作:
Step 1:向银行提交开证申请
买方准备好以下材料,提交给其开户银行(开证行):

按照银行的规定,一家企业能向银行申请成功开出信用证,是需要资质、条件的,比如:依法设立;具备良好信誉、资质;与银行建立了良好的互信合作关系等。所以但凡能开出信用证的公司,其信誉、资质、实力也是可以侧面验证的。
Step 2:银行审核并开出信用证
开证行审核买方资质和合同条款后,按开证申请书的内容,向卖方所在国家的银行(通常是开证行选择的、与卖方有往来的银行)发送信用证文本。
开证行的核心责任:信用证一经开出,开证行就承担了第一性的、不可撤销的付款责任——只要卖方提交的单据符合要求,开证行就必须付款。
专业提示:
信用证条款必须与合同保持一致,否则后续卖方可能拒证或要求修改。
信用证一旦开出,未经卖方同意不可单方面修改或撤销。
第二阶段:通知与审证(卖方+通知行)
Step 3:通知行传递信用证
开证行将信用证发送给卖方所在地的通知行,通知行核实信用证真实性后,将信用证交给卖方(受益人)。
通知行的作用:只负责传递和核实真实性,不承担付款责任。
Step 4:卖方审证(⚠️ 最关键环节)
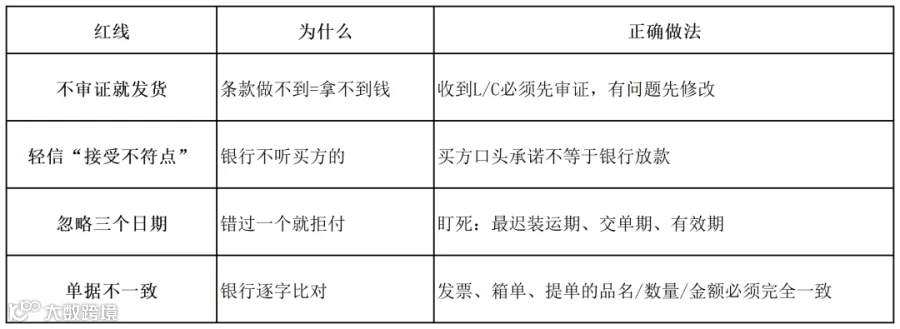
卖方收到信用证后,必须逐条审核,确认所有条款都能做到。
审证核心要点:

⚠️核心原则:“单单一致、单证一致”——所有提交的单据,不仅要与信用证条款一致,单据之间也要互相一致(如发票和提单的品名、数量、金额完全一致)。
发现问题的处理:
及时通过买方要求开证行修改信用证。
未经修改,不要发货——买方口头承诺“接受不符点”不等于银行会放款。
第三阶段:发货与制单(卖方)
Step 5:卖方发货
审证无误后,按信用证要求的时间(不晚于最迟装运期)安排生产、发货。
Step 6:制作全套单据
这是信用证操作中最容易出问题的环节。常见的不符点包括:
提单发货人栏多打一个空格
发票金额与信用证差一分钱
品名翻译与信用证不一致
单据之间信息不一致(如提单数量与箱单不符)
真实案例:某出口商因提单发货人栏多打了空格,被开证行拒付,虽经近3个月交涉最终收款,但产生了1.2万美元的额外费用。
第四阶段:交单与收款(卖方+银行)
Step 7:卖方交单
卖方将全套单据提交给议付行(通常是通知行或卖方自己的银行)。
Step 8:议付行审单垫款(可选)
议付行审核单据,确认“单证一致”后,可以先行垫付货款给卖方(这叫“出口押汇”或“议付”)。
议付行垫款后,如果开证行拒付,议付行有权向卖方追回已垫付的资金。这里有点儿像是票据法中的票据权利的追索。
Step 9:寄单索偿
议付行将单据寄给开证行,请求付款。
Step 10:开证行审单付款
开证行审核单据:
单证相符 → 在信用证规定时间内(通常5-7个银行工作日)向议付行付款
单证不符 → 开证行可拒付,并通知买方决定是否接受不符点
Step 11:买方付款赎单
开证行通知买方:单据已到,请付款赎单。买方付款后取得单据,凭提单提货。
三、一张图看懂全流程

四、成本结构(卖方视角)
信用证综合成本约占交易金额的1.5%-2%,主要包含:

专业提示:不符点扣款每个银行标准不同,且通常只扣一次(即使多个不符点)。但严重不符可能导致全额拒付。
我记得以前操作欧洲一客户信用证时,关于不符点条款,约定扣费标准,同时约定最多不超过多少美元。以防止扣费太多。
五、实操红线(卖方必读)
六、一句话总结
信用证 = 银行给卖方的“有条件付款承诺书”——单据就是钥匙,符不符合条件,银行只看单据,不看货。
对卖方的核心要求:审证要细、制单要准、交单要快。
对买方的核心要求:开证条款要合理、保证金要备足、到期要及时赎单。
操作信用证,很重要的一个环节在于单证。如何根据信用证的要求,制作符合规定的单证,接下来详细介绍。