


信用证之所以能成为贸易融资的“硬通货”,根源在于它重构了信用:将商业信用(买方)升级为银行信用(开证行)。这个根本性的转变,让银行愿意在货物还在生产或运输途中,就为出口商提供资金。
为了让你看得更透,我们可以把信用证想象成一张银行承兑的远期支票。它的融资逻辑,就建立在这张“支票”的确定性上。
💰 信用证融资的基石:银行信用
没有这个基础,后面的融资都不成立。它的核心逻辑是:
独立抽象性原则:只要提交的单据完全符合信用证条款,开证行就必须付款。这笔付款与买卖双方的合同纠纷、货物的质量瑕疵等完全无关。
单证相符原则:只要单据做得“完美”,就等于拿到了开证行确定的付款承诺。
基于以上两点,信用证从一纸合约,变成了一个独立、可靠、可流通的付款工具。
🎯 两大核心融资方式:解决“发货前”与“发货后”的资金缺口
信用证的融资功能贯穿整个贸易流程,主要解决两个阶段的资金难题。
阶段一:发货前融资:打包贷款
场景:你接到了一个大订单,但手里没钱采购原材料和组织生产。
逻辑:你拿着买方开来的信用证正本,去向银行申请贷款。银行看到这张信用证,认可它背后的银行信用,因此愿意提前放贷给你。
术语:打包贷款(Packing Loan)。
关键:这笔钱必须专款专用,用于该信用证项下的生产。银行赌的就是你能按时、按质发货,并提交合格单据。
阶段二:发货后融资:出口押汇 & 福费廷
场景:你终于垫资完成了生产并发货,拿到了提单等全套单据。但付款周期可能长达30-90天,你的资金依然被占压。
逻辑:你将代表货权的“提单”和全套“完美单据”交给银行,银行审核无误后,会立即将大部分货款(如90-100%)先行垫付给你。
术语:出口押汇(Bill Purchase)。
进阶玩法(无追索权):对于远期信用证(90天、180天等),你可以选择做福费廷。银行审核后买断你的应收账款,你立即拿到全部货款,并且未来开证行有任何问题(如倒闭、拒付),银行都不能再向你追讨,风险完全转移。
🔄 深度逻辑对比:为什么“赊销(OA)”很难融资?
我们拿来赊销(OA)和信用证做个对比,就会更容易明白信用证融资的“硬核”之处:
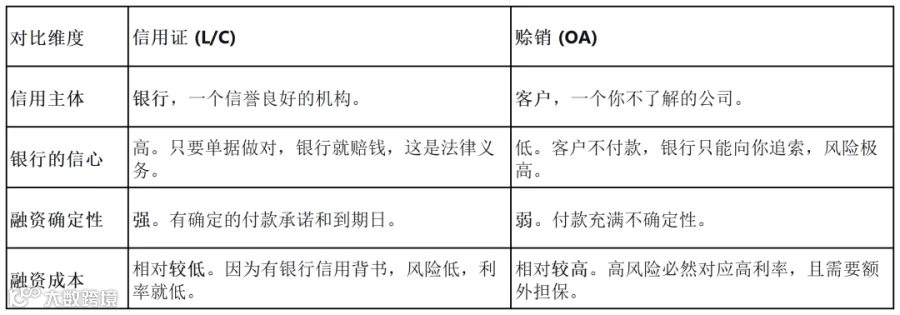
💡 需要注意的关键点
单据是生命线:所有融资的前提,是你能制作出完全符合信用证条款的全套单据。一个标点符号的错误,都可能导致银行拒付,融资瞬间变“索债”。
银行的“自我保障”:无论是打包贷款还是出口押汇,银行都保留了追索权。也就是说,一旦开证行拒付,银行有权要求你立即归还所有垫款。
福费廷的代价:“无追索权”的福费廷虽然能让你高枕无忧,但其费用(利息、手续费、承诺费)也显著高于普通押汇。
总的来说,信用证的融资魔力,就是用银行的权威信用,替代了模糊的商业信用,把未来一个“可能”收到的款项,变成了今天一笔“确定”的资金。这极大地加速了国际贸易的资金周转。
所以,信用证不仅是结算工具,更是贯穿贸易全流程的融资工具。从备货到发货再到收款,银行可以在不同阶段提供资金支持。
那么,使用信用证,怎么进行融资呢?
接下来,梳理三种最核心的融资方式。
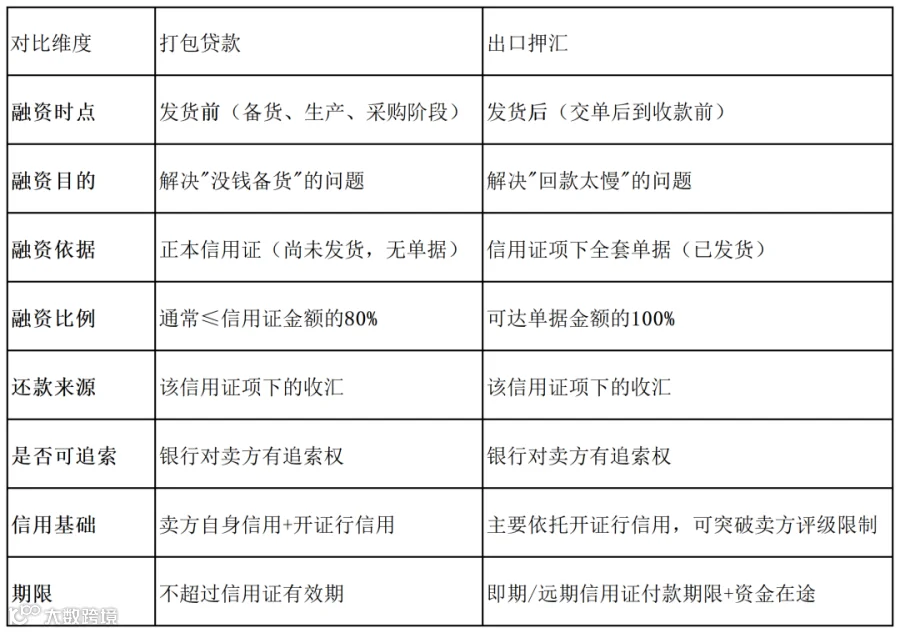
一、融资全貌:一张表看懂两种方式
二、发货前融资:打包贷款
1. 何为打包贷款?
一句话定义:卖方拿着买方开来的信用证正本,去银行抵押,提前借出一笔钱用于备货。
场景:你接到一个100万美元的L/C订单,但客户没有付预付款,你需要钱买原材料、安排生产。这时就可以凭信用证正本向银行申请打包贷款。
2. 银行为何愿意放款?
逻辑链很简单:
银行相信开证行(信用证是银行的付款承诺)
↓
银行相信你只要按信用证要求发货,就一定能收到开证行的付款
↓
银行愿意在发货前就借给你钱(以未来的收款作为还款来源)
3. 实操要点
申请条件:
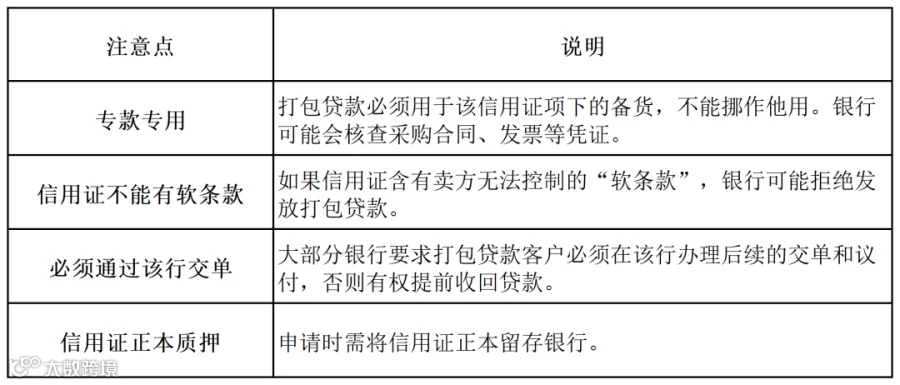
信用证正本在手,且开证行/保兑行信用等级符合银行要求;
信用证中不含软条款(即卖方无法自主履行的条款);
企业需在银行有信用等级和授信额度。
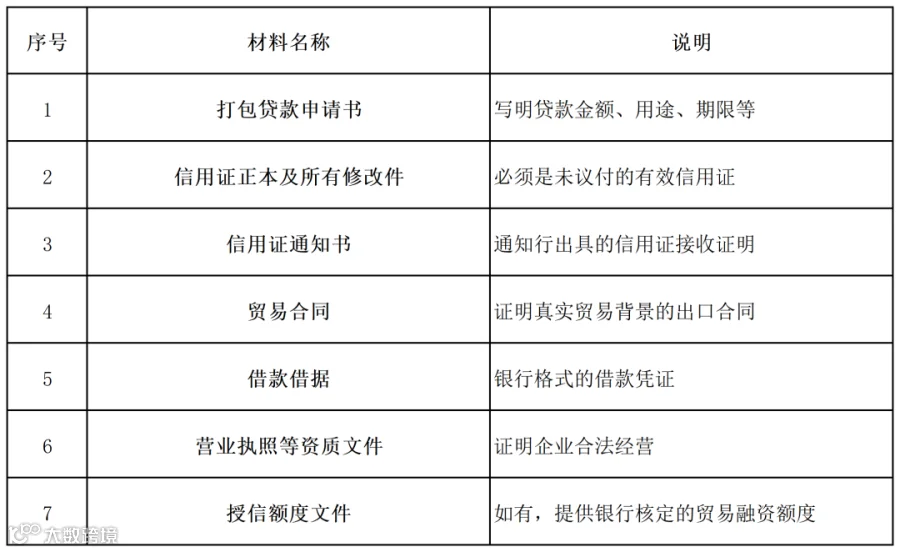
所需材料:
书面申请;
国外销售合同 + 国内采购合同;
正本信用证;
银行要求的其他资料(营业执照、财务报表等)。
具体列表如下:
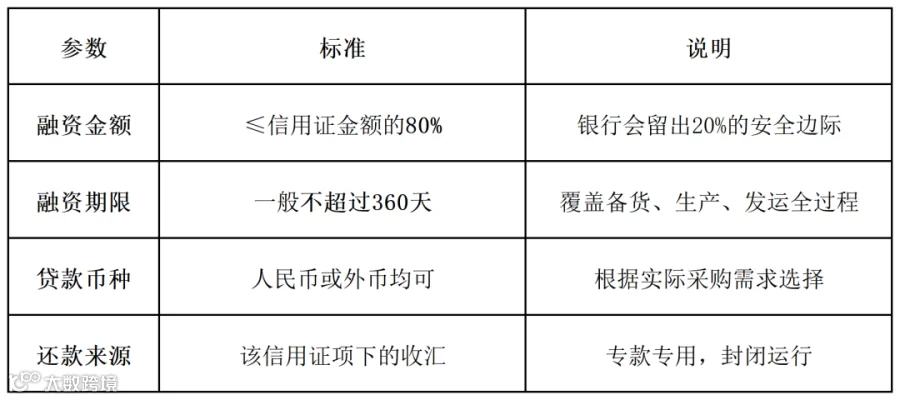
融资金额:
最高可能为信用证金额的80%;
银行会根据你的备货成本合理确定实际融资金额;
贷款用途:
专门用于该信用证项下的进货、备料、生产、装运;
专款专用,不能挪作他用;
还款方式:
货物发运后,你在该银行办理交单议付;
银行收汇后,先扣除打包贷款本息,余款划给你。
4. 风险提示
卖方必须通过该银行交单:打包贷款的银行通常会要求你拿到单据后必须到该行办理议付/押汇,否则有权提前收回贷款。
如果最终无法交单:比如因生产问题无法按时发货,或信用证过期,银行会要求你立即偿还贷款。
如果开证行拒付:银行会向你追索,你必须用自有资金偿还。
5.操作流程

6.核心参数:
7.实务中注意事项
三、发货后融资:出口押汇
1. 何为出口押汇?
一句话定义:卖方发货后,拿着信用证项下的全套单据去银行,银行审核单据合格后,提前把钱付给你。
场景:你按信用证要求发货了,拿到了提单、发票、箱单等全套单据。但开证行付款可能需要2-3周(如果是远期L/C则更长),你不想等,就可以用这些单据去银行做押汇,提前拿到钱。
2. 两种出口押汇模式
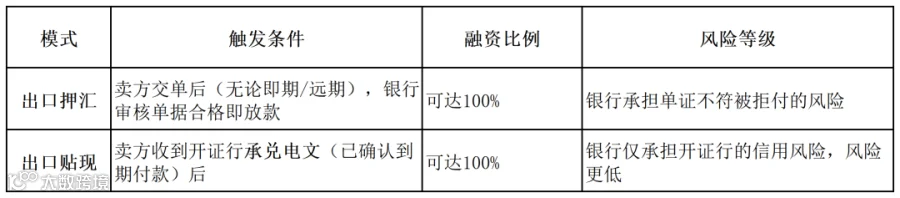
核心区别:
出口押汇:银行放款时,开证行还没承诺一定会付款。如果开证行最终以"单证不符"拒付,银行有权向你追索。
出口贴现:银行放款时,开证行已经发了承兑电文,确认"到期我会付款"。银行放款的风险大大降低。
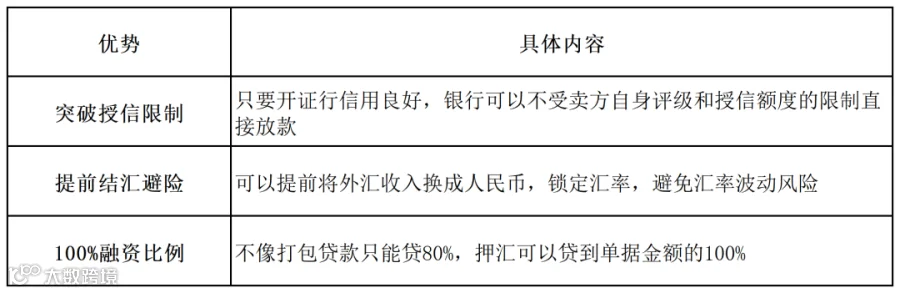
3. 出口押汇的三大优势
4. 实操要点
申请条件:
已发货,已取得信用证项下全套合格单据
单证相符(或银行可接受的不符点已解决)
开证行信用评级符合银行要求
所需材料:
《出口押汇/贴现业务申请书》
信用证实物及全部修改件(如有)
信用证项下全套单据(提单、发票、箱单、保单等)
还款方式:
开证行付款后,银行直接扣除押汇本息,余款划给卖方
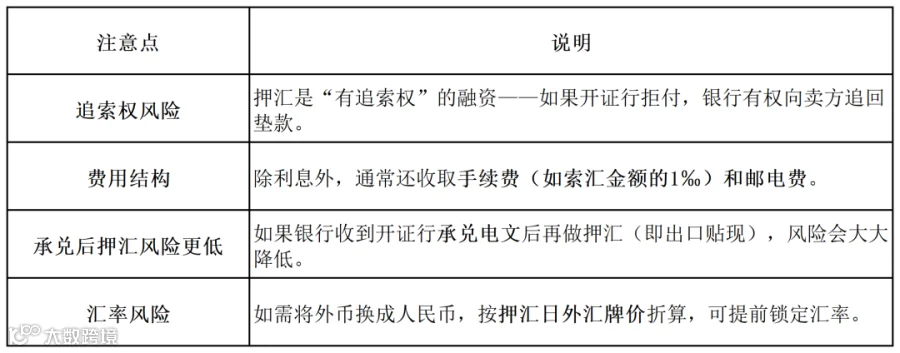
收费结构:
利息(押汇期间)
手续费(议付费、单据处理费等)
5.利息计算?
出口押汇的利息计算有两种主要方法:
方法一:预扣利息法(最常见)
银行在放款时,先将整个押汇期间的利息从本金中扣除,然后把余额付给出口商。
公式:实付金额 = 押汇金额 - 押汇利息
方法二:利息计算公式
核心公式:押汇利息 = 押汇金额 × 押汇利率 × 押汇天数 ÷ 360
不同情形下的计算差异:

利率确定方式:押汇利率通常参照伦敦银行同业拆借利率(LIBOR)或香港银行同业拆借利率(HIBOR)加上一定点数确定。
6.押汇金额与期限

7.实操注意
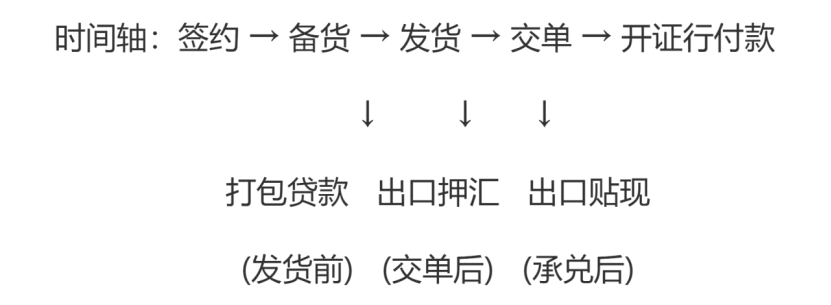
四、对比总结:什么阶段用什么?
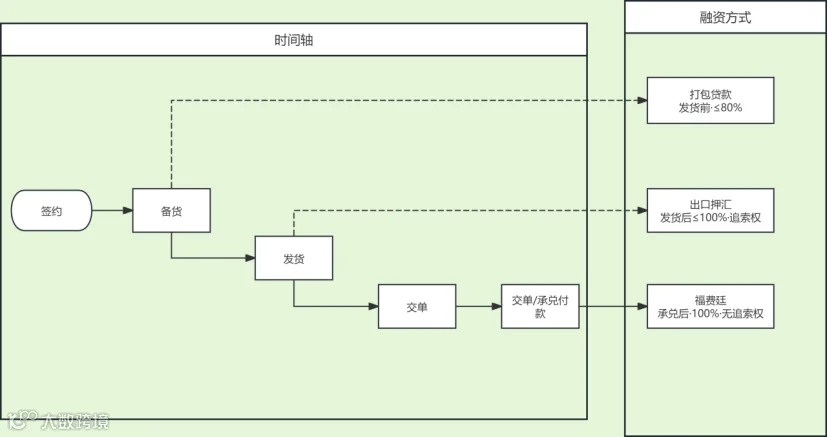
时间轴:

五、核心注意事项(实操红线)
1. 打包贷款的"专款专用"红线
打包贷款必须用于该信用证项下的备货,不能挪作他用。银行可能会要求提供采购合同、发票等佐证材料。一旦发现挪用,银行有权提前收回贷款。
2. 打包贷款与押汇的"绑定"关系
大部分银行在发放打包贷款时,会要求你必须在该行办理后续的交单和押汇。如果你拿了打包贷款,却把单据交到别的银行,原银行有权立即收回贷款。
3. 押汇不等于"无风险"
虽然押汇可以提前收款,但如果开证行因单证不符拒付,银行会立即向你追索(追索权)。你不仅要还钱,还要承担货物被拒收、仓储等连带损失。
4. 开证行资信是关键
如果你的开证行是一家信用差、经常无理拒付的银行,银行可能拒绝做押汇,或要求你额外提供担保。建议在签约前就让客户选择评级较高的国际银行开证。
5. 外汇管理局的合规要求
如果企业被列为B类或C类(外汇管理分类),出口贸易融资放款可能受到限制,需要事前到外汇局办理登记。务必关注自身的外汇管理分类等级。
六、小结论
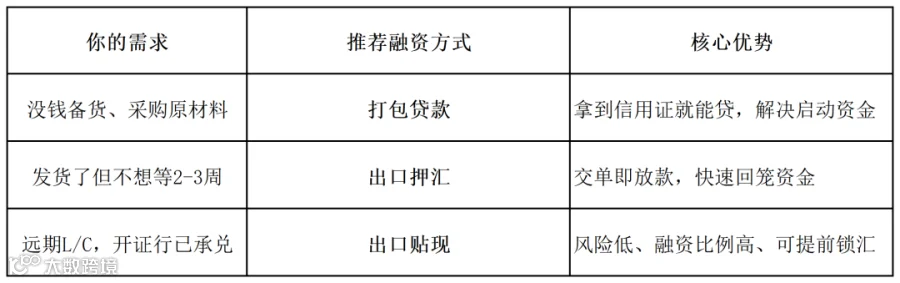
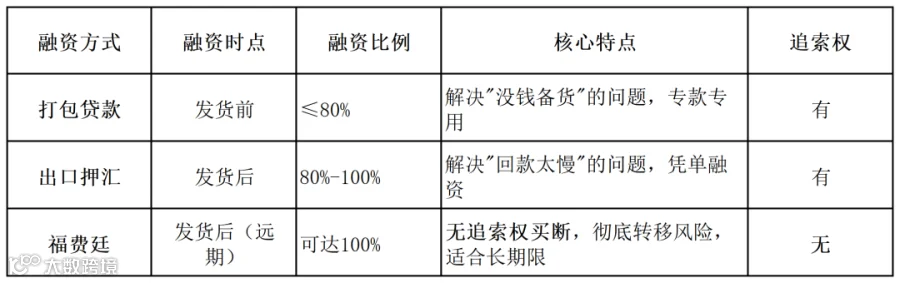
打包贷款帮你"有钱备货"(发货前,最高80%),出口押汇帮你"更快回款"(发货后,可达100%)。两者都是以信用证项下未来收汇为还款来源的短期融资,银行对卖方均有追索权。
选择建议:
缺备货资金 → 打包贷款
已发货、想提前回款 → 出口押汇
远期L/C、开证行已承兑 → 出口贴现(风险最低、成本最优)
七、福费廷
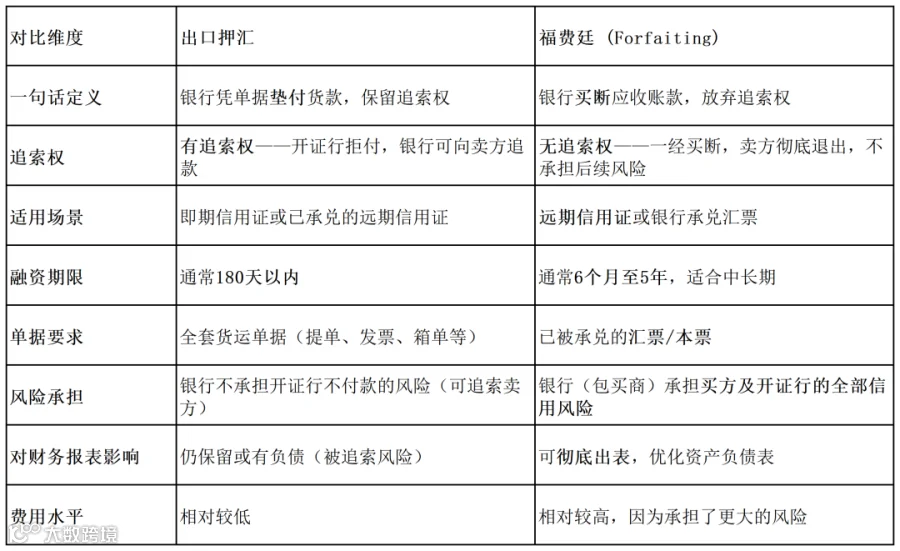
福费廷(Forfaiting)是对远期承兑票据的无追索权买断。这是与出口押汇最核心的区别。
核心对比表
实务中的选用建议

特别说明:如果企业想做真正的无追索权融资,必须在业务发生前就签订福费廷协议,而不是等出问题了才想把“押汇”转为“福费廷”。
总结:一张表看懂三种融资方式
八、融资成本
打包贷款的具体利率水平、福费廷的费用构成明细、或者如何与银行谈判更优惠的融资条件
这三个问题放在一起说,是因为它们本质上都是同一个主题——融资成本。搞懂了利率怎么定、费用有哪些、怎么谈,你就能在实务中做出更明智的融资决策。
(一)、打包贷款的利率水平
1.利率的确定?
打包贷款的利率没有统一标准,而是由多个因素综合决定的:

2.实务中的利率参考区间
虽然各银行报价不同,但根据市场惯例,打包贷款利率大致在以下区间:

举例:以当前1年期LPR 3.0%计算,一家普通中小企业办理打包贷款,实际利率可能在4.5%-6%之间。
3.影响利率的具体因素

(二)、福费廷的费用构成明细
1. 费用构成的三个核心部分
福费廷的费用一般由利息、手续费、承诺费三部分构成:
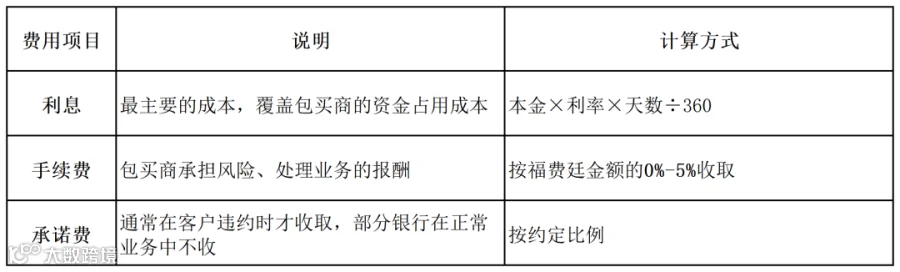
2. 福费廷利息的计算
福费廷的利息计算方法与出口押汇相同:
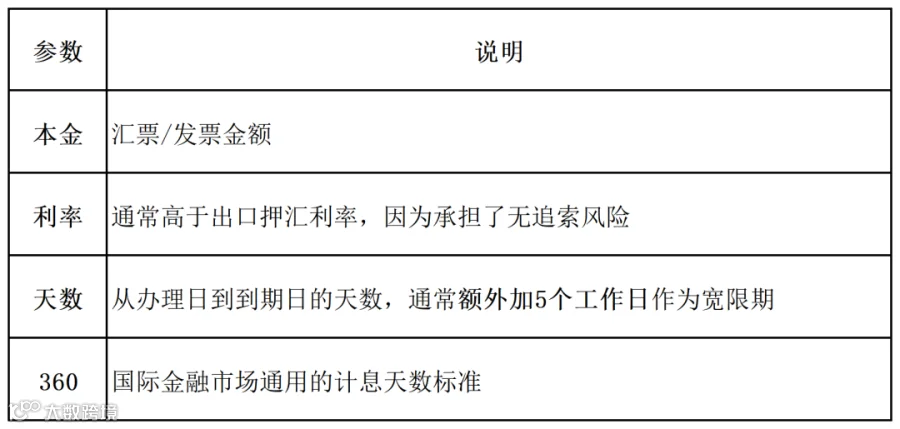
公式:福费廷利息 = 本金 × 利率 ×(办理日至到期日天数 + 宽限期)÷ 360
关键参数说明:
3. 费用扣除后的实际入账金额
办理福费廷后,实际到账金额的计算公式:
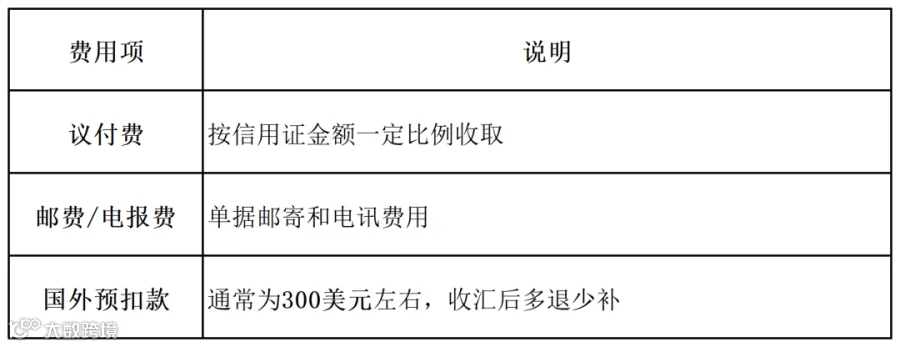
实际入账金额 = 本金 - 利息 - 手续费 - 承诺费 - 议付费 - 邮费/电报费 - 国外预扣款
各项费用说明:
4. 不同银行的收费差异
以福建海峡银行为例,福费廷手续费率从调整前的0.2%-5%调整为0%-5%。

这说明:
议价空间较大:手续费率不是固定的,优质客户可以争取更低费率;
银行间有竞争:不同银行的报价差异明显,可以货比三家。
九、融资谈判
如何与银行谈判更优惠的融资条件?
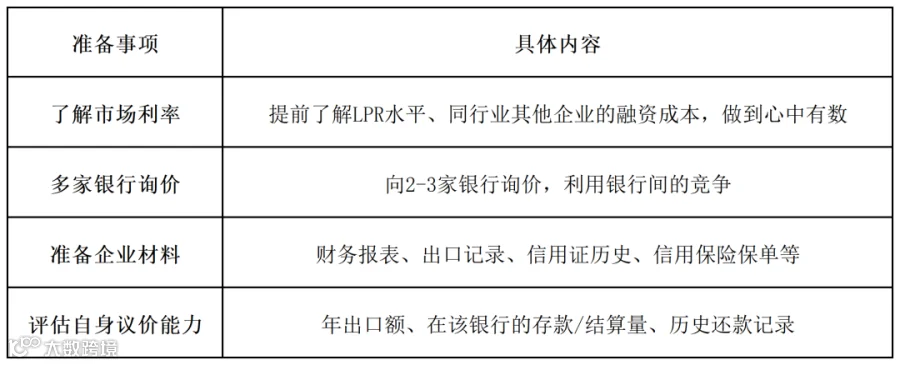
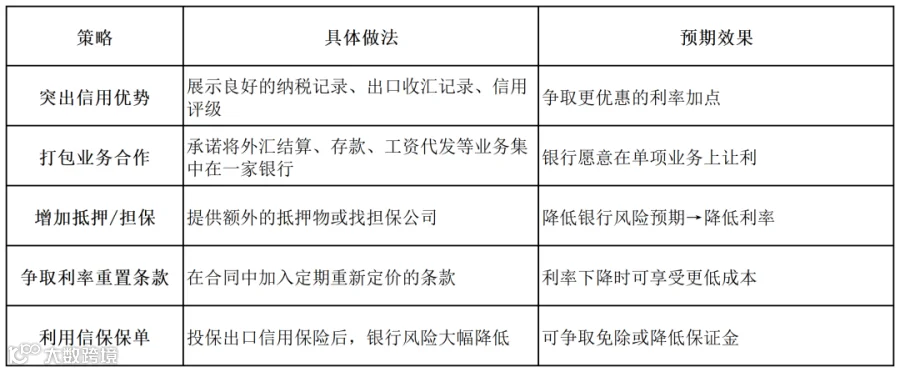
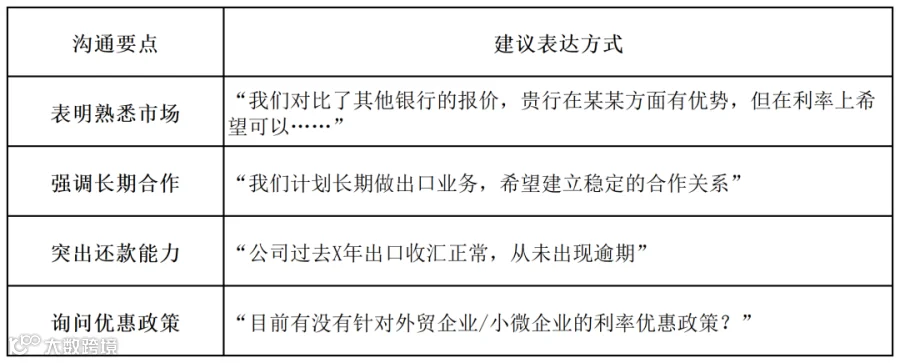
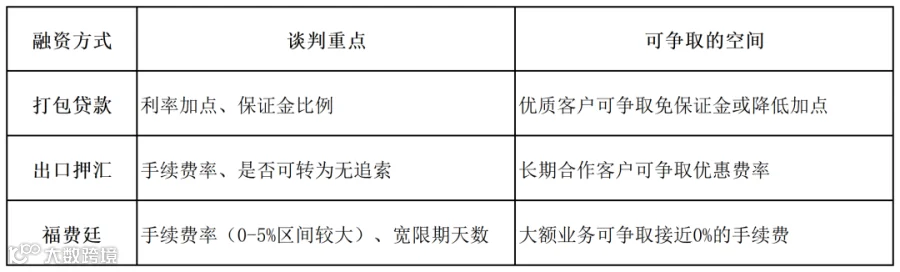
谈判的核心逻辑是:让银行觉得你“风险低、利润可观、合作关系值得维护”。
1. 谈判前的准备工作
2. 核心谈判策略
3. 谈判时的沟通要点
4. 融资方式对比与谈判优先级
四、总结与实操建议
利率与费用速查表
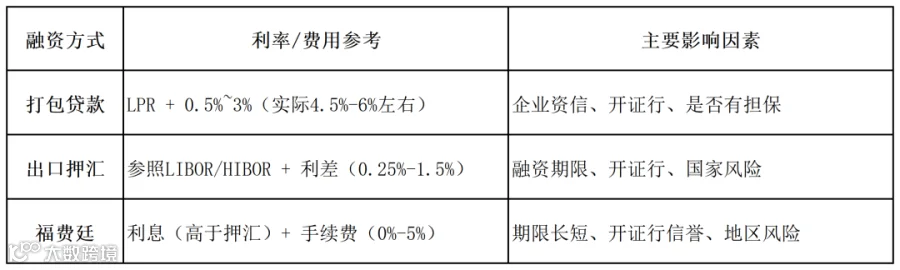
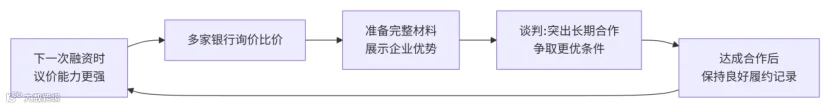
降低融资成本的实操步骤
总结
打包贷款利率看LPR加点和企业信用,福费廷费用包含利息、手续费、承诺费三部分,谈判的核心是用“低风险+长期合作”换取银行的“让利”。
以上介绍了用信用证进行融资的三个方式:打包贷款、出口押汇、福费廷。解决的是企业面临资金周转压力问题。但尽管信用证是银行信用,可是对于企业而言,实操中还是会面临开证行拒付,收不到货款的风险问题。那么是否可以在开证行承诺付款之上再附加一道保险,确保付款没问题呢?这就涉及到保兑问题,后文待续。