


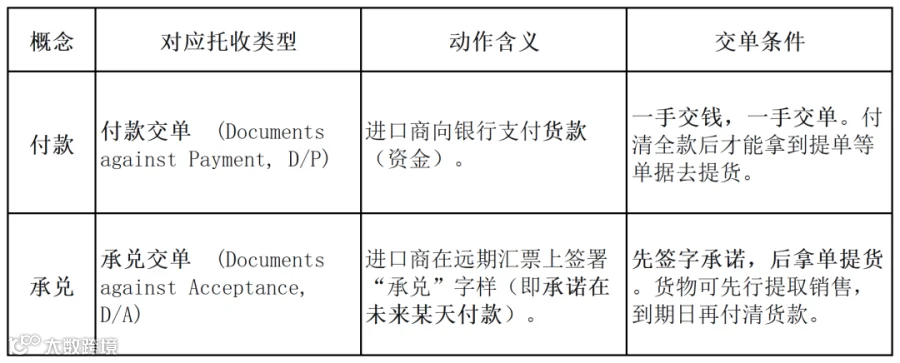
在托收业务中,付款和承兑是进口商(买方)获取单据的两个不同动作,对应着两种不同的托收方式。
一、原理与逻辑
托收的本质是商业信用,银行只做“中间人”转交单据和资金,不审核单据、不保证付款。
基本流程逻辑:
出口商发货 → 拿到提单等货权凭证 → 连同汇票交给托收行 → 托收行寄给代收行(进口地银行)→ 代收行按指示通知进口商 → 进口商付款或承兑 → 代收行放单 → 进口商提货。
为什么存在付款和承兑两种设计?
D/P(付款交单)的逻辑:用物权单据(提单) 控制进口商。进口商只要没付款,就拿不到提单,无法提货。这对出口商风险较低。
D/A(承兑交单)的逻辑:出口商为了促销或竞争,愿意给信誉好的进口商提供远期资金融通。进口商仅凭信誉承诺就能先提货变现。这对出口商风险极高——一旦进口商到期不付款,可能钱货两空。
实务中,D/P使用较多。出口商也更倾向于使用此种方式。
二、D/P即期vs D/P远期:

实务中的问题:D/P远期在URC 522中是允许的,但在某些国家的法律下,远期付款交单可能被视同D/A处理,存在货物被先行放行的风险。因此,不建议做D/P远期,要么D/P即期,要么直接L/C。
三、承兑交单(D/A)的承兑细节
D/A项下,进口方在汇票上签署“Accepted”(承兑),写明承兑日期和到期日,代收行即可放单。
关键点:
承兑后,汇票成为法律上有效的债务凭证;
如果进口方到期不付款,出口方可以凭汇票在进口方所在地法院提起诉讼;
但诉讼的成本高、周期长、执行难——这是D/A风险高的根本原因。
三、同票据法中的“付款承兑”之间的差异
简言之,托收中的付款承兑和票据法中的“付款承兑”,确实有“异曲同工”之处,但底层逻辑和法律后果存在本质差异。二者功能相似,但信用基础和流通性完全不同。
(一)、核心相似之处:行为模式与法律关系
无论是托收中的汇票,还是《票据法》中的汇票,在行为定义和基本法律关系上是一致的:
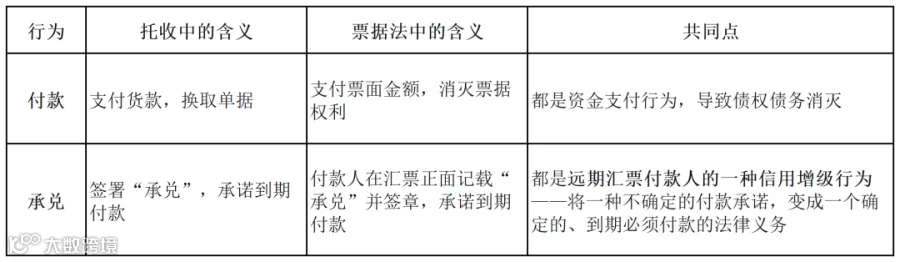
举例说明承兑的相似性:
托收中:进口商在汇票上签“承兑”,意味着“我承认这笔债务,30天后我肯定付”。
《票据法》中:公司财务总监在汇票上签“承兑”,意味着“我代表公司承认这笔债务,到期我们肯定付”。
两者在“承兑”这一动作的法律定性上完全一致——都是付款人对远期汇票作出的、承诺到期付款的附属票据行为。
(二)、本质差异:信用基础与流通性
这是你问题中最关键的部分。虽然动作一样,但背后的“游戏规则”完全不同。

用一个类比来理解:
《票据法》中的汇票 = 正式的、国家背书的 “支票本”,有整套法律体系和市场规则支撑,可以当钱用。
托收中的汇票 = 你手写的一张 “欠条”,虽然在纸上也写了“我承诺付款”,但本质上还是两个人之间的信用,不能拿去市场上卖给第三人。
(三)、一个极易混淆的实务陷阱:银行承兑汇票 vs 托收中的D/A
很多人误以为“银行承兑汇票”就是安全的,但要注意:
《票据法》下的银行承兑汇票:银行作为承兑人,银行信用兜底,风险极低。
托收中的D/A(承兑交单):进口商自己在汇票上承兑,与银行无关。银行只是见证了这个承兑动作,不保证付款。
实务中曾有骗局:骗子出口商宣称“我们是银行承兑汇票结算”,实际上拿出的是D/A托收项下的汇票,进口商天真地以为有银行担保,结果银行根本不管付款。
(四)、结论对照表
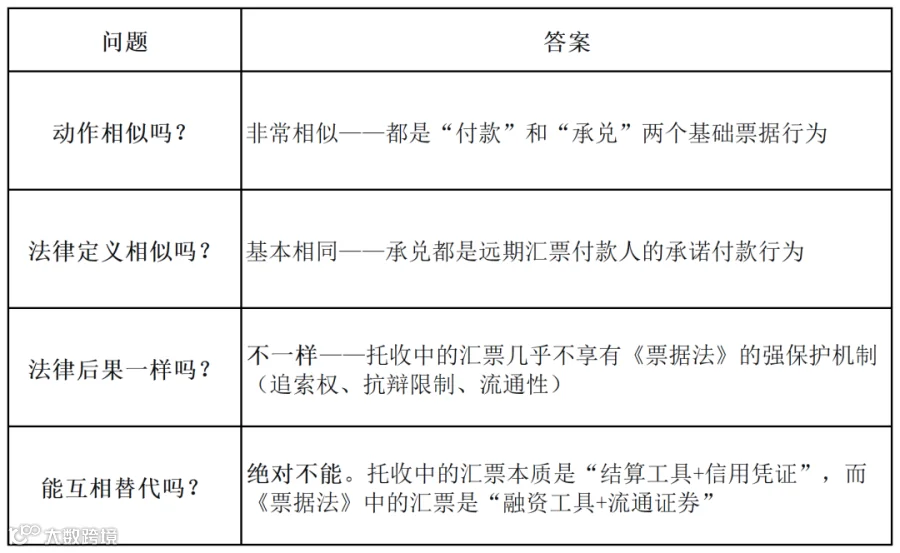
二者不是一个法律渊源:
托收中的付款承兑是根据《跟单托收统一规则》的规定;
票据法中的付款承兑是根据《票据法》中的汇票的规定。
总结
托收中的付款/承兑 = 借用了《票据法》的“外壳”(行为方式),但内核仍是商业信用,没有票据法赋予的流通性和强追索权。两者形态相似,信用层级天差地别。
对于从事进出口贸易的外贸人,要务必记住:D/A托收风险高,并不是因为“承兑”这个动作有问题,而是因为没有银行信用和票据法的强保护兜底。
四、实务中注意事项?
针对出口商(风险控制核心)
1、D/A需极度谨慎:
只对长期合作、信誉极好的老客户使用。
金额不宜过大,期限不宜过长。
相当于给客户无抵押的信用贷款。
2、D/P也有风险:
远期D/P(Usance D/P)陷阱:有些国家(如部分拉美、中东地区)将远期D/P视同D/A,即进口商承兑后即可拿单提货。务必事先确认目的港国家习惯,或坚持即期D/P。
弃货风险:目的港出现行情下跌、进口商资金断裂时,可能拒绝付款。出口商面临退运(费用高昂)或打折转卖。
记名提单风险:最好使用指示提单(To Order),确保银行/出口商控制货权。记名提单(收货人为进口商)下,进口商可能不付款也能提货。
3、善用货运保险:托收下货权虽在银行,但货物灭失风险在越过船舷后已转给进口商。出口商应投保以自己为受益人的卖方利益险(在进口商未投保或索赔困难时备用)。
针对进口商(买方)
1、D/P下务必先验单:在决定付款前,要求银行提供单据副本或预览,确认货物品名、数量、价格与合同一致。一旦付款,银行通常不接受“货不对板”的退款请求。
2、D/A下管理好付款日:承兑后等于签了法律承诺函,到期日银行会自动/主动要求付款。不要以为单据已拿就可以拖延。
3、清楚银行费用:托收会产生议付费、通知费、代收费、邮电费等。提前约定谁承担,避免银行因费用未清而拒绝交单。
银行与操作层面
1、严格按指示办事:银行必须严格执行委托人的托收指示(如“凭付款交单”)。绝对不能在未收到付款时将单据放给进口商,否则代收行要承担责任。
2、注意URC 522规则:托收统一规则(URC 522)是国际标准。其中明确:银行无义务办理进口商不能清关导致的仓储、保险等事宜;货物不应直接发给银行(如“To the order of XX Bank”是指示抬头,而非收货人)。
3、特殊国家风险:部分国家(如印度、孟加拉)海关规定,货物到港后若无人提货一定天数(例如30天),海关有权拍卖,且原进口商享有优先竞拍权。这会极大压低出口商议价能力。
