


我们知道:在国际贸易中,信用证结算方式可以融资(打包贷款或者出口押汇等)。与信用证项下的出口押汇类似,银行也可以对托收项下的单据进行押汇,但风险逻辑完全不同。
托收出口押汇,本质上是银行以享有追索权的方式,买断了你的这笔出口应收账款。这意味着银行帮你提前回笼了资金,但收不回款的风险最终还是由你来承担。
1、托收押汇vs信用证押汇

2、托收押汇的操作流程

核心逻辑:银行做托收押汇,赌的是进口方会正常付款。如果进口方拒付,银行立即向出口方追索。
3.托收押汇的利率和费用
托收押汇的利率通常高于信用证押汇,因为:
没有银行信用背书;
收款确定性低;
银行承担的风险更大。
费用构成:利息 + 手续费 + 邮电费,与信用证押汇类似,但利率通常上浮。
4、实务操作
(1)、📝 业务准入条件:不是所有订单都能押汇
银行在审批时,核心看两个东西:你的信用和进口商(买方)的付款记录。
你的授信额度是前提:押汇必须在银行给你的授信额度内办理,你需要先签订总的押汇协议。
买方付款记录是关键:银行非常看重买方的历史信用。如果这个买方以前有过拖欠或不付款的记录,银行很可能拒绝融资。
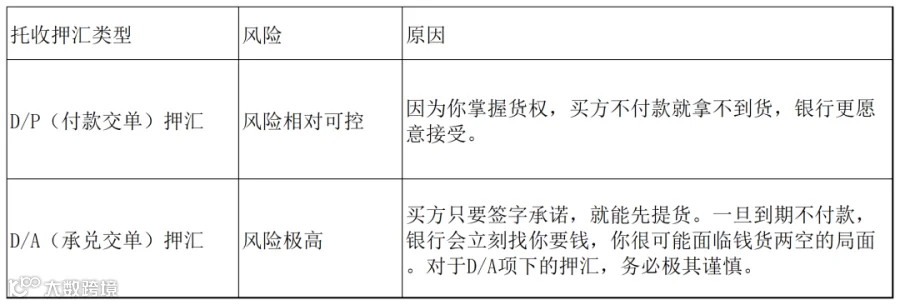
区分D/P和D/A,风险天差地别:
(2)、📄 单据把关:你的“护身符”是否周全?
单据不仅是办理押汇的必要材料,更是你在境外主张货权的法律凭证。
全套物权单据不可少:必须提交全套正本海运提单(最好是“To Order”指示提单),这是控制货权的命脉。
单单一致,单据要过硬:所有单据(发票、箱单、提单等)之间的信息必须相互一致,并且与你的贸易合同相符。任何瑕疵都可能在后续被买方作为拒付的理由。
确保货物有保险:最好确认买方已为货物投保,或由你自己投保一份“卖方利益险”。这样万一货物在途中遭遇风险,你还有保险理赔作为最后的保障。
📑 合同签订:协议里的这几个坑要避开
你跟银行签订的《出口押汇协议》是关键,里面有几点需要特别留意。
追索权条款:协议里会明确银行保留全额追索权。一旦到期国外客户没付款,银行有权从你公司的任何账户中直接扣回这笔钱的本息和费用。
单据免责条款:银行会在协议中声明,它只负责转交单据,对单据的真伪、法律效力以及货物的实际情况不承担任何责任。这意味着,如果买方以“货不对板”为由拒付,银行不会帮你打官司,只会找你要钱。
不要照搬信用证押汇协议:务必确保你签的是专门的“托收押汇”协议。两者的法律基础和风险逻辑完全不同,混用可能会模糊双方的权利义务。
📈 贷后监控:钱放出去了,后续怎么办?
融资发放后,你的工作才刚刚开始。
控制回款路径:必须确保银行是你的第一收款人。在寄单时,要明确指示代收行(买方银行)将收妥的货款直接划拨到你办理押汇的银行,实现资金的封闭运行,防止买方把货款付到其他账户。
紧盯收汇进程:主动联系银行,跟踪单据的寄送、提示和承兑情况。一旦发现买方到期未付款的迹象,立即启动催收程序。
单据寄送必须通过银行:这是控制回款的重要保障。务必通过你的融资银行将单据寄给国外的代收行,不要为了图省事或省钱自己寄,否则资金流很容易脱离监控。
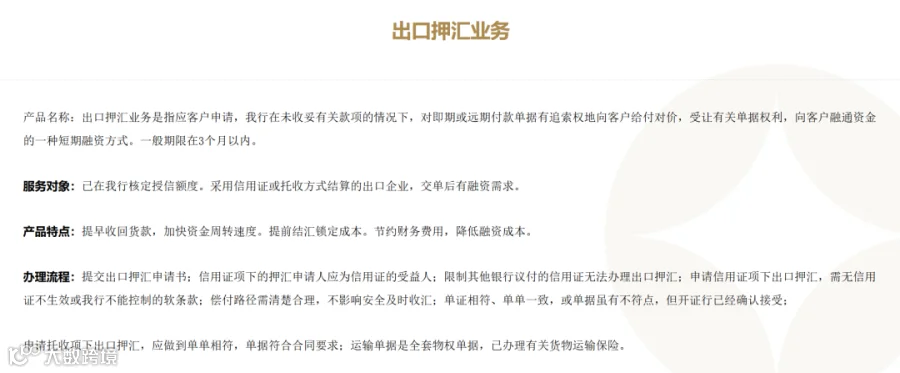
关于出口押汇,开办此业务的银行,都有介绍:条件、操作流程等。比如:
💎 总结
托收出口押汇是一把双刃剑,用得好能快速回笼资金,用不好反而会放大风险。
有一个核心点值得始终牢记:托收本身就是商业信用,押汇只是银行基于你自身信用给的短期贷款,风险并没有转移。